América Latina y el Caribe ha desarrollado una de las infraestructuras de gas natural licuado (GNL) más dinámicas del mundo. Con más de 90 millones de toneladas por año (MTPA) de capacidad de importación y regasificación instalada, distribuida en 25 terminales activas a lo largo de 11 países, la región representa hoy un mercado atractivo, diversificado y en plena expansión.
El panorama regional: Un mercado distribuido en 11 naciones
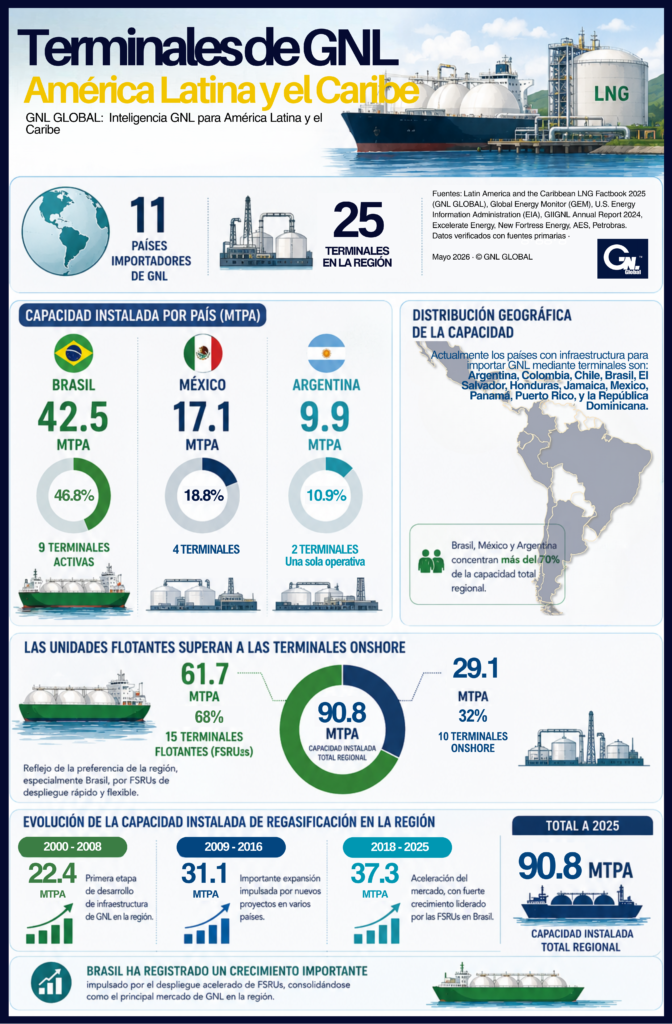
América Latina y el Caribe registra en la actualidad 11 países con infraestructura de GNL — desde México en el norte hasta Argentina en el extremo sur, pasando por el arco caribeño y el corredor centroamericano — donde operan colectivamente 25 terminales de importación con una capacidad instalada conjunta que supera los 90 MTPA.
Estos números no son solo estadísticas: representan dos décadas y media de decisiones de política energética, estructuración financiera compleja, despliegue tecnológico y aprendizaje regional. Cada terminal construida en este período respondió a una necesidad concreta — diversificación de fuentes, seguridad de suministro, transición desde combustibles más contaminantes o generación eléctrica más flexible.
Evolución de la infraestructura de GNL en la región
Tres etapas de construcción: de 0 a más de 90 MTPA en 25 años
El análisis de los distintos períodos revela una aceleración sostenida de la capacidad de importación y regasificación en la región. Cada etapa incorporó más capacidad que la anterior, siendo el período 2018–2025 el más dinámico, impulsado principalmente por la revolución LNG-to-Power de Brasil y la incorporación de nuevos mercados centroamericanos.
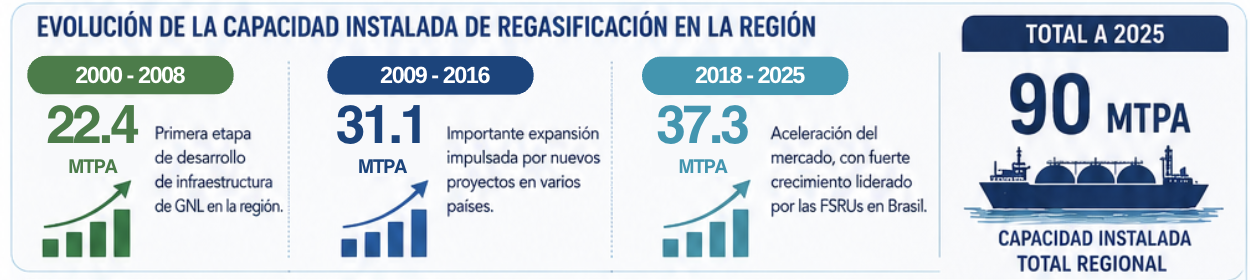
Desarrollo de las terminales de GNL 2000 -2025
Capacidad por país
Desarrollo de las terminales de GNL 2000–2025
La concentración geográfica es uno de los rasgos más característicos del mercado regional. Brasil concentra prácticamente la mitad de toda la capacidad instalada, seguido por México y Argentina, que en conjunto representan cerca del 77% de la capacidad regional.
El restante 23% se distribuye entre otros ocho países, reflejando la naturaleza aún emergente del mercado en buena parte de América Latina y el Caribe.
Si bien México ha dejado de ser uno de los principales mercados importadores de GNL de la región y Argentina actualmente opera solo una terminal activa de importación, la infraestructura desarrollada en ambos países continúa teniendo un enorme valor estratégico.
Paradójicamente, las mismas instalaciones que durante años fueron construidas para garantizar suministro e importar GNL, hoy podrían convertirse en plataformas clave para el crecimiento exportador regional.
Brasil: el gigante de la regasificación en América Latina
Ningún análisis del mercado regional de GNL está completo sin una mirada profunda a Brasil. El gigante sudamericano no solo lidera la capacidad regional con más de 42 MTPA — cerca del 47% del total — sino que además ha protagonizado el crecimiento más dinámico y el modelo de negocios más innovador de la región: el LNG-to-Power.
Brasil ingresó al mercado de GNL en 2008 con Pecém, seguido por Bahía de Guanabara en 2009 y GNL Bahía en 2014. Sin embargo, fue entre 2020 y 2025 cuando ocurrió el verdadero salto estructural: seis nuevas terminales flotantes en apenas cinco años, la mayoría bajo esquemas LNG-to-Power, convirtiendo GNL importado directamente en electricidad para millones de hogares.
Este modelo, que integra la cadena completa desde la importación hasta la generación eléctrica, se ha convertido en una referencia para el resto de América Latina.
Brasil concentra actualmente nueve terminales flotantes que han transformado al país en el mayor mercado de GNL de América Latina y uno de los ecosistemas FSRU más sofisticados del hemisferio occidental.
Tecnología dominante: las FSRU redefinieron el acceso al GNL en la región
Uno de los rasgos más definitorios del mercado regional es el dominio de la tecnología flotante.
Las unidades flotantes de almacenamiento y regasificación (FSRU) y las unidades flotantes de almacenamiento (FSU) concentran cerca del 67,95% de la capacidad instalada regional, una proporción que contrasta con mercados maduros como Europa o el noreste asiático, donde históricamente la infraestructura onshore ha predominado.
Esta realidad responde a una lógica económica y temporal muy clara: las FSRU permiten desplegar capacidad en meses en lugar de años, con inversiones iniciales significativamente menores frente a una terminal terrestre convencional.
Para economías que necesitaban resolver urgencias energéticas —como Argentina en 2008, Brasil a partir de 2009 o Colombia en 2016— las FSRU representaron la solución natural.
El paradigma FSRU: velocidad sobre permanencia
Las 15 unidades flotantes operativas en la región reflejan una decisión colectiva de priorizar velocidad y flexibilidad operativa sobre infraestructura permanente.
Una FSRU puede entrar en operación en 6 a 12 meses, frente a los 4 a 6 años que puede requerir una terminal terrestre. Para mercados enfrentando déficits energéticos o crecimiento acelerado de demanda eléctrica, esta flexibilidad ha sido —y continúa siendo— invaluable.
Brasil ha construido el ecosistema FSRU más sofisticado del hemisferio occidental, con terminales distribuidas desde Pará, en el norte, hasta Santa Catarina, en el sur.
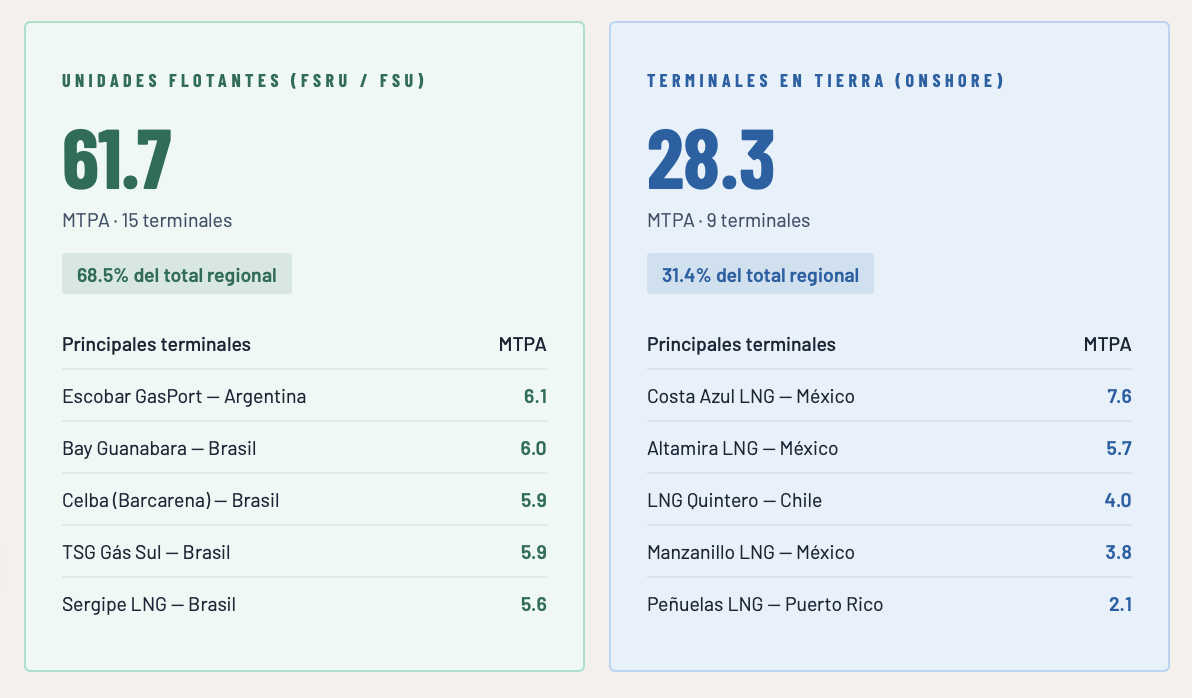
Terminales Flotantes Vs Terminales en Tierra al cierre 2025| La terminal La Paz, ubicada en México es una terminal Onshore con componente small-scale LNG / ISO container logistics, corresponde a la terminal número 10.
Perspectivas: Una región que llegó para quedarse en el mercado global de GNL
Los números cuentan una historia de transformación estructural. La infraestructura instalada no representa el final del camino, sino un punto de inflexión. La demanda eléctrica regional continúa creciendo, las energías renovables intermitentes requieren respaldo flexible y el gas natural —a través del GNL— está bien posicionado para desempeñar ese rol durante las próximas décadas.
Los mercados que aún no han desarrollado infraestructura de importación, o que la poseen en escalas reducidas, seguirán atrayendo la atención de desarrolladores, traders y operadores globales. Centroamérica, el Caribe y la costa pacífica de Sudamérica representan las fronteras naturales de la próxima ola de expansión.
El avance de la infraestructura regional ocurre además en un contexto de creciente integración con los mercados internacionales de energía.
La volatilidad de precios globales, la reconfiguración de flujos comerciales tras la crisis energética europea y la necesidad de diversificación energética han fortalecido el papel del GNL como herramienta de resiliencia energética. En este escenario, América Latina y el Caribe continúa posicionándose como una región estratégica para el desarrollo de nuevas terminales, expansión de capacidad existente y adopción de soluciones flotantes de rápida implementación.
La infraestructura regional de GNL ya no es un proyecto en construcción: es una realidad energética de primer orden para América Latina y el Caribe. Y la pregunta ya no es si la región necesita más infraestructura de GNL. El desafío ahora es cómo optimizar los activos existentes y posicionarse competitivamente ante la nueva ola de oferta global que transformará el mercado en los próximos años.