Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Golar LNG

Golar LNG en conversaciones con Venezuela para invertir en tecnología FLNG e impulsar exportaciones de GNL

Golar LNG en conversaciones con Venezuela para invertir en tecnología FLNG e impulsar exportaciones de GNL 1344 1074 GNL GLOBAL

Golar LNG, propietario y operador de infraestructura midstream de (gas natural licuado) GNL, con sede en Bermudas, está en conversaciones con el ministerio venezolano sobre una posible inversión en tecnología flotante (Floating Liquefied Natural Gas o FLNG ) en el país sudamericano, lo que destaca el interés de la empresa en aprovechar los vastos recursos de gas natural de Venezuela.

Estas discusiones tienen como objetivo aprovechar las extensas reservas de gas natural de Venezuela, mejorando la capacidad de procesamiento y exportación de GNL del país.

Según Golar, esta iniciativa marca “un paso significativo” en sus esfuerzos estratégicos para expandir sus soluciones energéticas y explorar las oportunidades para implementar la tecnología FLNG dentro del sector energético de Venezuela.

La firma con sede en Bermuda destaca que su tecnología FLNG promete “un método sostenible y eficiente para licuar y transportar gas natural, ofreciendo un camino para elevar la posición de Venezuela en el mercado global de GNL”.

La empresa también está avanzando en sus proyectos existentes. Recientemente, el FLNG Gimi de Golar LNG llegó al proyecto de gas natural licuado (GNL) Greater Tortue Ahmeyim (GTA) de BP frente a las costas de Mauritania y Senegal, después de partir del astillero Seatrium de Singapur el 19 de noviembre de 2023.

El buque pasó de ser un transportador de GNL Moss construido en 1976 a una unidad flotante de producción de GNL.

Está previsto que la primera fase del desarrollo del GTA produzca alrededor de 2,3 millones de toneladas de GNL al año. El lanzamiento del proyecto está previsto para el 1T de 2024.

Fuente: Offshore Energy

GNL GLOBAL

Russell: Importaciones de GNL en Asia son sólidas, pero la oferta récord mantiene bajos los precios

Russell: Importaciones de GNL en Asia son sólidas, pero la oferta récord mantiene bajos los precios

Russell: Importaciones de GNL en Asia son sólidas, pero la oferta récord mantiene bajos los precios 1916 1198 GNL GLOBAL

El precio spot del gas natural licuado (GNL) en Asia continúa oscilando a niveles bajos en medio de una amplia oferta de los principales exportadores y señales de que la demanda invernal está disminuyendo en las regiones más importadoras de Asia y Europa.

El precio spot del GNL entregado al norte de Asia LNG-AS finalizó en 9,60 dólares por millón de unidades térmicas británicas (MMBtu) en la semana hasta el 2 de febrero, ligeramente por encima del mínimo de siete meses de 9,50 dólares de la semana anterior.

Los precios spot del GNL han roto su patrón estacional habitual de aumento durante el invierno del norte y nuevamente en verano, pero disminuyendo en los períodos intermedios entre la demanda máxima.

ASIA

El precio spot en Asia asiático alcanzó su punto más bajo para 2023 a principios de junio a 9 dólares por mmBtu y solo logró un pequeño repunte de cara al invierno, alcanzando un máximo de 17,90 dólares el 20 de octubre, antes de debilitarse hasta su nivel actual.

La debilidad del precio spot se produjo a pesar del fuerte crecimiento de las importaciones en Asia, con volúmenes que alcanzaron un récord de 26,49 millones de toneladas métricas en diciembre, según datos compilados por los analistas de materias primas Kpler.

Esto superó el máximo anterior de 26,15 millones de toneladas de enero de 2021, y la fortaleza observada en diciembre se trasladó en gran medida a principios de 2024, evaluándose las importaciones de enero en 26,13 millones de toneladas.

Las importaciones de diciembre fueron un 12,6% mayores que las del mismo mes de 2022, mientras que las de enero fueron un 11,8% más que el mismo mes del año anterior.

El aumento de las importaciones invernales de Asia fue impulsado en gran medida por China, que recuperó de manos de Japón el título de mayor comprador del mundo en 2023, con llegadas en diciembre de 8,14 millones de toneladas y de enero de 7,78 millones, ganancias del 12,1% y 28,2% respectivamente.

India, el cuarto mayor comprador de GNL de Asia, también registró sólidas ganancias interanuales, con importaciones de diciembre de 1,86 millones de toneladas, un 41% más que el mismo mes en 2022, mientras que los 2,26 millones de enero fueron un 98% más altos y fueron los más fuertes mes desde octubre de 2020.

La fortaleza de la demanda asiática de GNL fue suficiente para compensar las importaciones ligeramente más débiles en Europa.

EUROPA

Las llegadas de Europa fueron de 11,20 millones de toneladas en enero, un 8,2% menos que en el mismo mes de 2022, mientras que las llegadas en diciembre fueron de 11,75 millones, aproximadamente un 12% menos que el mismo mes del año anterior.

Sin embargo, vale la pena señalar que diciembre de 2022 fue el mes más alto registrado para las importaciones de GNL en Europa, mientras que enero de 2023 fue el tercero más alto.

Además, los volúmenes de diciembre de 2023 y enero de 2024 son el cuarto y sexto mayor según los datos de Kpler desde 2009, por lo que sería difícil caracterizar las importaciones europeas durante el invierno actual como débiles, incluso si son inferiores a las del año anterior. invierno.

Las importaciones europeas de GNL aumentaron estructuralmente a raíz de la invasión rusa de Ucrania en febrero de 2022, lo que provocó una fuerte reducción de las importaciones de gas natural por gasoducto desde Rusia y una determinación por parte de los países de Europa occidental de poner fin a la dependencia energética de Moscú.

REGISTROS DE SUMINISTRO

Con una fuerte demanda en Asia y relativamente sólida en Europa, el precio spot del GNL se mantiene bajo gracias a una oferta sólida, especialmente de los principales exportadores, Estados Unidos y Australia.

Las exportaciones estadounidenses de GNL alcanzaron un récord de 8,55 millones de toneladas en diciembre, lo que ayudó al país a reclamar el título de mayor transportista mundial de combustible súper refrigerado para 2023.

Los envíos estadounidenses disminuyeron a 8,07 millones de toneladas en enero, pero aún así fueron los segundos más altos registrados y un 19,7% más que en el mismo mes de 2023.

Las exportaciones de Australia también alcanzaron un récord en diciembre, siendo evaluadas por Kpler en 7,22 millones de toneladas, eclipsando el máximo anterior de 7,18 millones de marzo del año pasado.

Los envíos de enero fueron de 7,08 millones de toneladas, un 2,3% más que en el mismo mes del año pasado.

Qatar, el tercer mayor exportador de GNL del mundo, registró envíos récord en enero de 7,58 millones de toneladas, superando el máximo anterior de 7,47 millones de enero de 2018.

Dado que es probable que la demanda de GNL disminuya en los próximos meses a medida que termine el invierno del norte, es probable que los precios al contado tengan dificultades para recuperarse, especialmente si los volúmenes de exportación de los principales productores se mantienen.

Fuente: Reuters |Las opiniones expresadas aquí son las del autor, Russell Clyde: columnista de Reuters.

El contrato futuro NYMEX de febrero de 2024 expiró el lunes a 2,490 USD/MMBtu, 22 centavos menos que el viernes pasado. El precio del contrato NYMEX de marzo de 2024 disminuyó a 2,079 USD/MMBtu, 63 centavos menos que el viernes pasado.

Precios internacionales: Futuros de gas natural al 2/2/24

Precios internacionales: Futuros de gas natural al 2/2/24 1456 854 GNL GLOBAL

Futuros de EE. UU.

El contrato NYMEX de febrero de 2024 expiró el lunes a 2,490 USD/MMBtu, 22 centavos menos que el viernes pasado. El precio del contrato NYMEX de marzo de 2024 disminuyó a 2,079 USD/MMBtu, 63 centavos menos que el viernes pasado.

El precio del contrato de futuros en EE. UU. del primer mes ha disminuido después de superar los 3,00 USD/MMBtu a mediados de enero. El precio de la franja a 12 meses que promedia los contratos de futuros desde marzo de 2024 hasta febrero de 2025 disminuyó 14 centavos a 2,767 dólares/MMBtu.

Futuros de Asia

Según los datos Bloomberg Finance, L.P., los precios promedio semanales de los futuros de gas natural licuado (GNL) para entregas en Asia Oriental cayeron 7 centavos, alcanzando un promedio semanal de USD 9,464/MMBtu.

Futuros en Europa

Mientras tanto, los futuros del gas natural para entrega en el Title Transfer Facility (TTF) de los Países Bajos aumentaron 22 centavos, llegando a un promedio semanal de USD 9,1628/MMBtu. En la misma semana del año anterior (semana que finalizó el 1 de febrero de 2023), los precios eran de USD 19,43/MMBtu en Asia Oriental y de USD 18,04/MMBtu en el TTF.

Los precios del gas natural tienen un impacto significativo en la economía global y en el sector energético, ya que el gas natural es utilizado ampliamente para generar electricidad, como combustible de calefacción y como materia prima en la industria.

El aumento en los precios del gas natural en el TTF de los Países Bajos ha sido atribuido a factores como la estabilidad en la demanda europea y las expectativas de condiciones climáticas adversas.

Estos cambios en los precios reflejan las variaciones en la oferta y la demanda, así como otros factores que afectan al mercado del gas natural a nivel global. La caída en los precios del GNL en Asia Oriental ha sido atribuido a una disminución en la demanda y a un exceso de oferta en la región.

Si desea obtener más información o tiene alguna pregunta sobre los precios del gas natural, no dude en ponerse en contacto con nuestro equipo de expertos, contacto@gnlglobal.com Estamos aquí para ayudarle.

GNL GLOBAL

Venture Global y Grain LNG firman acuerdo sobre uso de la terminal a largo plazo

Venture Global y Grain LNG firman acuerdo sobre uso de la terminal a largo plazo

Venture Global y Grain LNG firman acuerdo sobre uso de la terminal a largo plazo 1894 1222 GNL GLOBAL

La terminal más grande de Europa, Grain LNG y el desarrollador estadounidense, Venture Global, anunciaron este lunes la ejecución de un acuerdo vinculante de uso de la terminal británica a largo plazo (TUA) que permite la regasificación y venta de gas natural licuado (GNL) de todas las plantas de Venture Global en Luisiana, incluido CP2 LNG, sujeto a la obtención de los permisos federales necesarios.

Según el acuerdo, Venture Global tendrá la posibilidad de acceder a 3 millones de toneladas por año (3MTPA) de capacidad de almacenamiento y regasificación de GNL en la terminal receptora de GNL de Isle of Grain durante dieciséis años a partir de 2029, lo que equivale a hasta el 5% del promedio de la demanda de gas del del Reino Unido.

Este es el segundo acuerdo del competitivo proceso de subasta de Grain LNG que se lanzó en septiembre de 2023.

«El resultado exitoso de la subasta asegura aún más el futuro de la terminal de importación de GNL más grande de Europa hasta mediados de la década de 2040», dijo el comunicado.

Terminal Grain LNG . Imagen cortesia de https://mma.prnewswire.com/media/2334035/Two_Ships_at_Night_png.jpg.

Grain LNG

Grain LNG, que actualmente se encuentra en una expansión significativa, pronto tendrá suficiente capacidad de regasificación para atender aproximadamente un tercio de la demanda de gas del Reino Unido, sirviendo como puerta de entrada al mercado energético del Reino Unido, así como a la región europea en general. El Reino Unido ha visto recientemente un aumento significativo en las importaciones de GNL a medida que Europa ha diversificado sus fuentes de GNL.

Con volúmenes en todos sus proyectos (Calcasieu Pass, Plaquemines LNG y CP2 LNG), esta inversión reforzará el estatus de Venture Global como proveedor estratégico para Europa, dijo el comunicado. Agregando que la flexibilidad y acceso a los volúmenes de Venture Global serán fundamentales para los esfuerzos del Reino Unido y Europa para reemplazar los volúmenes de GNL de otros proveedores.

Hasta la fecha, Venture Global ha exportado alrededor del 75% de sus cargamentos a Europa.

Mike Sabel, director ejecutivo de Venture Global, dijo: «Venture Global está encantado de anunciar nuestra primera inversión en infraestructura de GNL fuera de los Estados Unidos, reforzando nuestra capacidad de suministrar GNL desde todos nuestros proyectos. La terminal de GNL Grain LNG es una puerta de entrada importante a un mercado más amplio, el mercado europeo y esperamos abastecer a la región a través de este nuevo punto de acceso en los próximos años».

Por su parte, Katie Jackson, presidenta de National Grid Ventures, dijo: «Estoy encantada de que hoy podamos anunciar el segundo resultado de nuestra subasta de septiembre, iniciando una asociación a largo plazo con Venture Global. Las importaciones de GNL desempeñan un papel fundamental para garantizar que todo del Reino Unido tiene el gas que necesita, cuando lo necesita, proporcionando un suministro flexible y fiable de gas para calentar los hogares de las personas.

El Reino Unido ha visto recientemente un aumento significativo en las importaciones de GNL a medida que Europa ha buscado fuentes de energía alternativas. La incorporación de nuestro primer cliente estadounidense diversifica aún más nuestra base de proveedores, respalda la seguridad energética de los consumidores del Reino Unido y garantiza el futuro de nuestro sitio de clase mundial hasta 2045″.

GNL GLOBAL

Precios del GNL en Asia se mantienen por debajo de USD 10/MMBtu por tercera semana

Precios del GNL en Asia se mantienen por debajo de USD 10/MMBtu por tercera semana

Precios del GNL en Asia se mantienen por debajo de USD 10/MMBtu por tercera semana 1472 858 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) vendido en los mercado de Asia pero se mantuvieron, por tercera semana consecutiva, por debajo de los 10 dólares por millón de unidades térmicas británicas (MMBtu), ya que la débil demanda continúa controlando los precios.

Según informe de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL spot para las entregas en marzo, al noreste de Asia LNG-AS, se estimó en USD9,60/MMBtu, según fuentes de la industria (ver gráfico).

Asia

En Asia, los precios más bajos han impulsado un aumento en la actividad de compra en el sur del continente, especialmente en China, donde diversos compradores han recurrido al mercado spot debido a las expectativas de un final frío de la temporada de calefacción. Samuel Good, jefe de precios de GNL en la agencia de precios de materias primas Argus, señaló el interés de China en el mercado.

El impulso bajista del mercado se ha desacelerado recientemente a medida que se fueron acumulando gradualmente posiciones cortas durante enero, dijo Jake Horslen, analista senior de GNL de Energy Aspects.

«Todos los ojos están ahora puestos en las alineaciones europeas de GNL para febrero para intentar evaluar qué impacto tendrán la interrupción de Freeport y los desvíos de Qatar en la tasa de importaciones en las próximas semanas», añadió.

Europa

En Europa, los precios del gas en el centro holandés TTF se mantuvieron estables el viernes, ya que la fuerte producción de energía eólica y las temperaturas suaves para la época del año frenaron la demanda.

«Los mercados en general se sienten muy cómodos con la probabilidad de que Europa termine el invierno con el almacenamiento todavía medio lleno», dijo Alex Froley, analista de GNL de la firma de inteligencia de datos ICIS.

«Eso hace que sea más fácil volver a llenar el almacenamiento durante el verano, mientras que a finales de este año y principios de 2025 podríamos comenzar a ver el impacto de la nueva producción estadounidense de proyectos como la etapa tres de Corpus Christi, lo que significa que la situación global mejorará», dijo Froley. dicho.

Según mostraron los datos de Gas Infrastructure Europe, los depósitos de gas de Europa están actualmente llenos al 70%.

S&P Global Commodity Insights evaluó su precio de referencia diario de GNL del Noroeste de Europa (NWM) para cargamentos entregados en marzo sobre una base ex-buque (DES) en USD 8,509/mmBtu el 1 de febrero, un descuento de USD0,70/MMBtu respecto al precio del gas de marzo en el centro holandés o TTF.

Argus evaluó el precio en USD 8,500 /MMBtu, mientras que Spark Commodities lo evaluó en 8,561 USD/MMBtu.

Freeport LNG

El exportador estadounidense Freeport LNG, el segundo mayor exportador de Estados Unidos, dijo el viernes que una de las tres unidades de licuefacción en su planta de Texas estará fuera de servicio durante aproximadamente un mes debido a un problema técnico ocasionado por la helada del Ártico. Esta interrupción ha tenido poca repercusión en los precios debido a la amplia disponibilidad de carga en la cuenca del Atlántico.

«Hubo poca reacción de los precios después del anuncio de un tiempo de inactividad en Freeport LNG, con una amplia disponibilidad de carga en la cuenca del Atlántico», dijo Good.

Según mostraron los datos de seguimiento de barcos de LSEG, las exportaciones estadounidenses de GNL cayeron el mes pasado casi un 5% por debajo del récord de diciembre, esta caída ha sido atribuida al clima frío y la interrupción de Freeport.

Fletes

Las tarifas de flete spot de GNL cayeron por novena semana consecutiva, con las tarifas del Atlántico estimadas en 52.750 dólares por día el viernes y las tarifas del Pacífico en 53.250 dólares por día, dijo Qasim Afghan, analista de Spark Commodities.

GNL GLOBAL

S&P Global Platts

Exportaciones de GNL de EE. UU. en enero cerca de máximos históricos a pesar de la incertidumbre sobre las exportaciones

Exportaciones de GNL de EE. UU. en enero cerca de máximos históricos a pesar de la incertidumbre sobre las exportaciones 600 381 GNL GLOBAL

Las exportaciones estadounidenses de GNL en enero se acercaron a los máximos históricos establecidos el mes pasado a pesar de períodos de clima más frío y la incertidumbre sobre las políticas de GNL del gobierno estadounidense, indicó un informe publicado por S&P Global Commodity Insights.

Según datos de S&P Global Commodity Insights, las exportaciones aumentaron a 8,56 millones de toneladas al 31 de enero. Esto fue alrededor del 97% de los niveles observados el mes pasado, que fueron las exportaciones mensuales más altas jamás registradas fuera de Estados Unidos.

Del total, el 48% se dirigía a Europa, el 10% a Asia, el 5% a Sudamérica y el 3% a Norteamérica, quedando el resto aún por nominar.

Aunque las exportaciones cayeron mes tras mes, aún así se acercaron a niveles récord. Esto llega en un momento en el que rachas de clima más frío están afectando a partes de Estados Unidos.

Los exportadores estadounidenses de GNL cancelaron múltiples cargamentos durante la semana pasada debido a que las temperaturas gélidas interrumpieron las operaciones en las terminales y provocaron que los precios al contado del gas estadounidense se dispararan, creando un incentivo para aquellos que podrían vender gas nuevamente en el mercado interno en lugar de exportarlo como GNL, según fuentes del mercado de la Cuenca Atlántica.

Los episodios de clima helado de las últimas semanas habían provocado que los precios del gas natural estadounidense se dispararan, empujando los valores de Henry Hub por encima de los precios del GNL en la costa del Golfo de Estados Unidos y el noroeste de Europa.

Platts, parte de S&P Global, evaluó el Marcador de la Costa del Golfo para cargas FOB estadounidenses que se cargan entre 30 y 60 días en $7,88/MMBtu el 30 de enero, un aumento de 46 centavos/MMBtu en el día. Al mismo tiempo, el precio del GNL del noroeste de Europa para marzo se evaluó en 8,790 $/MMBtu, 47,3 centavos/MMBtu más. Esto colocó a ambos marcadores de GNL en poco más de dos semanas.

Platts evaluó el Henry Hub estadounidense en 2,265 $/MMBtu el 30 de enero, enfriándose desde un máximo de 12,97 $/MMBtu el 12 de enero, cuando se evaluó por encima de los marcadores GCM y NWE.

Aunque el clima más frío está afectando actualmente al mercado estadounidense, se espera que el país vuelva a tener temperaturas más suaves en las próximas semanas.

Problemas de Freeport

Aunque las exportaciones estadounidenses se mantuvieron saludables en enero, Freeport LNG anticipa que el Tren 3 en la plantade exportación de Texas estará fuera de línea durante aproximadamente un mes debido a un problema eléctrico que afectó a la unidad de licuefacción durante la reciente ola de frío en el Golfo de Estados Unidos.

Las fuentes aún no estaban seguras del impacto, pero esperaban que «afectara primero al transporte marítimo, [y]… continuara siendo bajista, especialmente cuando Asia continúa [guardando] silencio», dijo una fuente.

Los comerciantes con sede en el Atlántico sugirieron que la duración actual de la interrupción de Freeport debería tener poco impacto debido a los altos inventarios y la demanda relativamente débil de los sectores residencial y comercial en Europa y Asia.

«Las exportaciones de GNL de EE. UU. del 1 al 28 de enero de 2024 fueron mayores que las del mismo período de 2023, debido en gran parte al regreso de Freeport LNG a su funcionamiento en febrero-marzo de 2023 luego de una interrupción prolongada», dijo Anusha De Silva, directora y Theo Kassuga, analista de GNL de S&P Global, dijeron en un informe. «Freeport LNG ha exportado 1,1 millones de toneladas con carga hasta lo que va de 2024, o el 96% de su capacidad sobre una base anualizada. Nuestro último pronóstico (que no incorpora la interrupción actual) supone exportaciones de la planta para todo el año 2024. totalizará 14 millones de toneladas/año, o el 92% de la capacidad nominal».

La pareja agregó que, en comparación, la utilización de Freeport LNG fue del 84% de su capacidad en 2023 después de que la instalación reanudó las operaciones en sus tres trenes a principios de 2023, luego de un cierre de más de ocho meses debido a un incendio en la planta en junio de 2022. Desde El tercer tren del proyecto se puso en marcha en mayo de 2020, la utilización anual de Freeport LNG alcanzó un máximo del 93% en 2021.

Perspectiva geopolítica

El mercado también continúa bajo presión por la decisión de la administración del presidente Joe Biden de detener nuevos proyectos de GNL en EE. UU., en medio de una revisión de sus políticas de GNL debido a su impacto climático, y el análisis de S&P Global destaca la importancia del GNL de EE. UU. para Europa para reemplazar la pérdida. Flujos rusos en medio de la guerra en curso en Ucrania.

«Gracias a sus exportaciones de GNL, Estados Unidos pudo salvar a Europa del arma gasística de Rusia», dijeron en un informe el director ejecutivo global de S&P, Laurent Ruseckas, el vicepresidente Michael Stoppard y la directora Anusha de Silva. «En el aspecto comercial, sin expectativas de que los flujos rusos vuelvan a la ‘normalidad’ en el corto plazo y con la UE habiendo asumido un compromiso político (no vinculante) de eliminar completamente el gas ruso para 2027, una lucha europea para asegurar el mediano plazo El suministro de GNL está en marcha».

Los analistas agregaron que con la seguridad energética ahora en el centro del escenario y el GNL estadounidense considerado extremadamente seguro, los actores europeos ahora están tratando de asegurar el consumo a largo plazo de GNL estadounidense y así financiar la nueva capacidad de licuefacción estadounidense.

Fuente: S&P Global Commodity Insights

GNL GLOBAL

Hungría interesada en comprar GNL de Qatar a largo plazo

Hungría interesada en comprar GNL de Qatar a largo plazo

Hungría interesada en comprar GNL de Qatar a largo plazo 1608 1134 GNL GLOBAL

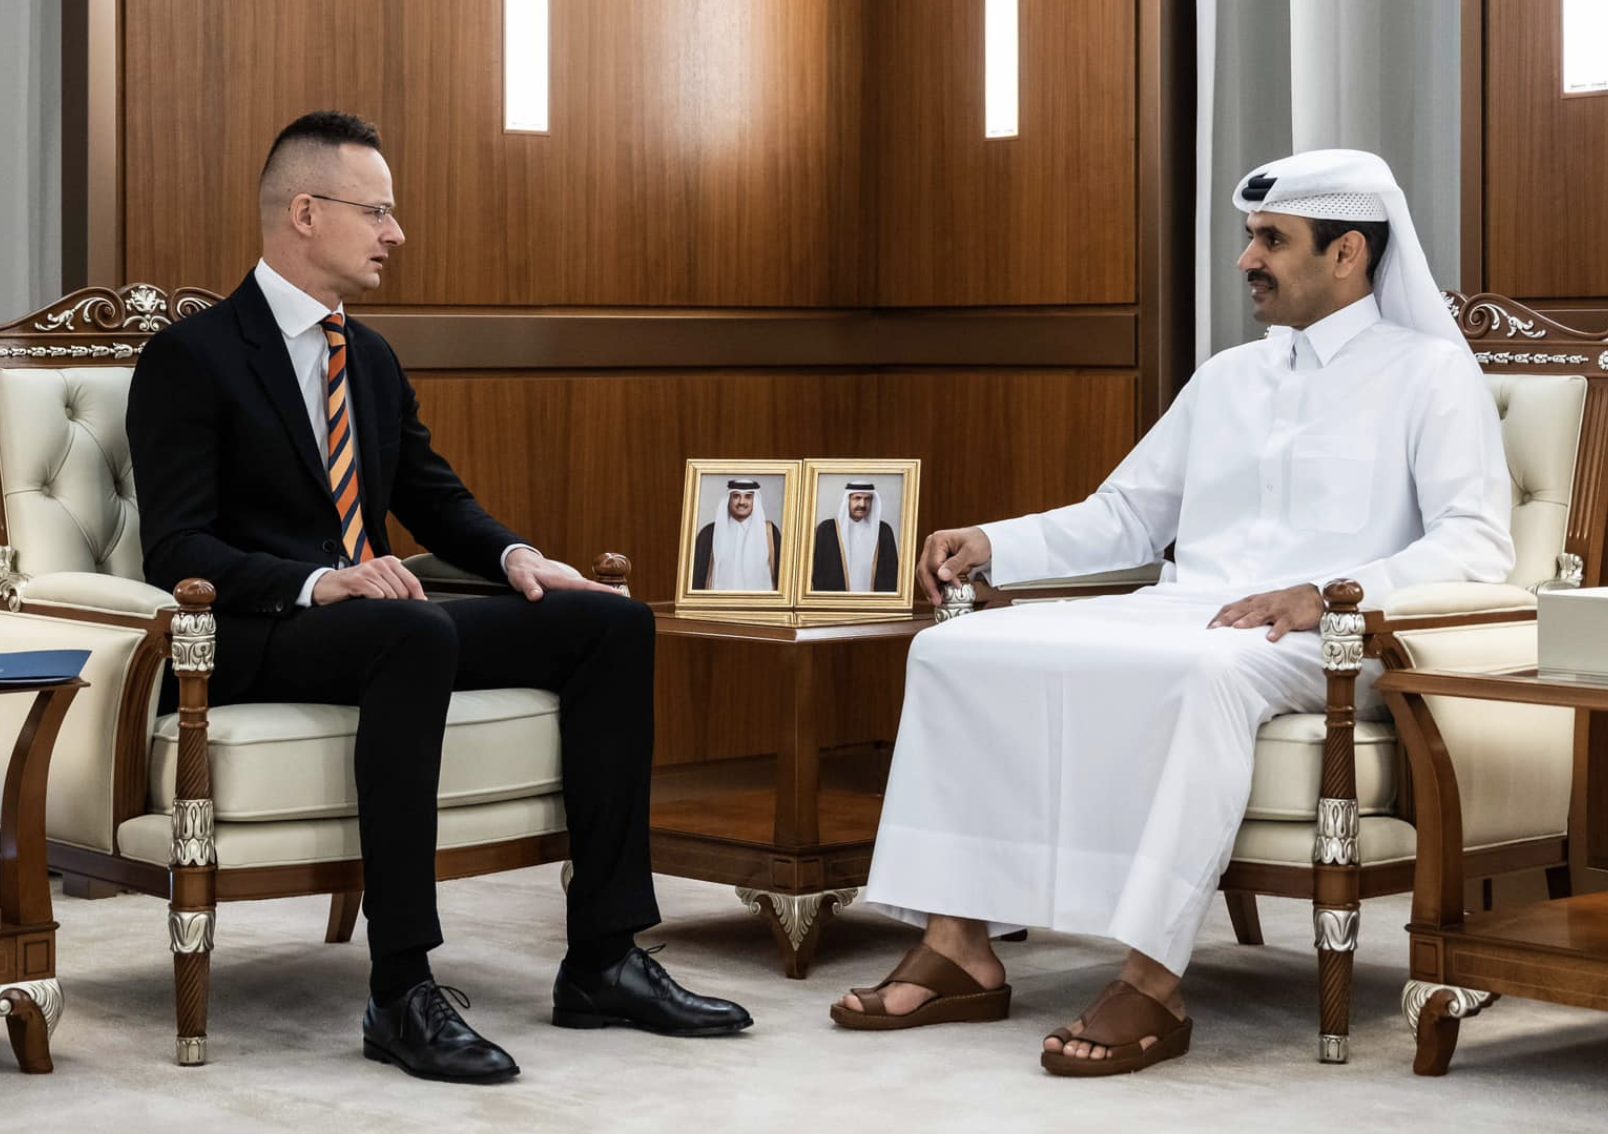
Después de entrevistarse con su homólogo qatarí y los ministros de Energía y Finanzas de Hungría, Péter Szijjártó afirmó que habían discutido varias cuestiones importantes de la cooperación bilateral, como la seguridad del suministro energético, que sigue siendo fundamental en Europa, informó el diario Hungary Today.

El ministro hizo hincapié en la necesidad de atraer fuentes de energía nuevas y adicionales sin reemplazar a los proveedores existentes.

El político subrayó que Qatar aumentará significativamente sus exportaciones de GNL a partir de 2026 y que, tras el acuerdo político anterior, han comenzado las negociaciones entre empresas sobre el suministro de GNL a Hungría.

El ministro húngaro también señaló que lo que más interesa a ambas partes es un contrato a largo plazo.

Imagen https://www.facebook.com/photo/?fbid=915333760059918&set=pcb.915334143393213

Respecto a las posibles rutas de tránsito, señaló que existen varias opciones, ya sea a través de terminales de GNL en Turquía, Grecia o Polonia.

Sin embargo, la ruta del sudeste europeo requeriría la rápida implementación de proyectos de expansión de capacidad en curso, añadió.

A continuación, el Ministro Szijjártó acogió con satisfacción el continuo desarrollo de las relaciones económicas bilaterales y la superación del récord de exportaciones. «En Qatar, se valora mucho que Hungría haya podido demostrar el año pasado que puede gestionar su economía sin fondos de la UE, e incluso mantener su economía en una senda de crecimiento, y pudimos establecer un récord de inversión y exportación». “Los qataríes ven a Hungría como un destino de inversión muy fiable y atractivo. Esperan avances en el próximo período, especialmente en inversión en infraestructura y cooperación financiera”, añadió.

El político se refirió al conflicto de Oriente Medio, que destacó que era un tema de gran preocupación para todo el mundo y que era necesaria una acción global para evitar una escalada. Entre los acontecimientos negativos, citó los enfrentamientos entre Israel y Hezbolá del Líbano y los ataques a buques mercantes y bases militares estadounidenses en la región.

Fuente: Hungary Today

GNL GLOBAL

Center on Global Energy Policy at Columbia | SIPA

Consecuencias de la pausa para el GNL de EE. UU.

Consecuencias de la pausa para el GNL de EE. UU. 374 138 GNL GLOBAL

Tres académicos del CGEP opinan sobre las consecuencias de la decisión de la administración Biden de pausar las aprobaciones pendientes de las exportaciones de gas natural licuado (GNL) de los EE. UU. a países que no tienen acuerdos de libre comercio. 1] Anne-Sophie Corbeau analiza la pausa en el contexto del mercado más amplio del GNL. Ira Joseph asume su importancia para los propios proyectos y su relación con el mercado del gas de los Estados Unidos, y Akos Losz analiza las implicaciones a largo plazo para el mercado global del gas y la política climática de los Estados Unidos.

Anne-Sophie Corbeau

En primer lugar, esta decisión no afectará a los proyectos de GNL de EE. UU. actualmente en construcción. Para 2028, EE. UU. tendrá 232 mil millones de metros cúbicos al año (bcm/año) de capacidad de exportación de GNL, de los 126 de hoy, muy por delante de Qatar (171 bcm/y). Además, el mundo está actualmente involucrado en la mayor expansión de la capacidad de GNL hasta la fecha, con 280 bcm/y en construcción. El impacto a medio plazo de esta decisión será mínimo.

A largo plazo, la pregunta es si el mundo necesita GNL adicional más allá de esa capacidad, ya sea de los EE. UU. o no. Las respuestas varían entre las instituciones, pero las opiniones alcistas sobre la demanda futura de GNL tienden a estar más en línea con los escenarios de negocio como de costumbre que con los que piden reducciones significativas en las emisiones de GEI. 2] Mientras tanto, los escenarios netos de cero tienden a mostrar una mayor reducción (en comparación con los escenarios habituales) en las exportaciones de GNL de EE. UU. que en las de Oriente Medio.[ 3] Esa capacidad de EE. UU. podría quedar varada con el tiempo.

Se ha prestado mucha atención al mercado de la UE, pero su apetito por GNL eventualmente disminuirá a medida que disminuya su consumo de gas. El futuro del GNL permanece en Asia, con China utilizando el GNL como elemento de equilibrio en su ecuación oferta/demanda, mientras que el GNL tiene que luchar para desplazar el carbón en otras economías asiáticas en desarrollo.

Esta pausa será importante para evaluar un parámetro clave del GNL, además de los factores económicos y de mercado: su huella ambiental, especialmente la afirmación de que el GNL de EE. UU. podría ser peor que el carbón.[ 4] Las plantas de GNL afectadas por la pausa podrían estar en línea a finales de la década de 2020 en el mejor de los casos; por lo tanto, es de suma importancia que estén preparadas para ser competitivas «ambientalmente» dados los recientes desarrollos sobre las regulaciones de metano en la UE. Dada la mayor atención a la reducción de estas emisiones, es probable que las medidas regulatorias se vuelvan más estrictas y amplias en lugar de más indulgentes, y eventualmente incluyan a otros importadores clave de GNL. Para estos proyectos de GNL, esto significa tener acceso a emisiones de metano muy bajas de gas aguas arriba y reducir las emisiones de metano, así como usar electricidad limpia para licuar el gas natural o la captura, utilización y almacenamiento de carbono, en la planta de licuefacción, lo que potencialmente obliga a otras plantas de GNL de EE. UU. (existentes y en construcción) a hacer lo mismo. En un mundo en el que los suministros de GNL compiten, otros exportadores con cadenas de valor más simples harán la inversión para reducir la huella de carbono de su GNL.

Mientras tanto, pronto podría presentarse una nueva salida para el gas estadounidense: exportar hidrógeno o sus derivados basados en gas. Pero también tendrá que ser de bajas emisiones.

Ira Joseph

La pausa de la aprobación regulatoria del Departamento de Energía de los Estados Unidos (DOE) para los proyectos emergentes de GNL pone un foco más brillante en la relación entre la producción de GNL y el cumplimiento de los estándares ambientales. Si bien 17 proyectos de GNL se ven teóricamente afectados por esta pausa, solo cuatro, Calcasieu Pass 2 (CP2) de Venture Global, Delfin LNG, Lake Charles LNG y Commonwealth LNG, son notables dado lo lejos que han progresado comercialmente. 5] Entre estos cuatro proyectos hay 21 millones de toneladas por año (mtpa) (29 bcm/año) de acuerdos de venta y compra firmados en los últimos dos años. Este total constituye el 37 por ciento de su capacidad diseñada.[ 6] Estos proyectos aún no han recibido una decisión final de inversión, ya que ninguno de los cuatro tiene contratos que suman más del 50 por ciento de la capacidad del proyecto. Es seguro asumir que es poco probable que esta capacidad vea la luz del día antes de 2028 en función del tiempo típico que se tarda en construir una unidad greenfield, con la posible excepción de CP2 dado su diseño modular y su historial de entrega más rápida.

Estudiar el impacto ambiental de los proyectos de GNL fue un paso necesario dada la naturaleza cambiante del mercado del gas de los Estados Unidos. Ya existía una supervisión y controles más estrictos sobre las emisiones de metano en el sector ascendente, que históricamente representaba el 60 por ciento de las emisiones a lo largo de la cadena de valor del gas de EE. UU., por lo que era lógico que el mercado aguas abajo de más rápido crecimiento para el gas de EE. UU., el sector del GNL, recibiera un tratamiento similar y más completo. El gas de alimentación para el uso de GNL ha pasado de esencialmente nada en 2016 a constituir el 15 por ciento de la demanda de gas de los Estados Unidos. Para 2030, este número subirá a más del 20 por ciento y, si todos estos proyectos en modo de pausa avanzan, el 30 por ciento de la demanda es una posibilidad distinta.[ 7]

La pausa del DOE no detiene el desarrollo de los proyectos. Nada impide que estos proyectos de GNL continúen firmando contratos de GNL con los compradores, lo cual es esencial para su éxito. Un proyecto típico de GNL buscará al menos el 80 por ciento de su capacidad bajo un contrato a largo plazo antes de declarar la decisión final de inversión (FID) y bloquear la financiación sin recurso necesaria para financiar la construcción y las operaciones iniciales. 8] 

El efecto de la pausa en el mercado más amplio del GNL es mínimo en este momento. Grandes cantidades de capacidad de GNL en construcción en los EE. UU. y Qatar no tienen volumen bajo contratos a largo plazo. Incluso entre el GNL que está en contrato de proyectos emergentes, al menos el 40 por ciento se vende a los actores de la cartera que tendrán que revender el GNL a los usuarios finales o a un mercado al contado como Europa. Si a los compradores les preocupa que la pausa del DOE sea un riesgo para su seguridad de suministro, se ofrece mucho GNL para disiociar estas preocupaciones.

Akos Losz

Dos suposiciones parecen haber informado la decisión de detener temporalmente las aprobaciones pendientes de las exportaciones de GNL a países que no están en el acuerdo de libre comercio (TLC): que el impacto en los mercados globales de gas, y la seguridad de suministro de los aliados, será mínimo,[9] y que limitar las aprobaciones de las aprobaciones de exportación a países que no son del TLC podría ser una herramienta efectiva para limitar el ciclo de vida de las emisiones de GEI del gas estadounidense.[ 10] Ambas suposiciones pueden resultar erróneas, dependiendo de lo que suceda después de la pausa.

Cuando se trata de los impactos en el mercado del gas, la pregunta crucial es cuánto GNL necesitará el mundo en el período 2030-2050. Los pronósticos varían enormemente, pero la mayoría de las rutas de negocio como de costumbre, e incluso algunas que cumplen con cero netos, muestran que la capacidad actual de GNL más en construcción está por debajo de la demanda proyectada, al menos durante algunas partes de este período. 11] Uno podría sentirse cómodo con el hecho de que solo EE. UU. tiene otros 90 mtpa de capacidad pre-FID ya totalmente permitido tanto por la Comisión Reguladora Federal de la Energía (FERC) como por el DOE.[ 12] Sin embargo, solo uno de estos proyectos (Delfin LNG) ha asegurado contratos vinculantes de GNL hasta la fecha (por 3 mtpa),[13] mientras que los otros han luchado por progresar o se han estancado por completo.

También se podría reconfortar con el hecho de que hay aproximadamente 200 mtpa de capacidad pre-FID fuera de los EE. UU. que puede llenar plausiblemente un vacío de suministro.[14] Sin embargo, el 40 por ciento de esta capacidad se encuentra en Rusia (afectado por las sanciones occidentales), el 15 por ciento en África Oriental (plagada de problemas de superficie) y otro 15 por ciento en México (sujeto a la jurisdicción del DOE, ya que los proyectos toman gas de alimentación de los EE. UU.). Si la demanda global de GNL entra en caída libre en una década (como sugieren algunos escenarios netos de cero),[15] entonces el destino de los proyectos de EE. UU. importa poco. Pero si la demanda está más cerca de las proyecciones actuales de la industria (o de las vías de cero neto más intensivas en GNL)[16], entonces cualquier restricción en el futuro suministro de GNL de EE. UU. bien puede tener un impacto tangible en los saldos globales de 5 a 10 años a partir de ahora, especialmente si la suspensión actual de los permisos se mantiene o se extiende en el futuro. En realidad, el GNL de EE. UU. no tiene muchas alternativas fáciles, a menos que Qatar decida emprender nuevas rondas de expansión. Mientras tanto, la politización de las exportaciones de GNL ya está impulsando a los responsables políticos europeos[17] y asiáticos[18] a reevaluar el perfil de riesgo del GNL de EE. UU., y es probable que ralentice el ritmo de la contratación hasta que se despeje la incertidumbre regulatoria.

Las preocupaciones sobre las emisiones del ciclo de vida del GNL de EE. UU., especialmente las emisiones de metano en el parche de esquisto de EE. UU., son muy reales y justificadas. 19] Dado que la mayoría de las emisiones de metano se concentran aguas arriba de las plantas de licuefacción,[20] es más efectivo dirigirse a estas emisiones directamente en la fuente, como ya lo hacen las reglas de metano de la EPA,[21] y potencialmente podría hacerlo aún mejor, en lugar de indirectamente y selectivamente a través de las autorizaciones no al TLC del DOE para las exportaciones de GNL. Imponer un estándar de rendimiento de GEI separado en las plantas de licuefacción de EE. UU. basado en las mejores prácticas de la industria sería una política sensata para cualquier administración que se tome en serio el cambio climático. Conocer las emisiones reales es un primer paso vital. Sin embargo, elegir un puñado de proyectos con solicitudes pendientes del DOE para estudiar más a fondo su impacto climático al tiempo que se da a todos los proyectos operativos, en construcción y totalmente aprobados pre-FID un pase libre no es posiblemente la forma más efectiva de frenar las emisiones de GEI relacionadas con la exportación de GNL.

Fuente: Artículo originalmente publicado por Centro de Política Energética Global de la Universidad de Columbia, Escuela de Asuntos Internacionales y Públicos

GNL GLOBAL

Terminal británica Grain LNG lanza una subasta de 9 MTPA de capacidad

Grain LNG y Sonatrach firman acuerdo para ampliar contrato de almacenamiento y reenvío de GNL a largo plazo

Grain LNG y Sonatrach firman acuerdo para ampliar contrato de almacenamiento y reenvío de GNL a largo plazo 820 686 GNL GLOBAL

Grain LNG anunció hoy, 31 de enero de 2024, un acuerdo de diez años que ampliará la capacidad de almacenamiento y reenvío a largo plazo de SONATRACH en la terminal de Grain LNG a partir de enero de 2029.

Según el comunicado de SONATRACH, se trata del primer acuerdo que cubre una capacidad de importación de 125 GWh/d (equivalente a 3 millones de toneladas anuales de GNL), resultante del proceso de subasta competitiva iniciado por Grain LNG, lanzado en septiembre de 2023. El éxito de este proceso de subasta garantiza la futuro de la mayor terminal de importación de GNL de Europa para la próxima década.

Terminal británica Grain LNG lanza una subasta de 9 MTPA de capacidad
Terminal británica Grain LNG

La terminal Grain LNG, ubicada en la Isla de Grain en Kent, dijo que se está ampliando la capacidad actualmente para almacenar y entregar las cantidades necesarias de gas para satisfacer hasta el 33% de la demanda de gas del Reino Unido. Este último ha experimentado recientemente un aumento significativo de las importaciones de GNL gracias a la diversificación europea de sus fuentes de suministro de GNL.

Katie Jackson, presidenta de National Grid Ventures, afirmó: “Hoy se marca otro hito importante para garantizar la seguridad energética del Reino Unido. Las importaciones de GNL desempeñan un papel vital para garantizar que el Reino Unido pueda tener el gas que necesita, cuando lo necesita, al proporcionar un suministro flexible y confiable de gas para calentar los hogares y respaldar el crecimiento de la producción de energía renovable.

Este acuerdo garantiza que la terminal Grain LNG pueda seguir contando con una base diversificada de proveedores en la cuenca atlántica. Estoy encantada de que SONATRACH haya demostrado, una vez más, un compromiso a largo plazo con nuestras instalaciones de clase mundial, en las que confían los consumidores del Reino Unido, y espero continuar nuestra relación de trabajo con SONATRACH en los próximos años».

Por su parte, Mayouf Belgacem, vicepresidente de marketing de SONATRACH declaró: “Esperamos que el GNL siga desempeñando un papel esencial en la preservación de las actividades económicas y la seguridad del suministro energético en el mundo. Al celebrar este acuerdo, expresamos nuestro deseo de fortalecer nuestra posición como socio a largo plazo de Grain LNG y un contribuyente sustancial a la seguridad del suministro de gas en el Reino Unido. Además, este acuerdo proporciona a SONATRACH acceso asegurado a la terminal de importación de GNL más grande de Europa, lo que contribuye a fortalecer la estrategia de marketing a largo plazo de SONATRACH en términos de diversificación de sus mercados de GNL.

Grain LNG es la terminal de GNL más grande de Europa.

GNL GLOBAL

Nebula Energy LLC compra participación mayoritaria en AG&P LNG

Nebula Energy LLC compra participación mayoritaria en AG&P LNG

Nebula Energy LLC compra participación mayoritaria en AG&P LNG 1196 854 GNL GLOBAL

AG&P LNG (AG&P Terminals & Logistics Pte Ltd), una subsidiaria de AG&P Group, anunció hoy que Nebula Energy LLC, una empresa totalmente integrada de inversión, desarrollo y gestión de activos con un enfoque en gas natural licuado (GNL) y captura y almacenamiento de carbono (CAC), compró una participación mayoritaria en la empresa.

Terminal de importación de GNL de Filipinas (PHLNG)

Con sede operativa en los Emiratos Árabes Unidos, AG&P LNG operará ahora como una subsidiaria independiente de Nebula Energy con oficinas clave en los Emiratos Árabes Unidos, Singapur, India, Vietnam e Indonesia.

Philippines LNG (PHLNG) . Imagen cortesía de AG&P LNG

Karthik Sathyamoorthy, director ejecutivo de AG&P LNG, dijo: «Estamos encantados de darle la bienvenida a Nebula Energy como nuestro principal accionista. El nuevo capital acelerará el despliegue del ecosistema de infraestructura de GNL para los mercados downstream al cubrir la necesidad de un suministro rentable de GNL. «Soluciones, habilitadas por Nebula Energy, combinadas con nuestras convincentes soluciones tecnocomerciales. Con esta asociación, AG&P LNG servirá singularmente como la fuente integrada de un solo punto para el rápido desbloqueo de la demanda del mercado a corto plazo. Es un privilegio para nosotros trabajar con Nebula Energy y hacer que esta energía limpia esté disponible de forma rápida y segura para las personas en todo el sur y sudeste de Asia».

Peter Gibson, presidente de Nebula Energy LLC, dijo: «Estamos entusiasmados de participar en el futuro de AG&P LNG y de acelerar el despliegue de estas redes vitales de energía limpia, incluidas terminales de GNL, soluciones de almacenamiento y transporte, y permitir la suministro rentable de este combustible. Esta asociación llega en un momento de un nuevo ciclo de suministro de GNL y una creciente demanda de GNL en los mercados asiáticos, donde el GNL está siendo cada vez más reconocido como el combustible crítico para reducir profundamente las emisiones de carbono. Con la presencia de AG&P LNG en todo En geografías de alto crecimiento, esperamos desbloquear rápidamente estos centros de demanda y facilitar fuentes confiables de suministro de GNL para igualar el crecimiento de la demanda».

Añadiendo: «Además, nos complace informar que Nebula Energy está estableciendo una empresa propietaria de buques, Nebula Energy Shipping, donde todos los activos marinos serán propietarios y estarán operados. Esta empresa proporcionará servicios de transporte eficientes y seguros para respaldar la creciente demanda. de nuestro negocio de GNL».

AG&P LNG tiene una cartera de crecimiento con un total de 6 terminales de GNL en desarrollo con una capacidad propuesta de 25 MTPA en varios proyectos de crecimiento internacional. De su cartera de proyectos de terminales de GNL, AG&P LNG es el operador de la primera terminal de importación y regasificación de GNL en Filipinas, denominada Terminal de Importación de GNL de Filipinas (PHLNG) ubicada en la Bahía de Batangas.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.