Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Futuros en el Henry Hub aumentan 2%

Menor producción y exportaciones récord de GNL, futuros de gas natural de EE. UU. suben un 2% 

Menor producción y exportaciones récord de GNL, futuros de gas natural de EE. UU. suben un 2%  2236 1212 GNL GLOBAL

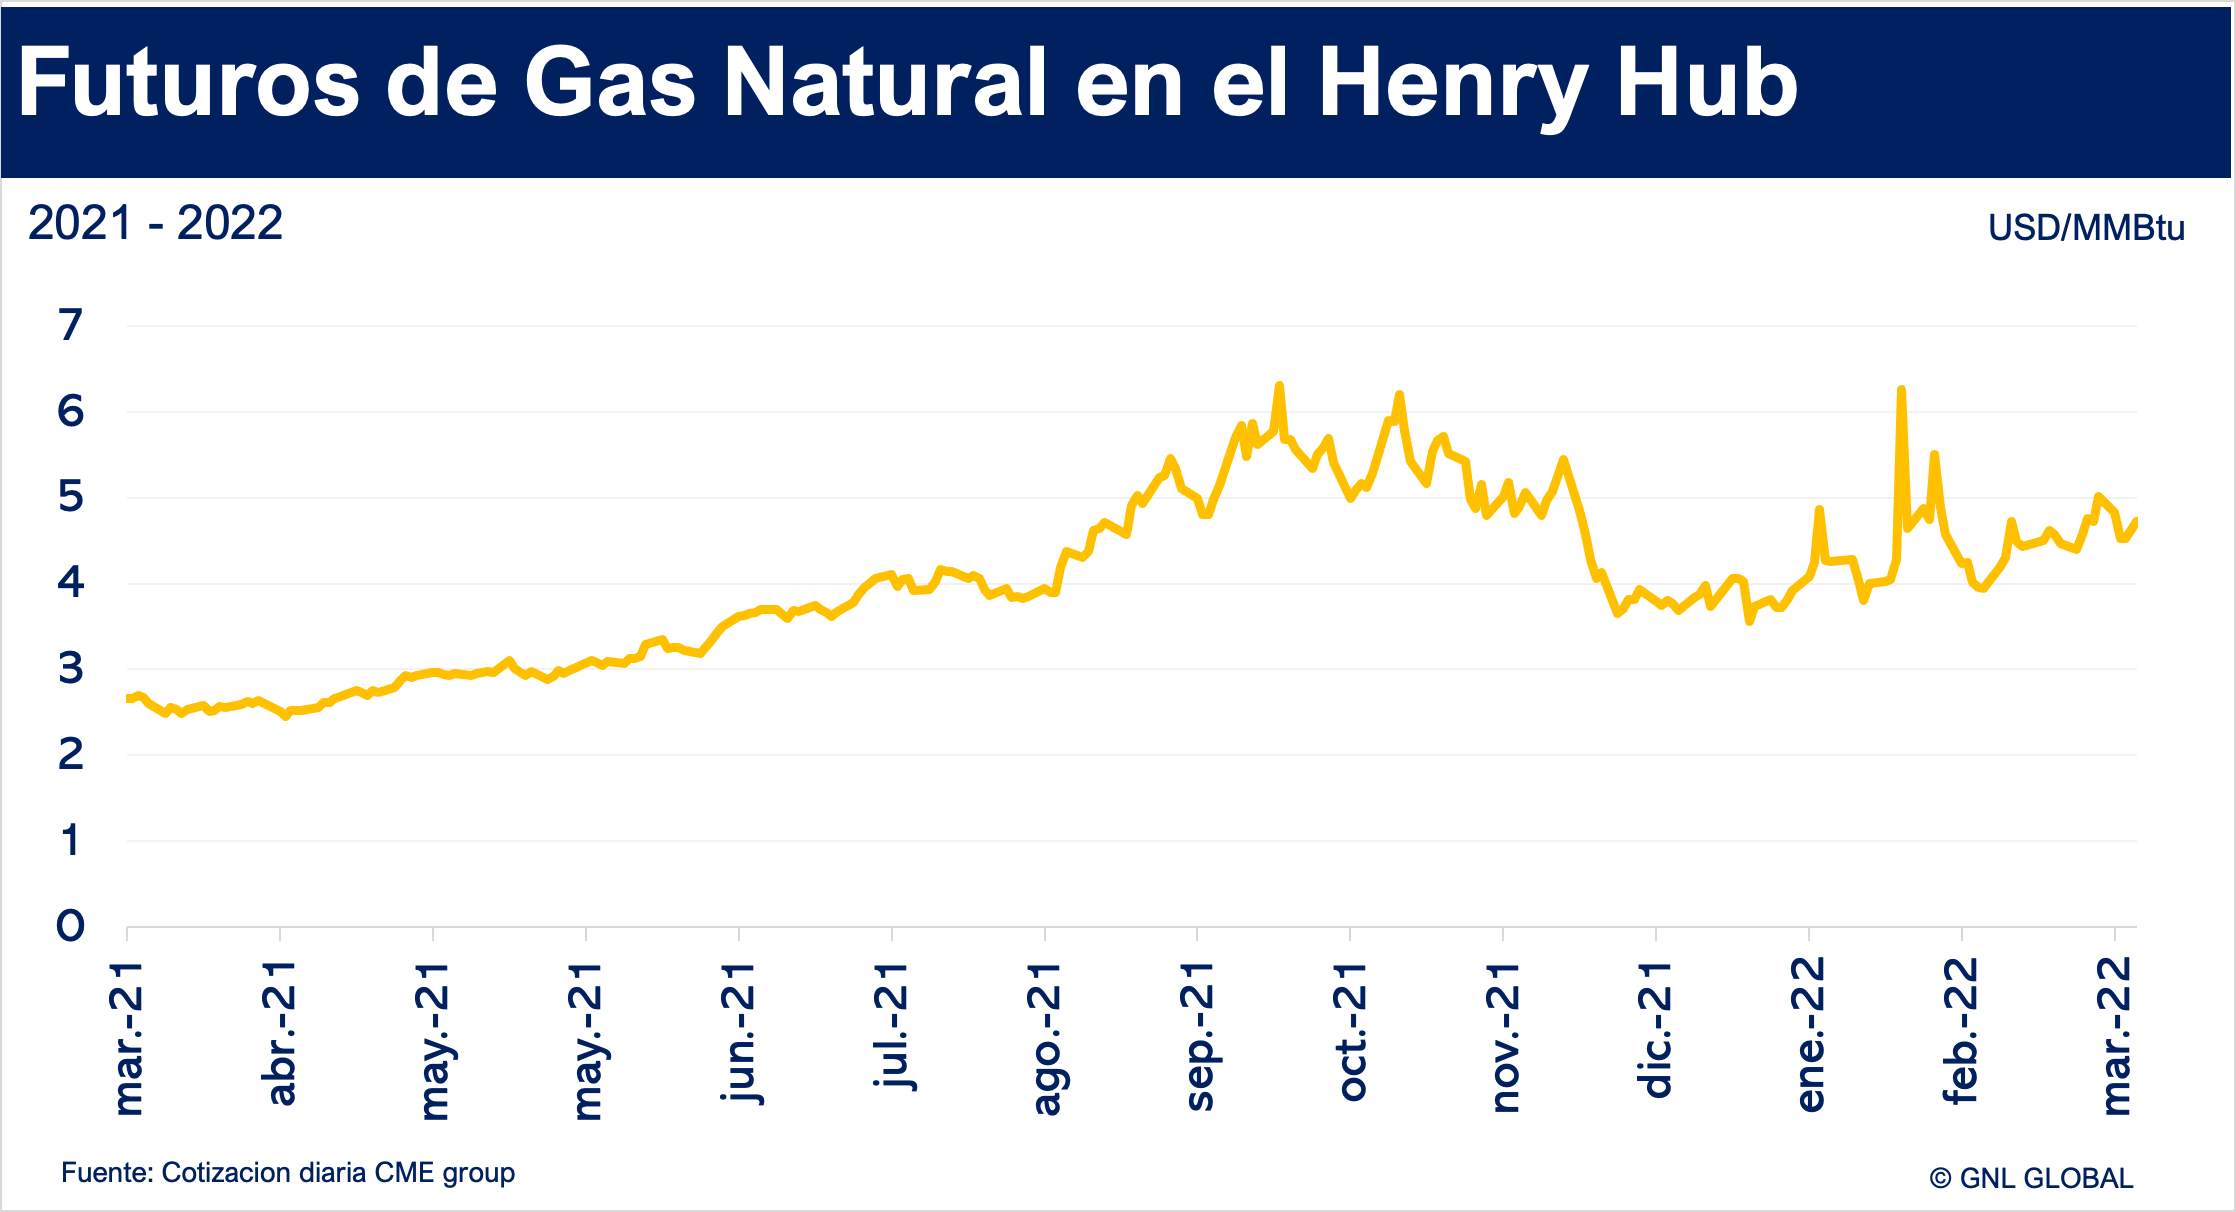
Los futuros de gas natural de EE. UU. subieron un 2% el viernes pasado, impulsados por los pronósticos de un clima frío, una menor producción, el aumento de las exportaciones de gas natural licuado (GNL) y una baja en generación de energía eólica, informo la agencia Reuters.

Los futuros de gas en EE. UU. en el NYMEX (font-month) subieron 9,4 centavos, o un 2,0%, para cerrar en USD 4,725/MMBtu el viernes 11 de marzo. 

Producción 

Reuters informó que la producción de gas estuvo en camino de caer a un mínimo de un mes de 91,5 bcfd el viernes, ya que el clima frío en algunas cuencas productoras podría haber reducido la producción. Sin embargo, también señaló que el aumento de precios se había producido a pesar de las previsiones de un aumento de la producción y de que el clima se mantendría templado durante las próximas dos semanas, lo que debería permitir que las empresas de servicios públicos comenzaran a agregar gas nuevamente al almacenamiento en dos semanas, aproximadamente una semana antes de lo habitual.

De acuerdo con los datos de Refinitiv, la producción promedio de gas en los 48 estados inferiores de EE. UU. está en camino de aumentar a 93,3 bcfd en marzo desde 92,5 bcfd en febrero, a medida que más pozos de petróleo y gas vuelven a estar en servicio. 

Clima frío aumentó los retiros de almacenamiento

Otro factor de influencia en el aumento de los precios fue el clima. El clima frío también impulsó más retiros de gas. La Administración de Información de Energía de los EE. UU. (EIA) indicó en su reporte semanal el jueves pasado que la tasa promedio de retiros del almacenamiento había sido un 10% más alta que el promedio de cinco años hasta ahora en la temporada de retiro (de noviembre a marzo). 

Los inventarios de gas en los EE. UU. alcanzaron la semana pasada los 1,519 billones de pies cúbicos (tcf), un 16,0 % por debajo del promedio de cinco años (2017-2021) de 1,809 tcf para esta época del año y el mayor porcentaje de reservas por debajo de lo normal registrado en cinco años desde mayo de 2019.

Exportaciones de GNL

Reuters también destacó que las exportaciones de GNL de EE. UU. se han mantenido sólidas en los últimos meses debido al aumento en los precios mundiales del gas.

Los futuros del gas europeo se han disparado a máximos históricos, contribuyendo notablemente a elevar las exportaciones de GNL estadounidense a Europa. En febrero 2022, EE. UU. volvió a ubicarse como el mayor exportador de GNL a Europa por tercer mes consecutivo.

A pesar de la limitación en la capacidad de exportación de GNL en EE. UU., debido al número actual de instalaciones operativas, la EIA espera que los altos niveles de exportaciones de GNL alcancen un promedio de 11,3 Bcf/d este año, un aumento del 16 por ciento desde 2021.

Final de la temporada de invierno

Con la llegada de un clima primaveral más templado, marcando el final de la temporada de invierno, Refinitiv proyecta que la demanda promedio de gas de EE. UU., incluidas las exportaciones, bajaran de 112,5 bcfd esta semana a 111,8 bcfd la próxima semana antes de caer a 98,6 bcfd en dos semanas.

GNL GLOBAL

Precios del GNL en Asia

Precios spot del GNL en Asia caen 6,2% al cierre de la semana pasada  

Precios spot del GNL en Asia caen 6,2% al cierre de la semana pasada   800 532 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia disminuyeron al cierre de la semana pasada siguiendo la tendencia bajista registrada en los precios del gas en Europa.

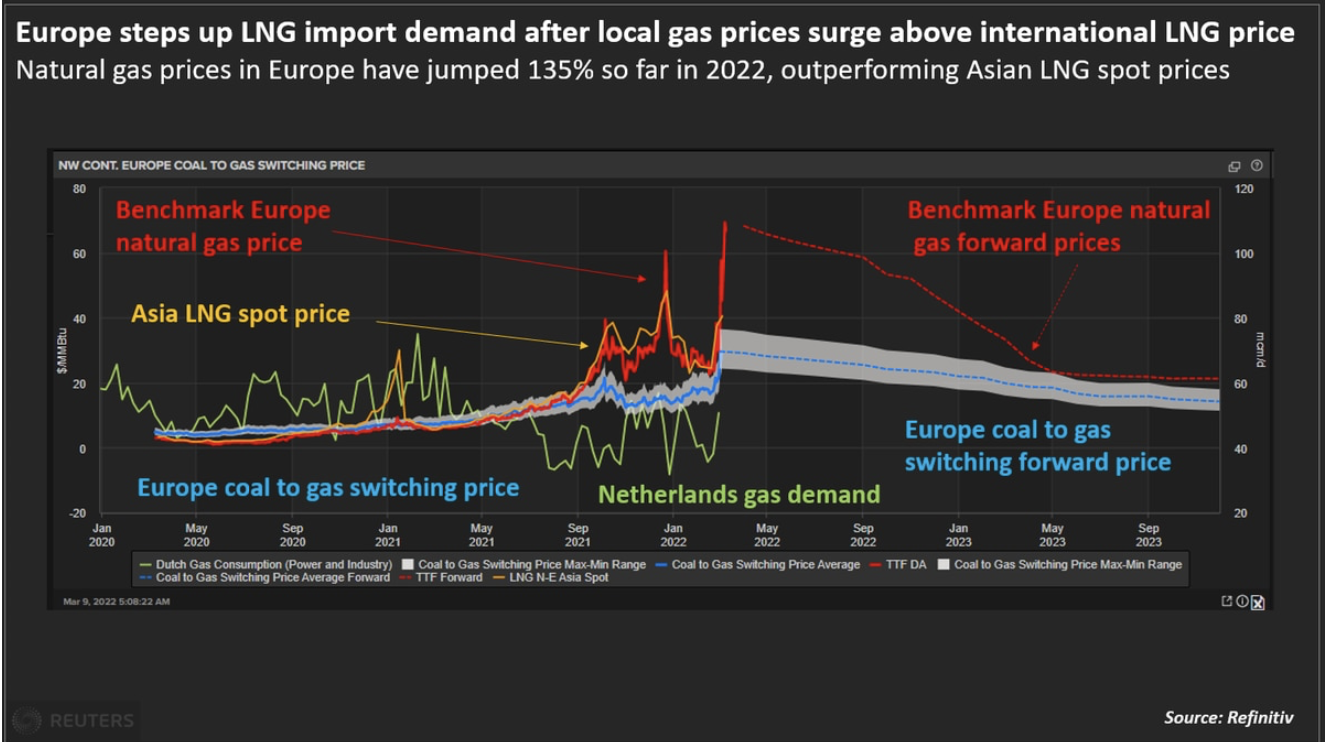
De acuerdo con el informe de la agencia Reuters, al cierre de la semana pasada, el precio promedio del GNL spot para las entregas de abril, al noreste de Asia LNG-AS, se estimó en USD 38,00 por millón de unidades térmicas británicas (MMBtu), unos 2,50 dólares ó 6,2% menos que el precio indicado la semana anterior.

Chart, line chart

Description automatically generated
El precio spot del GNL promedio registrado la semana pasada es aproximadamente un 90% más alto que el precio promedio observado durante la misma semana en 2021.

Fuentes del mercado informaron la semana pasada que las mayores importaciones europeas de GNL y la normalidad en el suministro ruso de gas, combinados con las menores compras en Asia, estarían impulsando una tendencia bajista observada recientemente en los precios del gas tanto en Asia como en Europa.

Asia

Los altos precios del GNL en Asia han reducido la demanda en el mercado spot.

El marcador Platts JKM (el indicador de referencia para los precios del GNL en Asia) bajó hasta los 36,457 USD/MMBtu el 10 de marzo, pocos días después de haber alcanzado un máximo histórico de 84,76 $/MMBtu el pasado 7 de marzo.

Reuters informó que, si bien los inventarios se estaban agotando en grandes importadores, como Japón y Corea del Sur, compradores en esos países no estarían tan dispuestos a realizar sus compras en el mercado spot, prefiriendo en su lugar, esperar hasta que los precios alcancen niveles más razonables. 

Asimismo, fuentes del mercado informaron que varias terminales de GNL en China estaban infrautilizadas y que muchas empresas se habían inclusive retirado de procesos de adquisición de GNL ya que los precios globales de GNL habían superado los precios del gas doméstico.

Según un reporte de S&P Global Commodity Insights, un participante del mercado chino dijo «Es una situación complicada en China, donde estamos muy cortos pero no podemos comprar debido a los altos precios spot y los bajos precios internos». 

Europa

La semana pasada, la Comisión Europea reveló un plan para alejar a sus economías del gas ruso, centrándose en reemplazar el gas importado de Rusia con suministros alternativos de 60 mil millones de metros cúbicos (bcm), la mayoría de los cuales provendrían de las importaciones de GNL, destacó la agencia. 

Un operador europeo dijo a Reuters: «Todo sigue muy impulsado políticamente con respecto a la situación del Este y el riesgo de corte (del gas ruso) permanece. Mientras tanto, los suministros de Rusia son saludables, el GNL (flujo a Europa) está aumentando y la perspectiva de los fundamentos es bajista».

Hans van Cleef, director ejecutivo de energía, economista en ABN Amro dijo a la agencia «Los planes se basan en gran medida en el aumento de las importaciones de GNL, sin embargo, no habrá suficiente GNL disponible para llenar el vacío, incluso en el escenario muy poco probable de que todo el GNL disponible se envíe a Europa».

Factores alcistas

A pesar de la tendencia bajista observada en los precios del gas registrada la semana pasada, fuentes del mercado insisten en que existe una alta incertidumbre todavía en el mercado de gas europeo sobre los suministros de gas para el próximo invierno.

«El mercado sigue preocupado por el riesgo de interrupción del suministro ruso en medio de una situación geopolítica tensa tras la invasión de Ucrania por parte de Moscú» señalaron fuentes del mercado a la agencia.

Reuters señaló además que otro factor que podría apoyar nuevamente un aumento de precios serían los intentos de Europa de re-abastecer sus inventarios durante la temporada de gas de verano, que se extiende desde abril hasta octubre.

Kaushal Ramesh, analista senior de GNL en Rystad Energy dijo: «Es probable que el intento de Europa de completar el 90 % de su almacenamiento de gas para octubre sea un esfuerzo desafiante, ya que probablemente ralentizaría el crecimiento de la demanda de GNL en Asia, lo que sugiere precios elevados durante meses».

S&P Global Commodity Insights dijo recientemente en un informe «Se espera que los flujos comerciales de GNL cambien si los precios europeos del gas y del GNL continúan aumentando, lo que alejará más cargamentos de GNL de Asia». Sin embargo, también señaló que era probable que países como India y China absorbieran más GNL ruso a precios reducidos, ya que otros grandes importadores asiáticos como Japón, Corea del Sur y Taiwán han mostrado apoyo a las sanciones occidentales.

GNL GLOBAL

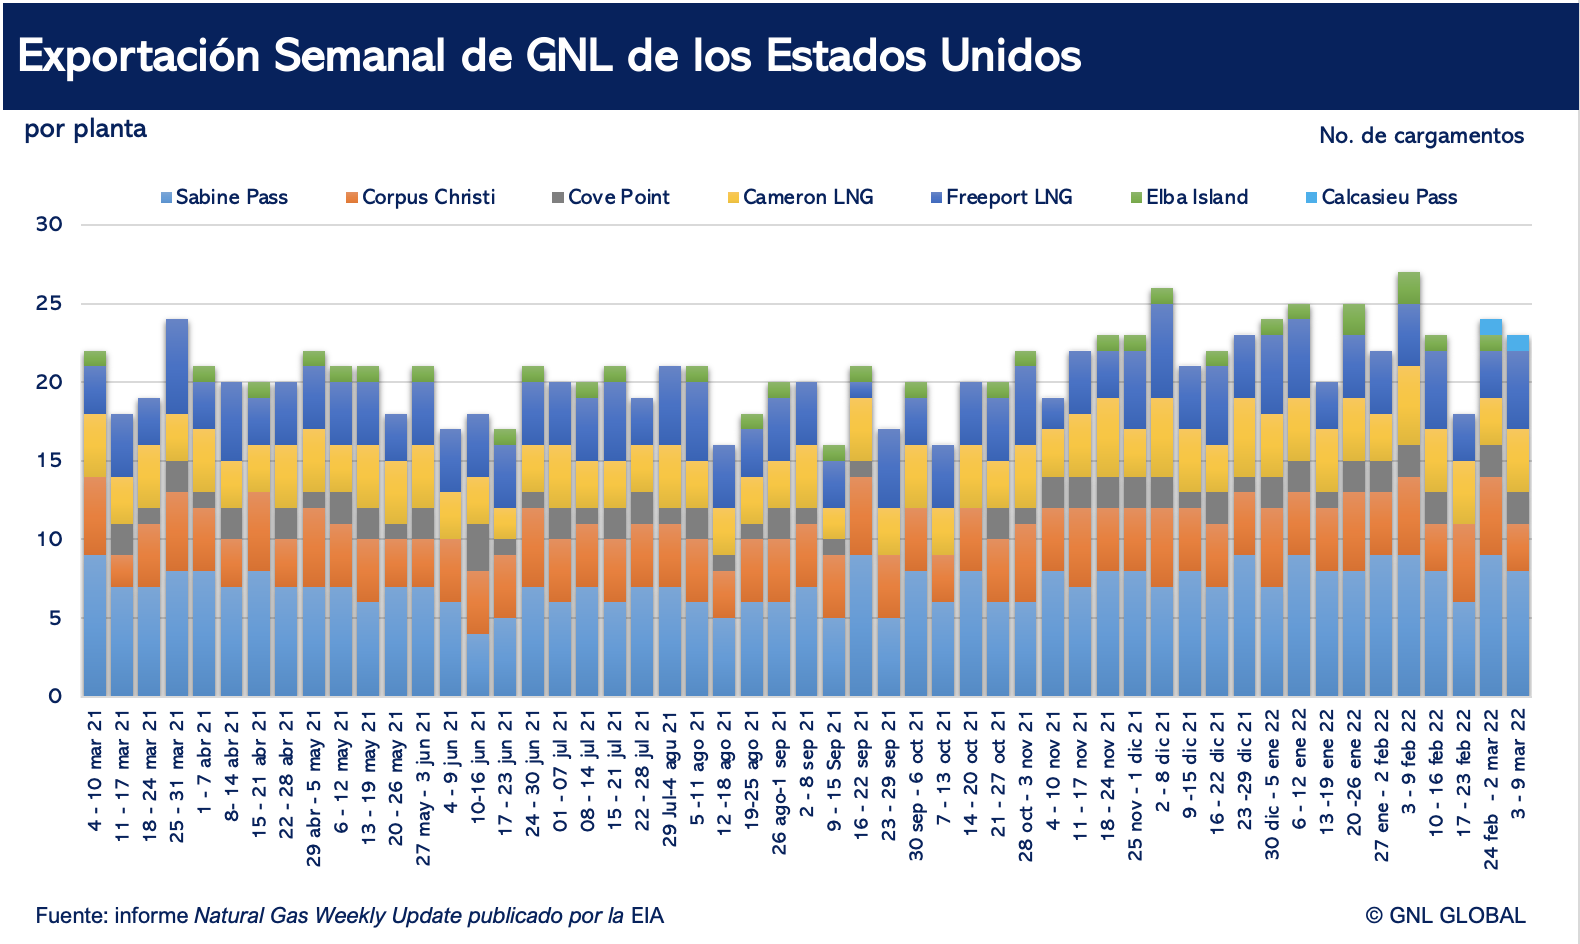
Exportaciones de GNL en EE.UU.al 9.03.2022 por planta Fuente: EIA

Exportaciones de GNL estadounidense caen a 23 cargamentos esta semana

Exportaciones de GNL estadounidense caen a 23 cargamentos esta semana 1580 944 GNL GLOBAL

Las exportaciones de gas natural licuado (GNL) de los EE. UU. cayeron durante la semana que finalizó el 9 de marzo.

De acuerdo con el informe semanal Natural Gas Weekly Update, publicado por la Administración de Información de Energía (EIA), durante la semana del 3 al 9 de marzo, las instalaciones de licuefacción de GNL ubicadas en los EE.UU. registraron un total de 23 cargamentos exportados, esto es un cargamento menos en comparación con la semana anterior.

De acuerdo con la EIA, la capacidad total de transporte de las 23 embarcaciones alcanzó unos 85 mil millones de pies cúbicos (Bcf).

Exportaciones de GNL por Planta

De los veintitrés cargamentos de GNL exportados durante la semana en revisión, la planta Sabine Pass registró ocho envíos, seguida de cinco de la planta Freeport, cuatro de Cameron, tres de Corpus Christi, dos de Cove Point, y un nuevo cargamento, registrado esta semana, de la planta Calcasieu Pass.

Las entregas de gas natural a las instalaciones de exportación de GNL en EE. UU. promediaron 12,8 Bcf/d, esto es 0,5 Bcf/d más que las entregas de gas indicadas la semana pasada.

La agencia indicó que, de acuerdo con los datos de PointLogic, durante la semana del informe, las entregas de gas a las plantas de exportación de GNL ubicadas al sur de Texas disminuyeron un 4 % a 4,2 Bcf/d, mientras que las entregas de gas a las plantas de GNL ubicadas al sur de Luisiana aumentaron un 9 % a 7,4 Bcf/d.

Según TransCameron, el operador del gasoducto que entrega gas natural a Calcasieu Pass, las entregas semanales de gas natural a la nueva instalación promediaron un poco más de 0,5 Bcf/d esta semana.

Precios en el Henry Hub

Luego de alcanzar un máximo semanal de USD 4,92/ MMBtu el lunes 7 de marzo, el precio spot en el Henry Hub cayó a USD 4,56/ MMBtu el miércoles de esta semana.

Durante la semana del informe, las temperaturas a lo largo de la costa del golfo de Texas fueron más cálidas de lo normal. En Houston, Texas, la temperatura promedio fue de 62 °F, casi 14 °F más alta que la semana pasada, dijo la agencia.

Precios Internacionales

Los precios internacionales del gas natural aumentaron esta semana en medio de la crisis entre Rusia y Ucrania y una mayor incertidumbre en los mercados europeos de gas natural.

Bloomberg Finance informó que los precios de intercambio de cargamentos de GNL en el este de Asia para el saldo de marzo aumentaron USD 12,65/MMBtu a un promedio semanal de USD 40,41/MMBtu. Mientras, en el marcador de gas holandés (TTF), los precios diarios subieron USD 18,71 a un promedio semanal de USD 59,76/MMBtu, dijo EIA.

GNL GLOBAL

Precios del gas en los principales mercados de gas

Precios del gas en Europa y Asia continuan tendencia a la baja

Precios del gas en Europa y Asia continuan tendencia a la baja 2276 1440 GNL GLOBAL

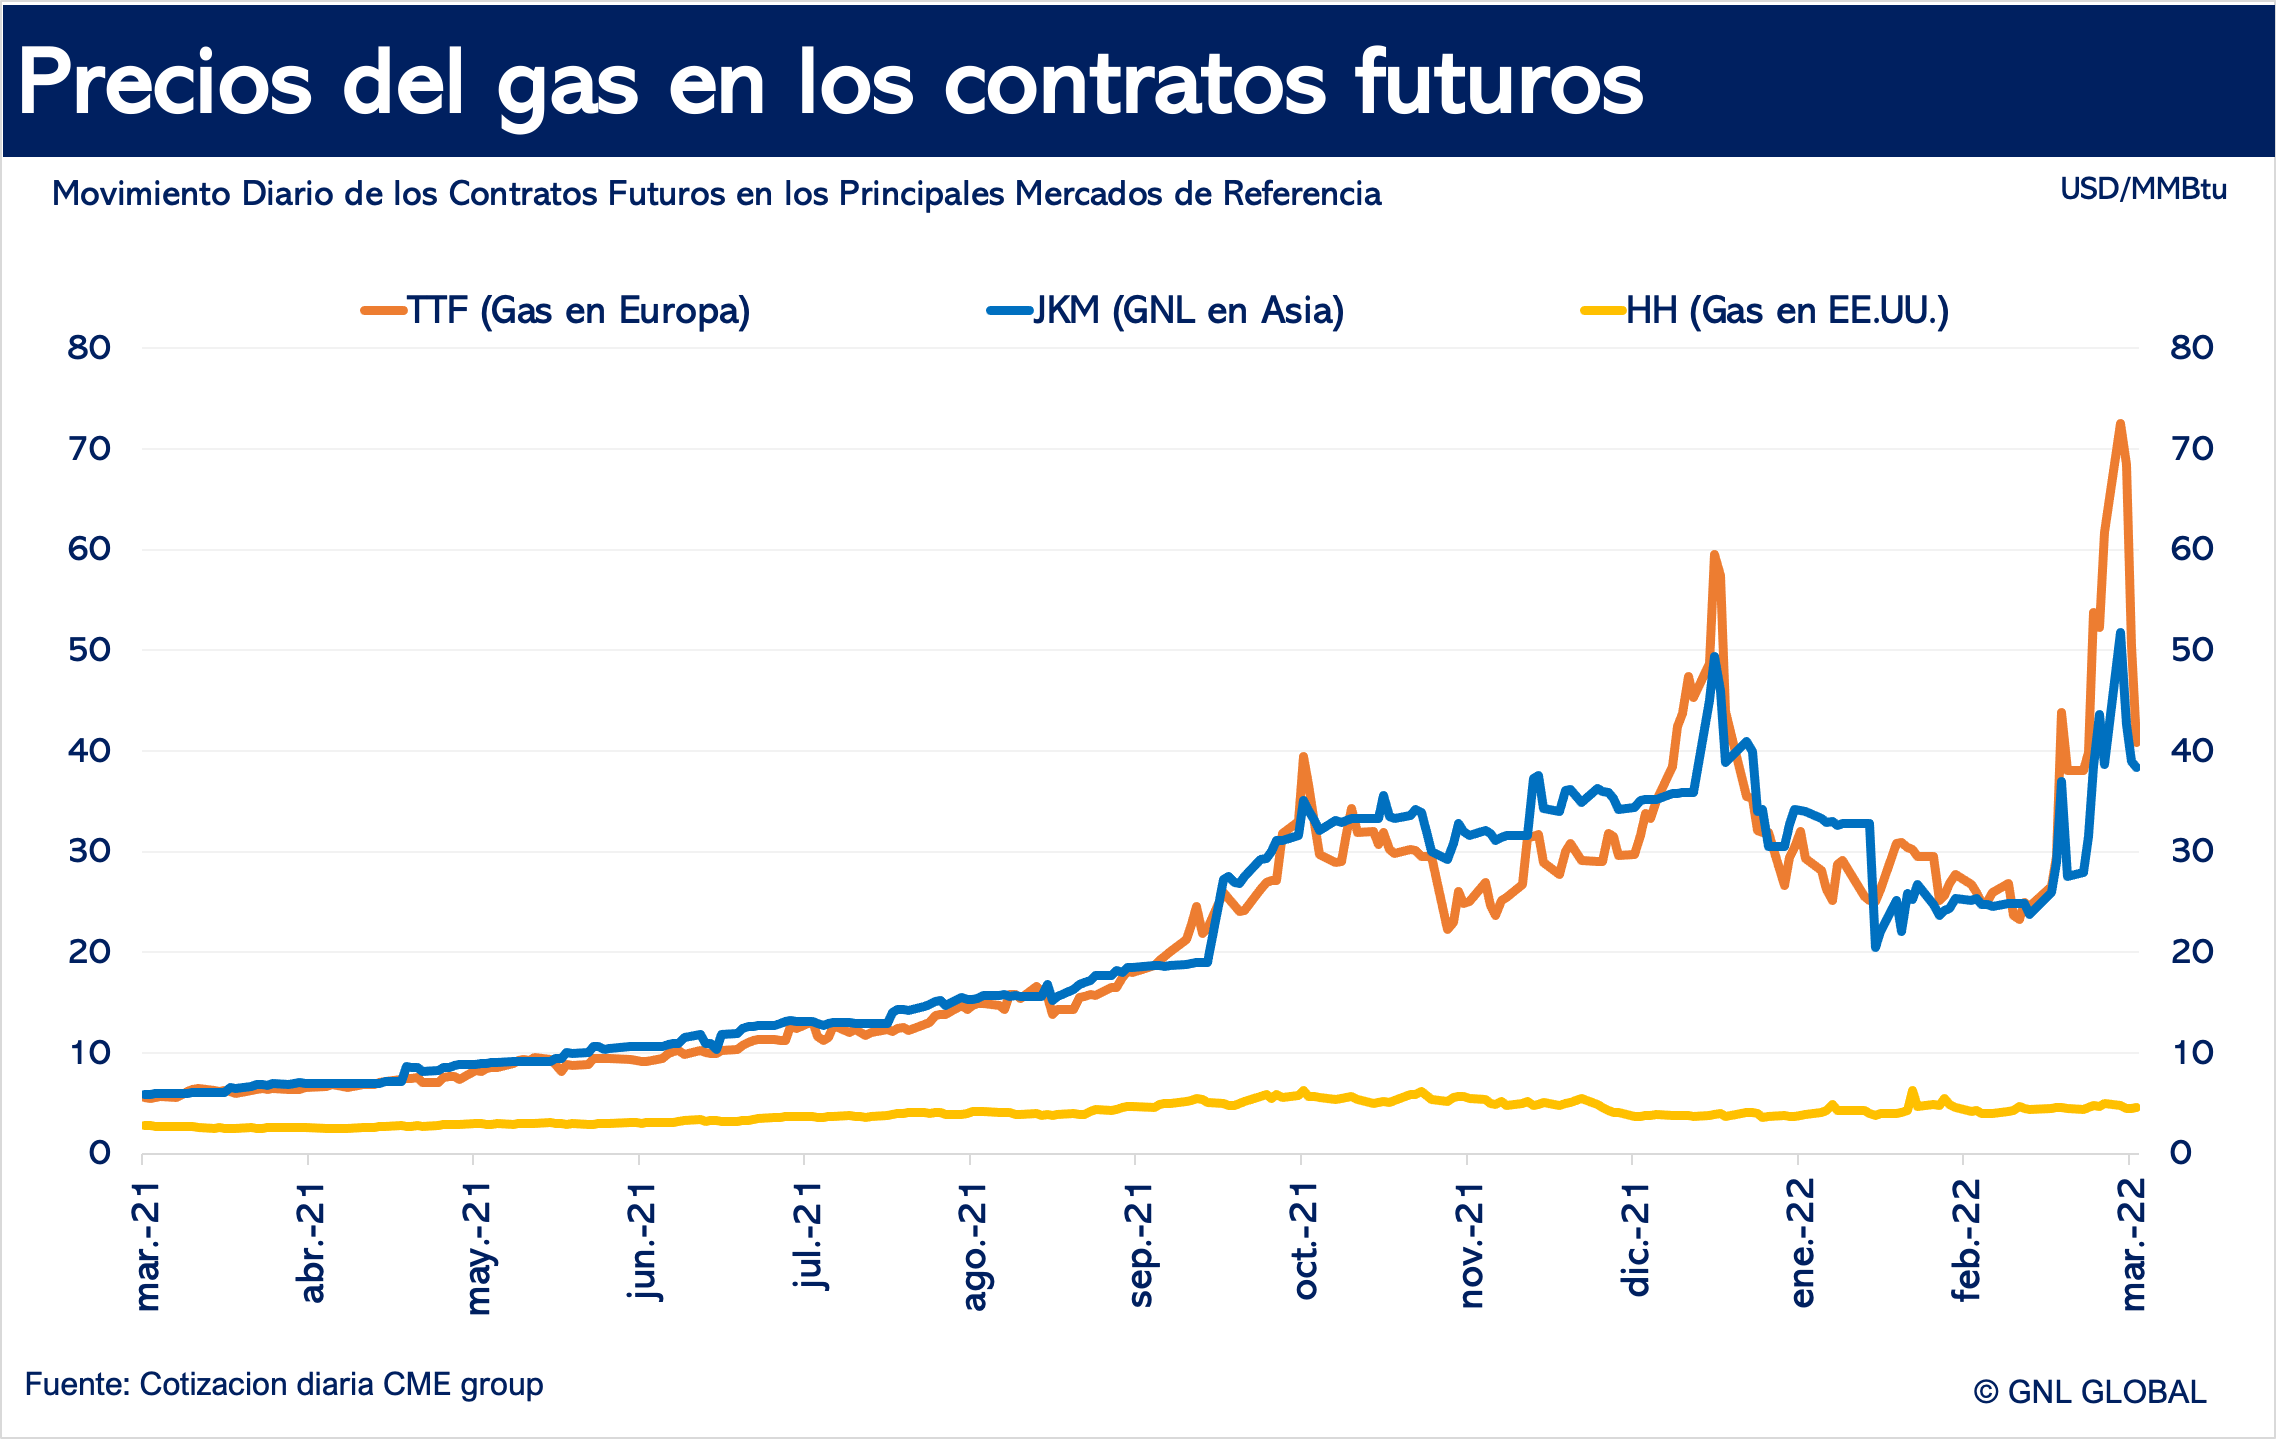
Los precios del gas natural en Europa y Asia continuaron cayendo este jueves por tercer día consecutivo.

Futuros de gas en Europa

El marcador holandés TTF (front-month futures) retrocedió 9,647 dólares al final de la jornada del día, cerrando en USD 40,882 por millón de unidades térmicas británicas (MMBtu), esto es una diferencia de más de 30 dólares en comparación al precio registrado a principio de semana (el lunes 7 de marzo) cuando alcanzó el máximo histórico de USD 72,534/MMBtu.

Futuros de gas en Asia

El marcador de los contratos futuros de gas natural licuado (GNL) vendido en Asia (LNG JAPAN/KOREA MARKER) diminuyó en 1,6% ayer con respecto al día anterior, cerrando la jornada en USD 38/MMBtu para las entregas en Abril.

Futuros en el Henry Hub

Contrario a los precios de Europa y Asia, el precio en los contratos futuros en el Henry Hub (el marcador para el gas en el mercado estadounidense) subió ligeramente 10 centavos a USD 4,631/MMBtu, ganando un 2,3% con respecto al cierre del día anterior.

GNL GLOBAL

Precios del gas, futuros en los principales mercados de referencia

Precios del gas en Europa y Asia caen por segundo día

Precios del gas en Europa y Asia caen por segundo día 2276 1440 GNL GLOBAL

Los precios del gas natural en Europa y Asia cayeron por segundo día consecutivo.

El contrato de gas en el marcador holandés (front-month futures TTF) cerró la jornada del miércoles en 50,529 dólares por millón de unidades térmicas británicas (MMBtu), retrocediendo 17,970 dólares ó 26,2% con respecto al cierre del día martes.

Por su parte, la referencia para el gas natural licuado (GNL) vendido en Asia (JKM) cayó un 8,6%, cerrando en los USD 38,965/MMBtu, esto es 3,655 dólares por debajo del cierre del martes.

Un informe de la agencia Bloomberg indicó que, entre los varios factores que estarían contribuyendo a la tendencia a la baja en los precios del gas se encontraban:

  • Los flujos de gas ruso por gasoducto, claves para Europa, se han mantenido estables por ahora;
  • Los pronósticos meteorológicos más suaves; y
  • Una menor demanda de las generadoras de energía.

La combinación de estos tres factores estarían ayudando a mantener los niveles de precios bajo control.

Los futuros del gas natural en el Henry Hub este miércoles se mantuvieron estables en USD 4,526/MMBtu.

Fuentes del mercado han indicado «Parece que la tendencia alcista se ha desacelerado», sin embargo, otras fuentes menos optimistas han dicho que el riesgo frente a un embargo, nuevas sanciones o una interrupción completa de los suministros de gas ruso a Europa es todavía latente de modo que, cualquiera de esos escenarios podría cambiaria rápidamente el actual escenario de precios.

Esta semana, el lunes 7 de marzo, los precios en los contratos futuros alcanzaron máximos históricos. El TTF alcanzó USD 72,534/MMBtu mientras que el JKM cerró en USD 51,765/MMBtu.

GNL GLOBAL

Cores: Importaciones de gas de España, enero 2022

CORES: Importaciones de gas natural en España aumentan 8,9% en enero

CORES: Importaciones de gas natural en España aumentan 8,9% en enero 1400 868 GNL GLOBAL

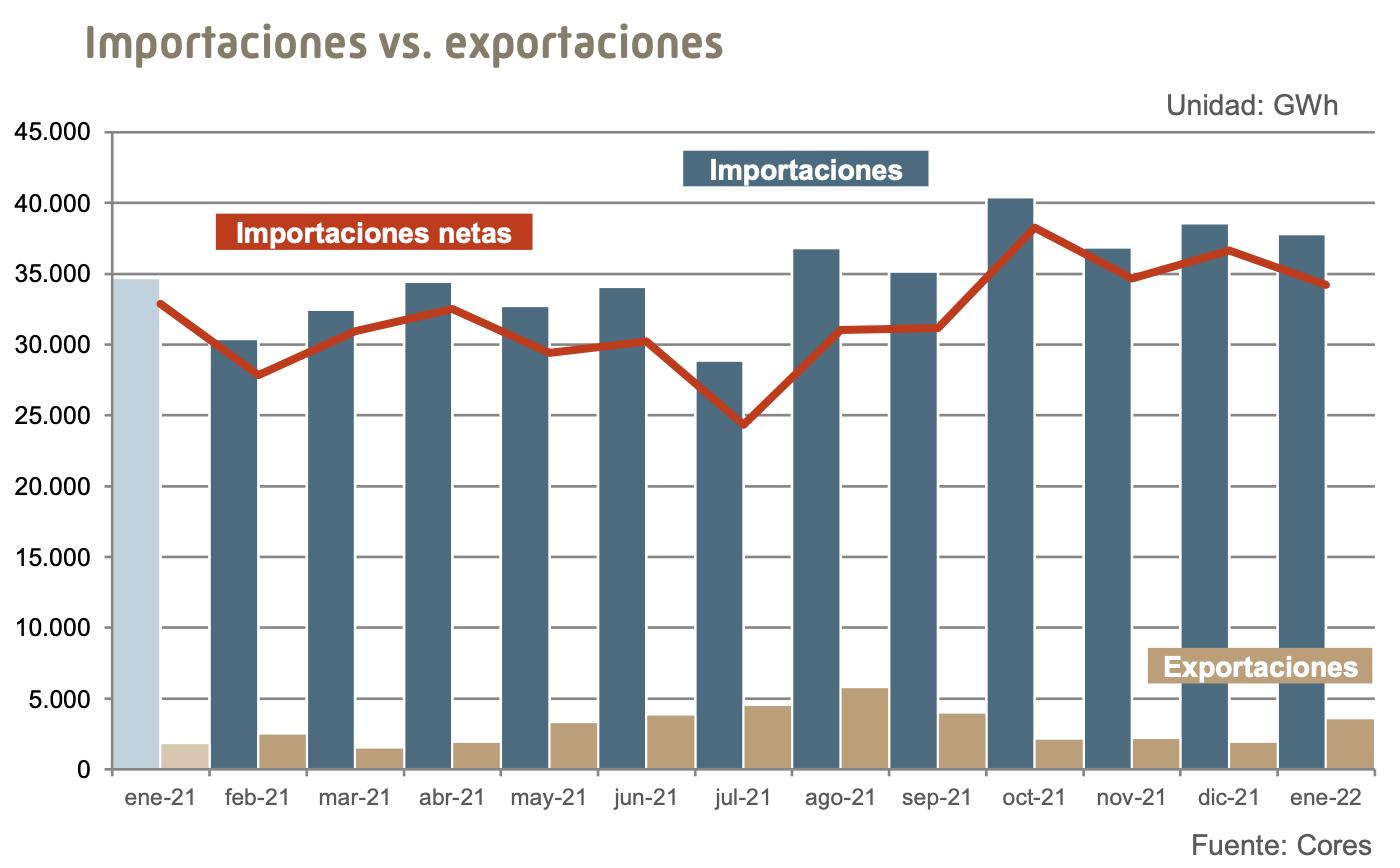
De acuerdo con el informe mensual de la Corporación de Reservas Estratégicas de Productos Petrolíferos (CORES), las importaciones totales de gas natural en España en enero aumentaron a 37.824 GWh, un incremento de 8,9% en comparación al mismo mes en 2021.

Cores: Importaciones de gas de España, enero 2022
Cores: Importaciones de gas de España, enero 2022.

Según indica el informe, el 31,2% del volumen total importado durante el primer mes del año fue recibido a través de gasoductos, mientras que, el 68,8% restante como gas natural licuado (GNL). Se observa un cambio importante en la estructura porcentual de suministro de gas importado con respecto a enero 2021, sin embargo, prácticamente conserva la misma estructura observada en diciembre 2021.

Importaciones Netas de Gas

Según muestran las cifras, las importaciones netas de gas natural de enero 2022 aumentaron 4,0% con respecto a enero 2021 para situarse en 34.204 GWh.

Las importaciones netas realizadas a través de gasoducto se redujeron en un 45,6%, mientras que las importaciones netas de GNL aumentaron 67,6%.

En el año móvil las importaciones netas de gas natural (381.247 GWh) aumentaron un 7,7% interanual.

Importaciones por origen

Durante el primer mes del año, los suministros estadounidenses de GNL a España se dispararon en un 568,1% interanual a 13.103 GWh, esto es el 34,6% del total importado ese mes. Este volumen coloca a Estados Unidos como el principal suministrador de gas natural a España en enero, puesto que ocupa por primera vez desde que se disponen de datos (2004), destacó CORES.

Asimismo, los suministros procedentes del Medio Oriente aumentaron en un 55,7%, principalmente impulsados por un aumento de las importaciones procedentes de Omán 1.925 GWh. Según se indicó, esta es la primera vez, desde febrero 2015, que España importa GNL procedente de Omán.

Las importaciones de GNL de Qatar cayeron 51,3% a 876 GWh, también las de Trinidad y Tobago (-54,4% a 840 GWh), así como las de Europa y Euroasia (-51,6% a 4.407 GWh) y África (-16,7% a 16.673 GWh).

Argelia, que durante el mes de enero bajo al segundo lugar, suministró 9.620 GWh (el 25,4% del total importado) registrando una caída de 37,3%.

En los doce últimos meses, las importaciones netas aumentaron un 13,9% interanual (418.667 GWh).

Exportaciones de gas

Las exportaciones de gas natural de España aumentaron un 95,6% respecto al mismo mes de 2021.

En enero 2021, las exportaciones españolas de gas alcanzaron los 3.620 GWh, de este total, el 48,0% fue exportado a través de gasoducto, mientras que, el 52,0% como GNL.

Francia se situó como el principal destino de las exportaciones (1.612 GWh, 44,5% del total), seguido de Países Bajos (936 GWh, 25,9%).

En el año móvil, las exportaciones de gas natural se sitúan en 37.420 GWh (+175,2 % interanual), el 53,5% realizadas por gasoducto y el 46,5% restante en forma de GNL.

GNL GLOBAL

GNL GLOBAL

Participantes del mercado de GNL del Atlántico sopesan el impacto de si la UE prohíbe las importaciones de GNL ruso

Participantes del mercado de GNL del Atlántico sopesan el impacto de si la UE prohíbe las importaciones de GNL ruso 2048 1536 GNL GLOBAL

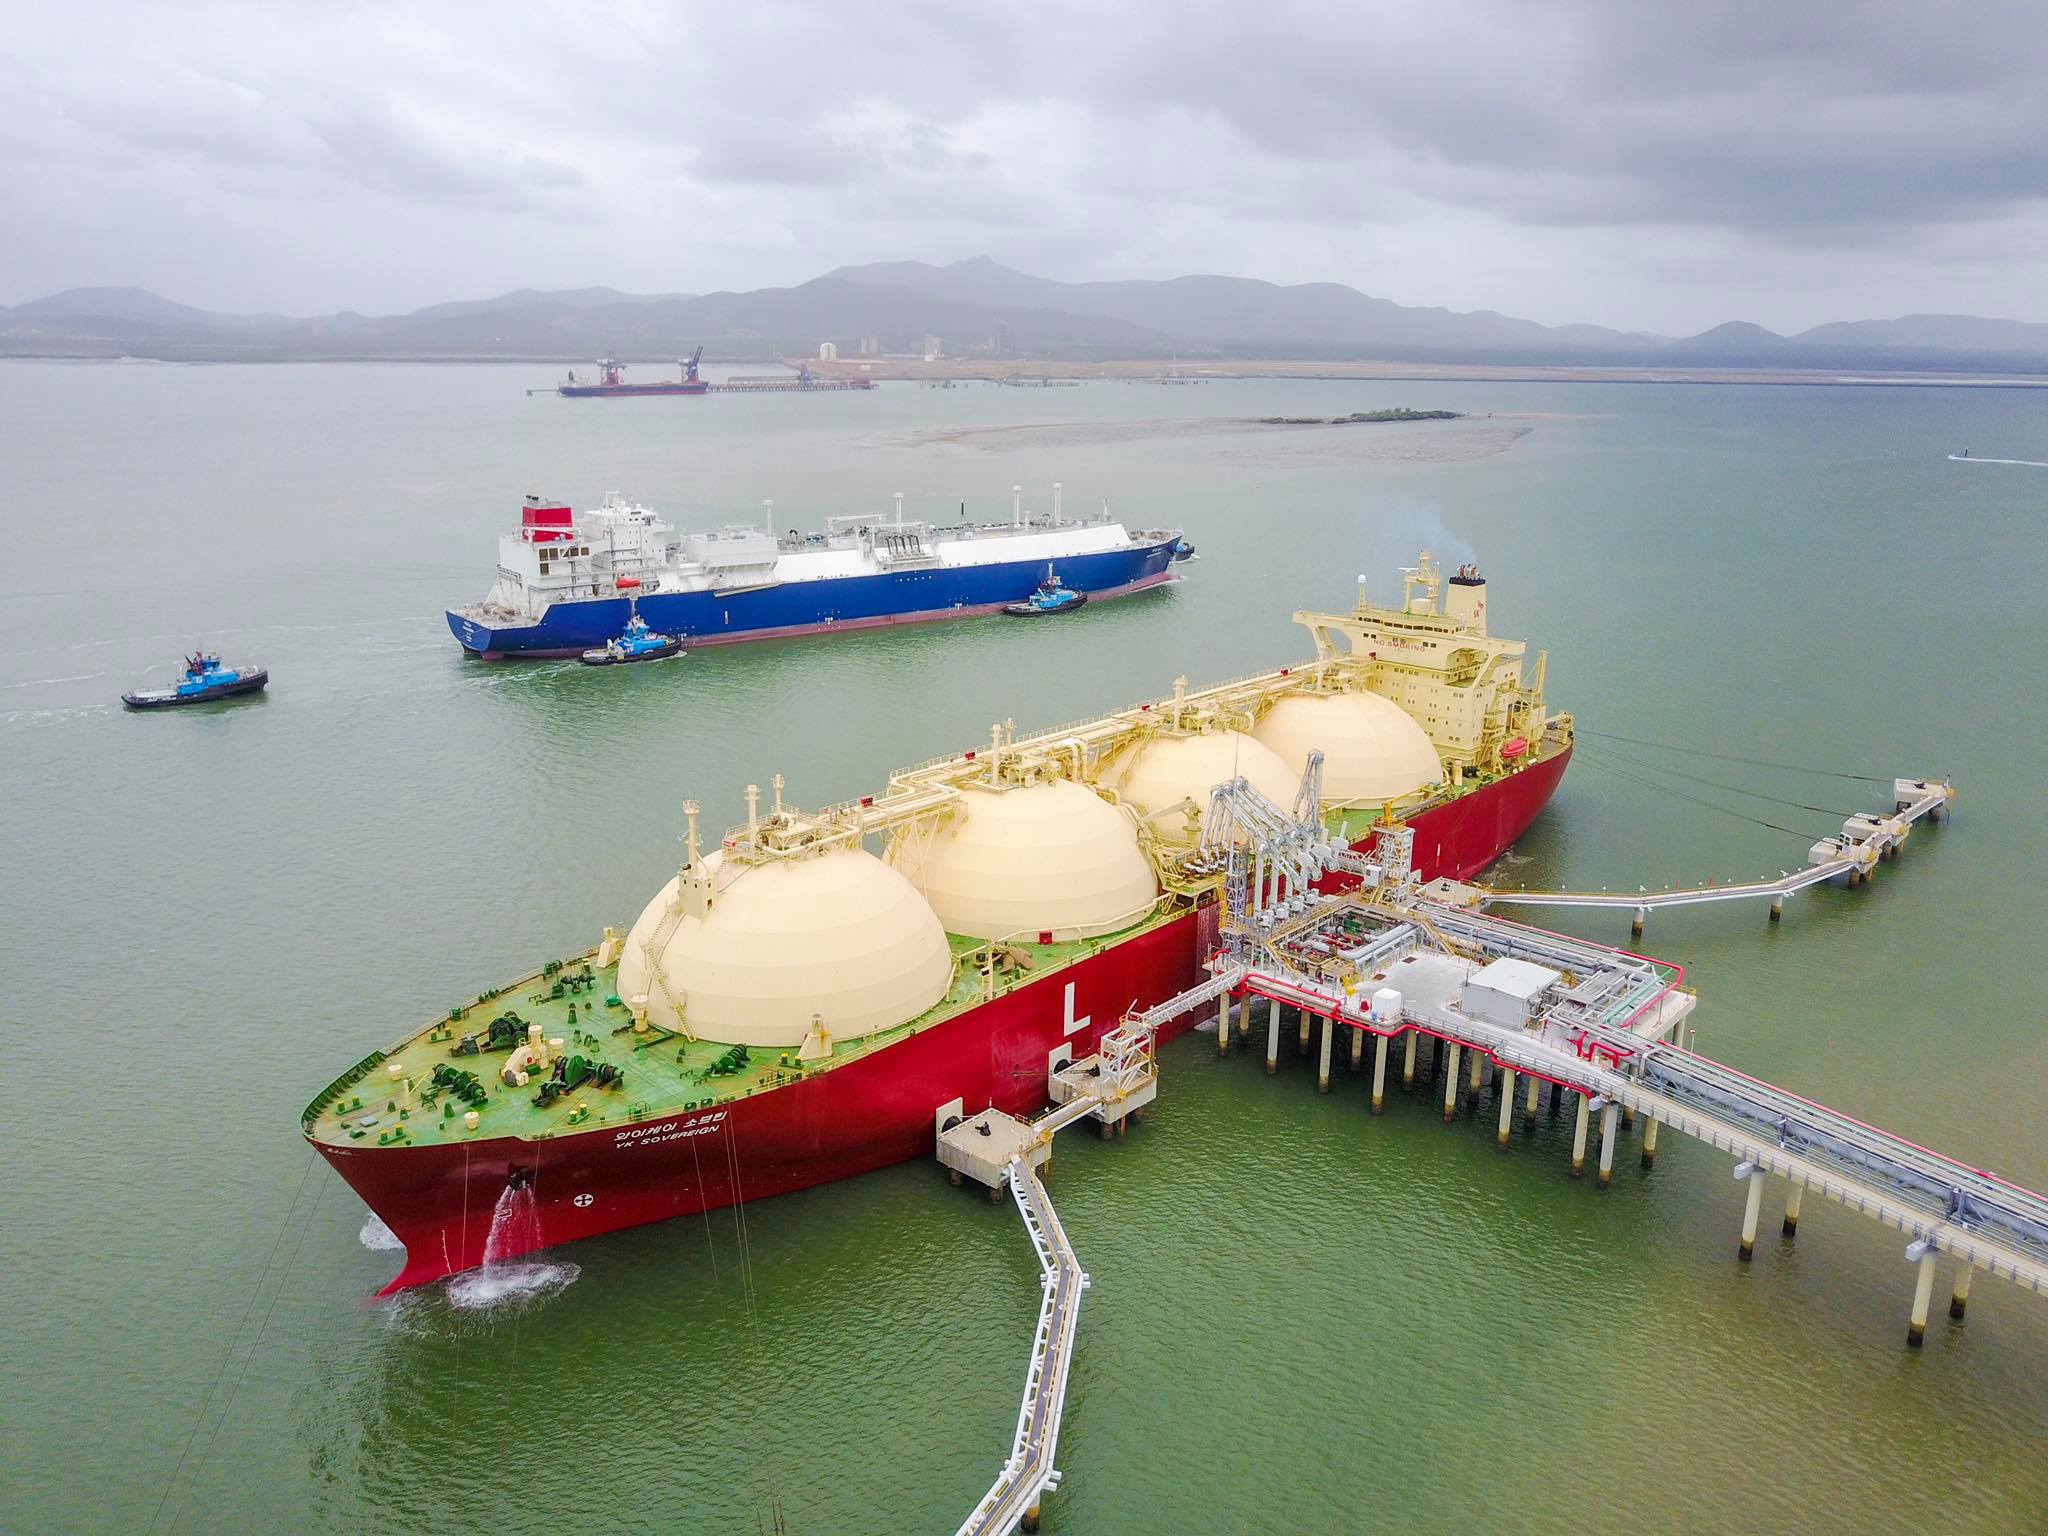
La decisión de EE. UU. el pasado 8 de marzo de prohibir las importaciones de GNL ruso generó preocupaciones en el mercado de que una mayor parte de Europa haría lo mismo, alterando los flujos comerciales en la cuenca del Atlántico.

Si los cargamentos de Yamal se quedan varados, los compradores se verían obligados a declarar que no pueden cumplir con los contratos y los precios de entrega (que ya se han disparado a un territorio desconocido), aumentarían aún más, dijeron comerciantes.

Lo que era impensable solo unos días antes se convirtió en una posibilidad después de que el presidente Biden anunciara que EE. UU. prohibiría la importación de GNL, petróleo y carbón producido en Rusia debido a su invasión de Ucrania.

Hasta ahora, solo dos países europeos, el Reino Unido y Lituania, han tomado medidas similares, aunque otros han bloqueado las importaciones de otros productos básicos.

Ninguno ha bloqueado la importación de gas por tubería procedente de Rusia.

“Todo es sobre la base DES, por lo que los cargamentos llegarán a los puertos y permanecerán inactivos”, dijo un comerciante del Atlántico sobre lo que sucedería si Europa, como bloque, da el mismo paso que Estados Unidos.

“Los compradores declararán fuerza mayor y tendrán que detener la producción ya que los cargamentos no pueden ir a Europa”.

El comerciante agregó que Novatek y Gazprom tendrían que hacer grandes descuentos en sus cargamentos para atraer a algún país fuera de Europa para que los tome. “Pero será una lucha”, dijo el comerciante.

EE. UU. es un importante exportador de GNL, pero no es un importador importante, ya que tomó la decisión hace más de una década de convertir las instalaciones de regasificación a lo largo de la costa del Golfo para poder licuar el gas después de que la revolución del esquisto liberara vastas reservas de gas natural.

EE. UU. importó unos 21,4 Bcf de GNL en 2021, todos de Trinidad y Tobago, según datos del Departamento de Energía y S&P Global Commodity Insights. Estados Unidos no ha importado GNL ruso desde 2019. Según se informa, ese cargamento fue a Puerto Rico. Un cargamento que se descargó en el área de Boston en 2018 se entregó por primera vez al Reino Unido. Los registros también muestran una importación de GNL ruso en Texas en 2017.

La gran mayoría del GNL que se importa en los EE. UU. va al noreste, donde la capacidad insuficiente de las tuberías crea una demanda de GNL durante la temporada alta de calefacción de invierno.

“Si la UE prohíbe los cargamentos rusos, la única posibilidad será enviarlos a Asia y venderlos a China con un gran descuento”, dijo un segundo comerciante del Atlántico. “La UE no puede aplicar lo mismo que Estados Unidos. Son altamente dependientes. Las facturas en la UE por el gas ya son inasequibles. No pueden hacerlo.
Naturgy tiene toma de Yamal que puede llevar a España, pero si no, ¿qué pasaría con esos cargamentos?
“India o China”
, dijo un tercer comerciante de GNL con sede en el Atlántico.

Un corredor con sede en Europa cuestionó si, debido al largo viaje, sería competitivo enviar esos cargamentos más el envío al Lejano Oriente desde Yamal.

“Supongo que depende de las rutas de envío”, dijo el corredor. “Depende del seguro y también depende de si la economía se va por la ventana y los chinos compran para apoyar a los rusos. ¿Los rusos bajan el precio del GNL? Si no hay compradores y no se levantan los contratos de suministro a largo plazo, ¿veremos Yamal cerrado para los cargamentos de GNL?”.

Otros participantes del mercado acordaron que habría un impacto significativo en el mercado si la UE lo hiciera y que, debido a eso, había un «halo» de posible preocupación por la seguridad del suministro, aunque nada concreto todavía, ya que los comerciantes no escucharon que los cargamentos obtuvieran primas para el precio del hub gasista europeo. Pero mientras dudaban en considerar la idea una semana antes, pocos lo dudan ahora.

“Tratando de averiguar qué significa”, dijo un cuarto comerciante del Atlántico. “Divertidamente, parece que Venezuela y EE. UU. volverán a ser amigos”.

Fuente: Platts

GNL GLOBAL

Crecimiento de la demanda global de GNL cambia de Asia a Europa por las sanciones de Rusia. Reuters

Crecimiento de la demanda global de GNL cambia de Asia a Europa por las sanciones de Rusia

Crecimiento de la demanda global de GNL cambia de Asia a Europa por las sanciones de Rusia 1326 742 GNL GLOBAL

SINGAPUR, (Reuters) – El crecimiento de la demanda de gas natural licuado (GNL) de Asia podría enfriarse este año, ya que los compradores se resisten a pagar los precios spot récord, impulsados ​​aún más por el cambio de Europa hacia el GNL en medio de la crisis de Ucrania, según dijeron analistas y fuentes de la industria.

Los altos precios spot del GNL registrados desde fines del año pasado han desacelerado el comercio y es probable que limiten el crecimiento de la demanda del combustible en Asia, la región de mayor consumo, incluso cuando algunos países ven mayores déficits en el suministro de gas a medida que disminuye la producción interna.

Esto ocurre justo cuando los nuevos compradores de GNL en Asia, Filipinas y Vietnam están listos para ingresar al mercado a finales de este año.

«El mercado de GNL ha evolucionado de manera desfavorable para los compradores, ya que se pronostica que los suministros serán escasos durante el período 2021-2025, mientras que la demanda se está recuperando después de la pandemia», dijo la empresa estatal vietnamita PV Gas, que está lista para probar el primera terminal de GNL del país en el cuarto trimestre.

«Esto conducirá a una fuerte tendencia al alza de los precios en los próximos años sin signos de alivio en el corto plazo».

El precio de referencia spot de GNL de Asia evaluado por S&P Global Platts, conocido como Platts JKM, saltó a un récord de USD 84,762 por millón de unidades térmicas británicas (MMBtu) el lunes debido a los fuertes precios en Europa a medida que los compradores buscan en los mercados globales cargamentos de GNL para reemplazar los suministros rusos de gas y GNL.

Según datos de Refinitive Eikon, actualmente el GNL spot se cotiza alrededor de USD 51 por mmBtu, en comparación con USD 6 registrados en marzo de 2021.

La consultora Wood Mackenzie espera que el crecimiento de la demanda asiática de GNL se desacelere a un 2% interanual en 2022, desde un 8% en 2021.

«Por el contrario, se espera que la demanda europea de GNL aumente al menos un 20% en 2022, lo que refleja la reducción de los flujos de gasoductos rusos y la necesidad de reponer los niveles de almacenamiento de gas europeos agotados», dijo Valery Chow, vicepresidente de WoodMac.

Los precios del gas natural y la energía alcanzaron máximos históricos en Europa cuando la Unión Europea lanzó planes para reducir la dependencia de la UE del gas ruso en dos tercios este año y poner fin a su dependencia de los suministros rusos del combustible «mucho antes de 2030». Europa, que depende de Rusia para el 45% del suministro de gas, podría demandar más GNL de EE. UU.

«Los compradores asiáticos tendrán que pagar una prima para sacar los cargamentos de Europa, por lo que los precios spot del GNL en Asia estarán respaldados por los precios del gas en Europa», dijo Edmund Siau, analista de GNL de la consultora FGE.

Sin embargo, el analista de Rystad Energy, Wei Xiong, dijo que el apetito de Asia por pagar el GNL puede no ser tan alto como el de Europa, por lo que es probable que el riesgo alcista para los precios spot de Asia sea menor que el de los precios del gas holandés (TTF), en Europa.

«Es probable que el crecimiento de la demanda en India sea moderado debido a los precios spot muy altos y al aumento de la producción nacional», dijo.

El aumento de los precios y los suministros limitados en un mercado global ajustado podrían erosionar la demanda.

«Esto puede resultar en la destrucción de la demanda, ya que el cambio de gas a carbón o de gas a petróleo se volvería más económico», dijo Lu Ming Pang, analista de Rystad Energy.

Sin embargo, el principal importador de GNL del mundo, China, seguirá impulsando el crecimiento de la demanda en Asia este año, ya que agrega más terminales de regasificación para alejarse del carbón en los sectores industrial y de energía.

Se espera que las importaciones de China aumenten en 8,5 millones de toneladas año con año en 2022 y representen alrededor del 45% del crecimiento de las importaciones de GNL de Asia, dijo Rystad Energy.

Aún así, los actores de la industria con sede en China son menos optimistas, fijando un crecimiento de 4 millones de toneladas o menos este año, y agregan que China podría evitar en gran medida el mercado al rojo vivo al depender de los suministros a plazo recientemente firmados de países como Qatar y el Estados Unidos.

GNL GLOBAL

Producción de Gas Natural y exportaciones de GNL en EE. UU.

EIA: Producción de gas natural de EE. UU. aumentará hasta el 2050

EIA: Producción de gas natural de EE. UU. aumentará hasta el 2050 1518 750 GNL GLOBAL

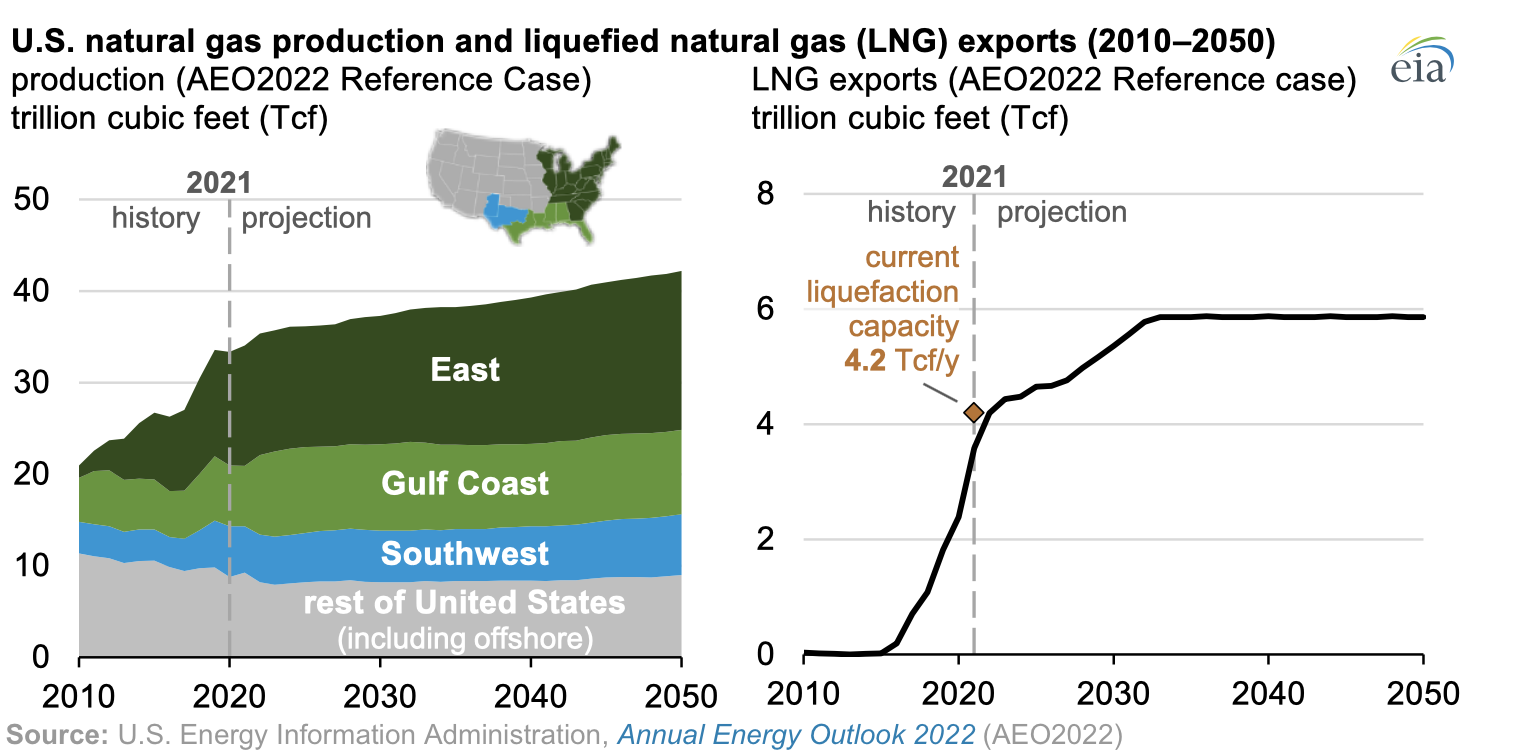
En un informe publicado este miércoles, la Administración de la Información de Energía de los EE. UU. (EIA) dijo que esperaba que la producción de gas natural en ese país siga aumentando hasta 2050. 

De acuerdo el informe Perspectiva Energética Anual 2022(AEO2022) de la EIA, gran parte del crecimiento modelado en la producción de gas natural resultará de la creciente demanda de exportaciones de gas natural de EE. UU., especialmente de gas natural licuado (GNL). 

Producción de Gas Natural y exportaciones de GNL en EE. UU.
Según el informe Perspectiva Energética Anual 2022(AEO2022), en su caso de referencia, la EIA proyecta las tendencias energéticas basadas en las leyes, reglamentaciones y condiciones del mercado actuales. Producción de Gas Natural y Exportaciones de GNL en EE. UU. Caso de Referencia AEO2022. Fuente: EIA

«Proyectamos que las exportaciones de gas natural seguirán aumentando hasta principios de la década de 2030 antes de estabilizarse», señaló la EIA en su informe.

Agregando «Proyectamos que la producción anual de gas natural de EE. UU. crecerá casi un 25 % hasta 2050 en el caso de referencia AEO2022. Gran parte de este crecimiento proviene de la cuenca de los Apalaches (región este) y las cuencas de sal de Mississippi-Louisiana (región de la costa del golfo). Sin embargo, más de la mitad de este crecimiento proviene de la producción de gas natural en formaciones petroleras, conocido como gas asociado.»

Aumento en la producción de gas natural

Según indicó la EIA, el aumento más significativo en la producción de gas natural asociado se encuentra en la formación Wolfcamp de la Cuenca Pérmica en el suroeste de EE. UU. La proximidad de las formaciones Wolfcamp y Haynesville a las terminales de exportación de GNL en la costa del Golfo de EE. UU. en Texas y Luisiana ha facilitado el crecimiento de la producción en estas regiones.

«El gas natural de la cuenca de los Apalaches también llega a los mercados de exportación; sin embargo, proyectamos que la mayoría de la nueva producción de esta región se dirigirá a los mercados nacionales porque el acceso desde Appalachia a las terminales de exportación está restringido por la infraestructura de gasoductos«, dijo la EIA. Como resultado, los costos de producción relativamente bajos de la región están impulsando predominantemente el crecimiento de la producción de gas natural de Appalachia.

Exportaciones

En 2021, las exportaciones de gas natural de EE. UU. establecieron un récord por séptimo año consecutivo y se prevé que aumenten aún más en el caso de referencia AEO2022. Después de 2033, la EIA proyecta que las exportaciones de gas natural se mantendrán relativamente estables durante el resto del período de proyección. La mayor parte del crecimiento de las exportaciones de gas natural proviene del GNL, pero también aumentan las exportaciones de gas natural por gasoductos a México y Canadá.

Comercio de Gas Natural de EE. UU. trade, AE02022 Reference case Fuente: EIA
Comercio de Gas Natural de EE. UU., Caso de Referencia AEO2022. Fuente: EIA

Asimismo, según la EIA, el crecimiento continuo en las exportaciones de gas natural hasta 2025 será impulsado por aumentos en la capacidad de GNL en las instalaciones que actualmente están en construcción. Ahora se espera que entren en servicio trenes de GNL adicionales en Sabine Pass y Calcasieu Pass en Luisiana y en Golden Pass en Texas mucho antes de lo previsto en el AEO2021, lo que aumentará la cantidad de infraestructura disponible para convertir gas natural en GNL para la exportación. Las recientes terminaciones de infraestructura adicional de gasoductos de gas natural también han aumentado la capacidad hacia México.

Exportaciones de GNL

Después de 2025, la EIA proyecta que la producción de gas natural de EE. UU. aumentará para satisfacer la creciente demanda de exportación de GNL. 

«Proyectamos que la demanda mundial de gas natural seguirá siendo alta, lo que hará que sea más económico construir instalaciones adicionales de exportación de GNL en los Estados Unidos. Estas expansiones de capacidad de GNL, junto con la creciente demanda de gas natural en el extranjero, dan como resultado un aumento del pronóstico de exportaciones de GNL a 5,86 billones de pies cúbicos para 2033 en el caso de referencia, un 65% más que los niveles actuales» dijo la agencia.

GNL GLOBAL

6. Webinar Hidrogeno Verde

Hidrógeno verde demanda incentivos financieros que impulsen un desarrollo más acelerado en Perú y países de la región

Hidrógeno verde demanda incentivos financieros que impulsen un desarrollo más acelerado en Perú y países de la región 1366 768 GNL GLOBAL

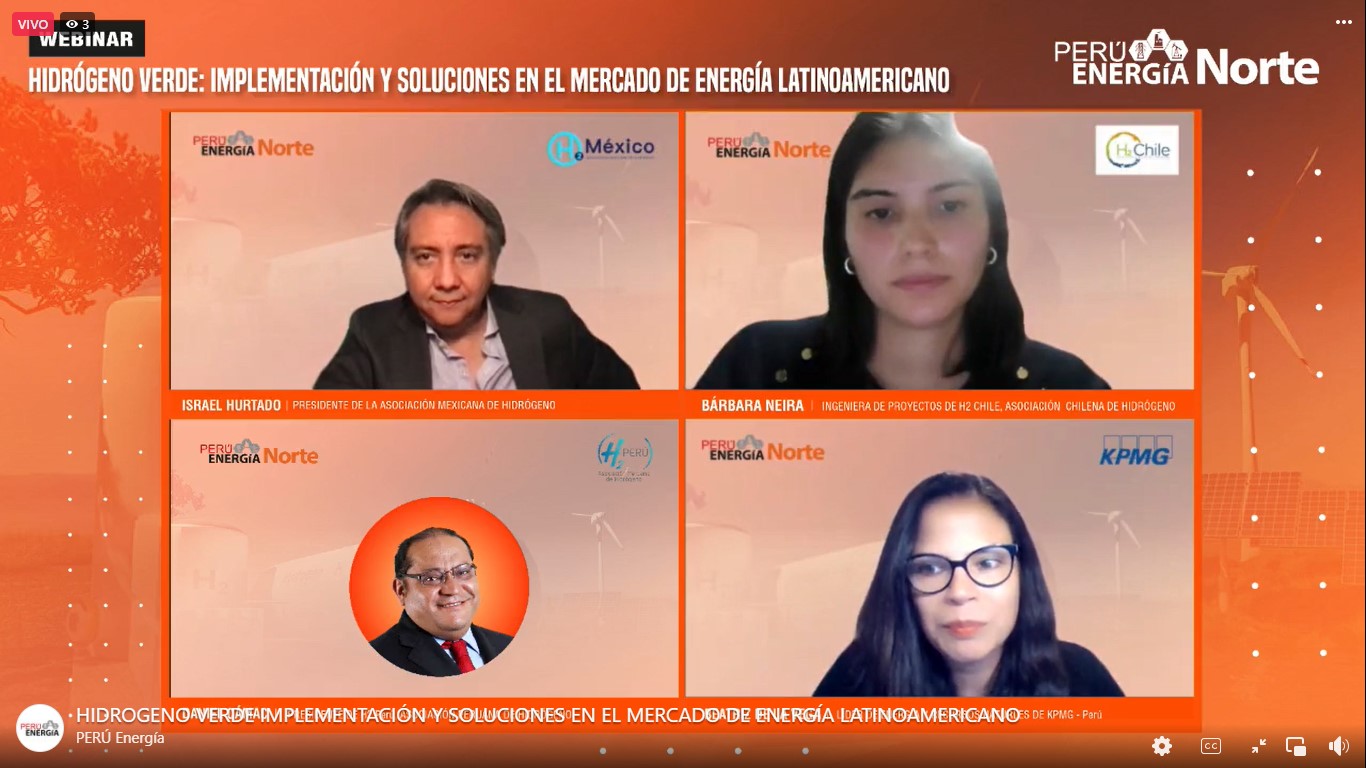
Expertos de Perú, México y Chile coincidieron en que el desarrollo del hidrógeno verde en Latinoamérica y el Caribe está en una etapa donde requiere de incentivos, entre ellos de soporte financiero, que faciliten la adopción de proyectos piloto para probar su impacto en las industrias de cada país, en vista del gran potencial que tiene la región en la producción de hidrógeno verde y su importancia frente a la descarbonización de la economía.

Daniel Cámac, presidente de H2 Perú, Asociación Peruana de Hidrógeno, rescató la importancia del soporte financiero para impulsar proyectos piloto en hidrógeno verde, como lo ha hecho Chile con el apoyo de CORFO (Cooperación de Fomento de la Producción), para probar esta tecnología en experiencias peruanas de diferentes sectores, incluido la minería, ya que las experiencias internacionales son una “referencia, pero no va a ser la práctica industrial que el Perú va a requerir”.

“En H2 Perú hemos logrado dar ese mensaje de tomar en cuenta el hidrógeno verde como pilar de la descarbonización. El siguiente paso es probar, y concretar este cambio, y para eso se requiere financiamiento”, enfatizó durante el webinar “Hidrógeno verde: Implementación y soluciones en el mercado de energía latinoamericano”, realizado el 2 de marzo por Prensa Grupo y Perú Energía, tema que también se abordará en las conferencias del foro Perú Energía Norte el 28 y 29 de marzo.

Barbara Neira, ingeniera de Proyectos de H2 Chile (Asociación Chilena de Hidrógeno), dijo que en países de la región, en una primera etapa, actualmente se necesitan incentivos que proporcionen tecnologías para proyectos piloto de hidrógeno verde, como lo ocurrido el año pasado en Chile con los 50 millones de dólares que entregó CORFO, que sirvió para financiar cierta parte de los electrolizadores de 6 proyectos en ese país.

“Esto permitió darles un empujón a estos proyectos piloto. Estos son los tipos de incentivos que necesitamos, ahora, a nivel de Latinoamérica y el Caribe”, destacó en el evento, el cual fue moderado por Beatriz De la Vega, líder de Energía y Recursos Naturales de KPMG Perú.

Israel Hurtado, presidente de la Asociación Mexicana de Hidrógeno, señaló que es fundamental el tema del financiamiento; señaló al respecto que dentro de la Asociación Mexicana de Hidrógeno participan algunos fondos que a nivel global impulsan proyectos de hidrógeno.

“Creo que hay mucho desconocimiento del tema. Falta todavía hacer más labor de socialización y de evangelización, sobre todo por las características particulares de cada país; pues no es tan simple traer a Asia un proyecto que se está desarrollando en Europa, y copiarlo igual en América Latina. Pero creo que hay mucho interés de organismos internacionales que también están apoyando: el BID, BM, IFC, etc.”, resaltó. 

Beatriz De le Vega subrayó que el hidrógeno verde es un tema que hoy en día está cada vez más presente en las agendas del mundo y que ello ya está sucediendo en Latinoamérica, donde por ejemplo Chile ha avanzado mucho en el tema regulatorio, por lo que la integración será fundamental para el desarrollo del hidrógeno verde en más países de la región.   

“Está claro que estamos en distintos estadios en la región, pero creo que este esfuerzo de cooperación regional va a ayudar a los países que ya tienen interés o que están desarrollando hojas de ruta sobre el potencial del hidrógeno”, expresó.

Hub regional

Los panelistas comentaron que Latinoamérica y el Caribe tiene las condiciones para posicionarse como un hub regional de hidrógeno verde y convertirse en uno de los grandes jugadores de este recurso a nivel mundial, y que para ello es importante alianzas como la que actualmente existe entre organismos de estos y otros países de la región.

Israel Hurtado comentó que hay una coincidencia global de que la región puede posicionarse como uno de los grandes jugadores en el mercado del hidrógeno verde.  “Ese es el tamaño del reto y la importancia de alianzas latinoamericanas como la que tenemos”, dijo.

Al respecto, Barbara Neira recordó que la alianza formada entre organizaciones gremiales (y un ministerio) de Latinoamérica y el Caribe, lanzada en la COP26, tiene como objetivo impulsar el hidrógeno verde en la región.  “Esta alianza tiene 4 principales acciones: impulsar políticas de hidrógeno; financiamiento; licencia social para operar; certificación del hidrógeno verde”, precisó.

Por su parte, Daniel Cámac subrayó que la integración entre los países de la región lo que puede lograr a nivel de economía de escala es muy grande.  “Los beneficios que se pueden lograr van más allá de lo que cada país puede lograr solo. Una integración conjunta puede posicionar nuestra región como líder mundial de la energía del futuro”, mencionó.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.