Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Terminal de Bahia Blanca

13 empresas participan en licitación para el suministro de GNL a la terminal de Bahía Blanca

13 empresas participan en licitación para el suministro de GNL a la terminal de Bahía Blanca 748 420 GNL GLOBAL

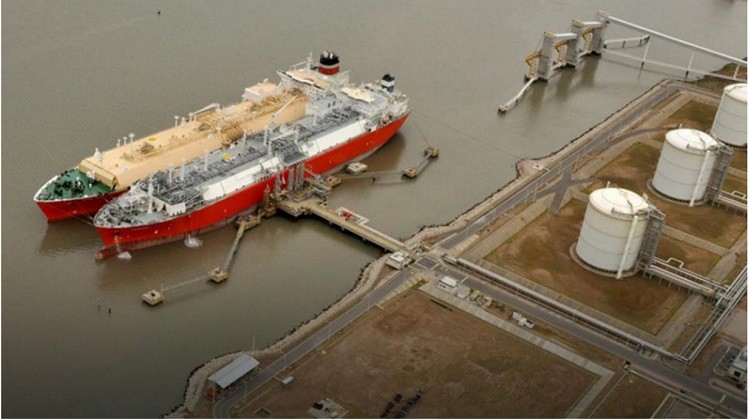
La estatal Integración Energética Argentina Sociedad Anónima (IEASA) realizó la segunda licitación de ofertas para el suministro de 13 cargamentos de gas natural licuado (GNL) a la terminal de Bahía Blanca.

Durante esta segunda licitación, celebrada el pasado 19 de abril, la empresa IEASA recibió ofertas de 13 empresas interesadas en el suministro de GNL a Bahía Blanca.

Si bien IEASA no ha informado los resultados finales de la segunda licitación, se pudo ver en el acto transmitido en directo, a través del canal de YouTube de la empresa estatal, que entre las empresas que ofertaron se encontraron a Qatar Petroleum Trading, BP Gas Marketing, Glencore, DXT Commodities, Naturgy, RWE Supply & Trading, Gunvor, Cheniere, Vitol, Total Gas & Power Trading, Petrochina, Trafigura y Gazprom Marketing & Trading.

Fuentes no oficiales informaron al portal EcoJournal, que la licitación se había adjudicado a un precio promedio que oscilaba entre los USD 7 y USD 7,30 dólares por millón de Btu (MMBtu). Estos precios serían entre un 8 y un 12 por ciento más altos que el precio adjudicado durante la primera licitación realizada el mes pasado.

Recordemos que el 16 de marzo, la Secretaría de Energía anunció que IEASA había adquirido 24 cargamentos de GNL para la terminal de Escobar. El precio promedio adjudicado durante la primera licitación pública fue cercano a los US$ 6,5 MMBtu.

Es importante señalar que desde esa última licitación, los precios spot del GNL han venido aumentando impulsado por las compras, anticipadas de invierno, de algunas empresas en China, Japón y Corea del Sur, así como también, por compradores europeos afectados por la reciente ola de frío registrada en ese continente, lo que notablemente contribuiría a encarecer las ofertas presentadas durante esta segunda licitación de GNL en Argentina.

EcoJornal también indicó que de los 13 cargamentos adjudicados durante este proceso, Gunvor habría obtenido seis cargamentos, Total Gas & Power Trading unos cinco, mientras que Trafigura y Glencore entregarían un cargamento cada una.

Está previsto que el primer cargamento de GNL arribe a la terminal de Bahía Blanca el próximo 29 de mayo.

De acuerdo con el cronograma de IEASA y de la empresa YPF, la unidad de almacenamiento y regasificación (FSRU), recientemente licitada y nuevamente adjudicada a la empresa Excelerate Energy, deberá estar operativa a partir del 26 de mayo.

Durante este invierno, se espera que la FSRU Exemplar, de vuelta en la terminal de Bahía Blanca, inyecte al sistema unos 28.500 millones de pies cúbicos por día de GNL regasificado, entre el 1 de junio y el 31 de julio, y luego descienda el suministro a 7.000 millones diarios, indicó el portal argentino de noticias.

Con esta segunda licitación, Argentina habría asegurado el suministro de 37 cargamentos de GNL (24 para la terminal de Escobar y 13 la terminal de Bahía Blanca).

El gobierno argentino ha estimado que necesitará importar 3.674 millones de metros cúbicos equivalente de GNL para cubrir el 17 por ciento de la demanda de gas natural requerida durante esta temporada invernal.
GNL GLOBAL

Gazprom

Gazprom continuará con el desarrollo de hidrógeno

Gazprom continuará con el desarrollo de hidrógeno 538 396 GNL GLOBAL

La compañía de gas rusa Gazprom anunció esta semana que planea aumentar su producción y uso de hidrógeno y está considerando varias áreas para utilizar el hidrógeno como fuente de energía.

En un comunicado Gazprom dijo este miércoles, que el Consejo de Administración de la compañía había tomado nota de la información sobre la producción y utilización de hidrógeno, así como las exportaciones de hidrógeno y mezclas de metano-hidrógeno con el uso de la infraestructura de gas existente.

En su comunicado, la compañía resaltó que en los últimos tiempos muchos países están viendo la energía del hidrógeno como un área esencial para la implementación de estrategias nacionales de desarrollo bajas en carbono. Sin embargo, también destacó que el hidrógeno era una fuente de energía secundaria, es decir, que requería energía adicional para producirlo, lo que tiene un efecto en su precio.

La mayoría de los proyectos extranjeros actuales anunciados en este campo están financiados por subsidios y ayudas estatales, y hoy en día no existe un mercado global común de hidrógeno «energético», indicó la compañía rusa.

Actualmente, Gazprom produce más de 350.000 toneladas de hidrógeno mediante diversas tecnologías en sus instalaciones, que luego se utiliza para derivar diferentes productos.

Gazprom también destacó la importancia de acumular sus propias competencias tecnológicas en el campo de la energía del hidrógeno mediante el uso de las propiedades del gas natural, es decir, el respeto al medio ambiente y la rentabilidad.

En este sentido, señaló que estaba considerando varias áreas para utilizar el hidrógeno como fuente de energía. En primer lugar, estas áreas incluyen el desarrollo de tecnologías innovadoras para la utilización de combustible metano-hidrógeno en las actividades de producción de Gazprom, así como el desarrollo de tecnologías innovadoras para la producción de hidrógeno a partir de metano con cero emisiones de СО2 junto con métodos de transporte de hidrógeno, entre otras cosas, con fines de exportación.

La implementación a gran escala de tales tecnologías creará una demanda adicional de gas natural como materia prima para la producción de hidrógeno.

Gazprom encomendó al Comité de Gestión de la compañía para que se ocupara de las actividades destinadas a perseguir las prioridades en el desarrollo de la energía del hidrógeno a base de gas natural.

GNL GLOBAL

IEA Logo

IEA prevé un aumento interanual del 3,2% en la demanda mundial de gas para este año

IEA prevé un aumento interanual del 3,2% en la demanda mundial de gas para este año 672 401 GNL GLOBAL

La Agencia Internacional de Energía (IEA, por sus siglas en inglés) presentó recientemente su reporte trimestral «Gas Market Report, Q2-2021«, en donde se analizan, entre varios aspectos, los principales factores que han afectado el Mercado de Gas a nivel regional y mundial, así como también, señala las expectativas de crecimiento de la demanda de gas para este año.

El reporte destaca los sucesos más importantes registrados en los primeros meses de este año, así como también ofrece una revisión detallada de los fundamentos y cifras de la oferta y la demanda de gas de 2020.

Algunos elementos destacados en su resumen:

Mercado de Gas 2021

Para la IEA, los mercados de gas natural experimentaron tensiones significativas entre la oferta y la demanda durante los primeros meses de este año.

Factores Climáticos

De acuerdo con la IEA, las temperaturas más frías de lo esperado y una oferta más ajustada llevaron a repuntes y picos de precios, primero en el noreste de Asia en enero y luego en América del Norte en febrero.

Las tormentas invernales registradas durante los dos primeros meses del año proporcionaron cierto apoyo a corto plazo a la demanda de gas natural, sin embargo, para la IEA, los fundamentos del mercado para 2021 siguen siendo frágiles.

Invierno en Asia

Para la agencia, los mercados de gas natural experimentaron graves tensiones de oferta y demanda en las primeras semanas de 2021, con episodios de temperaturas extremadamente frías que llevaron los precios al contado a niveles récord.

El primer episodio tuvo lugar en el noreste de Asia en enero con una combinación de demanda incremental de gas, capacidad de almacenamiento limitada y cortes regionales de licuefacción que llevaron los precios spot del GNL y las tarifas chárter a máximos sin precedentes. Esto tuvo repercusiones en los mercados europeos, alejando el GNL de Europa y provocando un aumento en las retiradas de almacenamiento y los picos de precios.

Tormenta en América del Norte

El segundo fenómeno ocurrió en América del Norte, a mediados de febrero, cuando las temperaturas extremadamente frías provocaron un aumento de las necesidades de calor y electricidad, al tiempo que obstaculizaron la producción con pozos congelados, lo que provocó cortes de energía en varios estados de EE. UU. y México.

De acuerdo con las cifras de la IEA, la demanda de gas en los Estados Unidos aumentó un 23%, impulsada por las necesidades adicionales en el sector residencial (un 37% más) y para la generación de energía (un 20% más). Al mismo tiempo, la capacidad de producción de gas se vio obstaculizada por la congelación de pozos y la reducción de la capacidad en las plantas de procesamiento de gas, con una producción semanal de gas seco que se desplomó un 15%.

Las áreas de producción del sur de Estados Unidos se vieron más afectadas debido al predominio de la producción de gas asociado (la presencia de líquidos lo hace más propenso a congelarse) y donde el aislamiento invernal de la infraestructura es menos común.

El informe destaca que estos eventos extremos también ilustraron realidades más amplias relacionadas con la seguridad y la política energética.

Para la agencia estos eventos, primero, son un recordatorio útil (después de la temporada de calefacción inusualmente suave del año pasado) de que los inviernos pueden ser bien fríos y que la demanda de gas natural es particularmente sensible a la temperatura. Existen varias herramientas disponibles para hacer frente a esto, como el almacenamiento, los interconectores, la capacidad de combustible flexible y las carteras de suministro diversificadas, y desempeñaron un papel fundamental en la mitigación de los impactos de las tensiones entre la oferta y la demanda en ambos episodios.

Segundo, los eventos también mostraron que los mercados del gas se están volviendo verdaderamente globales, con implicaciones para la interdependencia.

Y tercero, que los mercados líquidos y competitivos ayudan a crear una flexibilidad a corto plazo que también es necesaria para equilibrar los mercados en situaciones tan extremas.

Para la IEA, solo el tiempo dirá si las olas de frío del invierno 2020/21 influirán en el diseño del mercado y las decisiones de política regulatoria. Pero siempre nos recordaran que la seguridad de los suministro de energía nunca está fuera de temporada.

Pronósticos

En su reporte trimestral la IEA prevé un aumento interanual del 3,2% en la demanda mundial de gas, suficiente para compensar las pérdidas de 2020, pero sujeto a la incertidumbre relacionada con la salud mundial y la recuperación económica, y a las mismas advertencias expresadas en nuestro informe trimestral anterior.

De acuerdo con la IEA, la mayor parte del crecimiento esperado de la demanda vendrá de Asia y otros mercados de rápido crecimiento, mientras que los mercados maduros experimentarán una recuperación más gradual, y es probable que algunos se mantengan por debajo de su nivel de 2019.

Entre los sectores consumidores, la generación de energía seguirá siendo el más desafiante debido a una combinación de bajo crecimiento de la demanda de electricidad y la creciente competencia de las energías renovables y los combustibles fósiles alternativos más baratos.

Finalmente, este su reporte trimestral, la IEA también ofreció una revisión detallada de los fundamentos y cifras de la oferta y la demanda de gas de 2020, un análisis de los desarrollos recientes en los mercados mundiales de gas durante la temporada de calefacción del hemisferio norte y una perspectiva actualizada a corto plazo para 2021.

Para leer el reporte completo visita IEA o accede al link «Gas Market Report, Q2-2021« para bajar el documento.

GNL GLOBAL

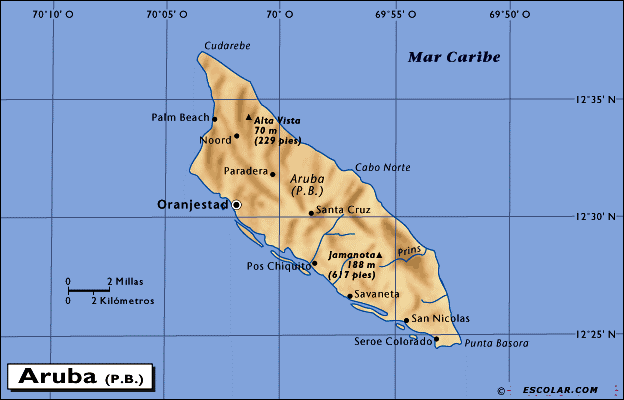
Mapa de Aruba

Aruba busca firmar acuerdo con Eagle LNG para suministro de GNL

Aruba busca firmar acuerdo con Eagle LNG para suministro de GNL 624 400 GNL GLOBAL

La refinería estatal de Aruba, Refineria di Aruba (RdA) anunció que planea firmar un acuerdo con la compañía estadounidense Eagle LNG Partners, para construir una terminal de importación de gas natural licuado (GNL) en el sitio donde se ubica su refinería inactiva; señaló el director executivo de RdA a Reuters.

La terminal de importación de GNL permitiría a Eagle suministrar gas natural a la compañía eléctrica de la isla holandesa del Caribe, en sustitución del fuelóleo con alto contenido de azufre como principal combustible de generación del país.

Reuters también indicó que la isla ha estado buscando nuevos socios para la refinería de 235.000 barriles por día, que ha estado inactiva en gran medida desde 2012.

El año pasado, la refinería estadounidense Citgo Petroleum Corp, una unidad de la petrolera estatal venezolana Petróleos de Venezuela (PDVSA), devolvió el control del sitio al gobierno después de abandonar un ambicioso plan de renovación de 1.100 millones de dólares.

Según Reuters, RdA también estaría en conversaciones con un consorcio liderado por Quanten Llc, con sede en San José, Costa Rica, sobre un plan de USD 3,5 mil millones para reiniciar la refinería. El director ejecutivo de Quanten, Jeff Meyers, dijo en una entrevista reciente junto con Arends, el grupo que estaría listo para comenzar la demolición en agosto y hacer que la refinería esté completamente operativa en tres años.

Quanten se especializa en servicios eléctricos para grandes proyectos.

Meyers dijo que el consorcio también incluye a KBR Inc, el proveedor de servicios de energía McDermott International Ltd y la empresa de tecnología Cisco Systems Inc.

Sin embargo, ni KBR Inc, McDermott International Ltd o Cisco Systems Inc respondieron a Reuters las solicitudes de comentarios.

El gas importado por Eagle también podría alimentar la refinería, dijo Arends, y Eagle está considerando usar Aruba como un centro para exportar GNL a otras partes de la región del Caribe. La portavoz de Eagle, Linda Berndt, dijo que la compañía «continúa trabajando con RdA y agradece su apoyo hacia la finalización definitiva del proyecto».

Fuente: Reuters

GNL GLOBAL

Santos

Santos se enfocará en tecnologías CCS e hidrógeno

Santos se enfocará en tecnologías CCS e hidrógeno 500 333 GNL GLOBAL

La compañía de energía Santos respalda el enfoque del gobierno australiano sobre la captura y almacenamiento de carbono (CAC) y las tecnologías de hidrógeno para avanzar hacia la transformación energética global.

La compañía mantiene una buena visión para desarrollar productos de hidrógeno y GNL sin emisiones a través de su proyecto Moomba CCS en Cooper Basin.

El proyecto Moomba CCS planea almacenar hasta 1,7 millones de toneladas de dióxido de carbono por año, pero tiene el potencial de almacenar hasta 20 millones de toneladas de CO2 por año.

El director general y director ejecutivo de Santos, Kevin Gallagher dijo: “La Agencia Internacional de Energía, el Panel Intergubernamental sobre Cambio Climático y los gobiernos de todo el mundo reconocen que la CAC es imprescindible para alcanzar los objetivos climáticos mundiales. En Santos, nos hemos comprometido a cero neto para 2040 ”.

«El desarrollo de proyectos como la propuesta Moomba CCS de Santos nos permitirá descarbonizar la producción de gas natural y proporcionar la ruta más rápida hacia una economía impulsada por hidrógeno».

En 2020, el gobierno de Australia del Sur reveló tres nuevos centros de hidrógeno en Port Bonython, Port Adelaide y Port Spencer.

Con la planta Port Bonython de Santos, la compañía ya ha atraído un gran interés por parte de clientes e inversores japoneses y coreanos que buscan reducir las emisiones de las centrales eléctricas de carbón que utilizan hidrógeno y la posibilidad de enviar su CO2 a Australia para su almacenamiento permanente.

Con una base de clientes japonesa y coreana bien establecida a través de su negocio e infraestructura de GNL en Moomba y Port Bonython, Santos se ve a sí mismo como un proveedor de una fuerte ventaja competitiva en el campo.

Fuente: Offshore-Energy

GNL GLOBAL

Hidrogeno verde

Chile, Costa Rica y Brasil lideran la promoción del Hidrógeno verde en la región

Chile, Costa Rica y Brasil lideran la promoción del Hidrógeno verde en la región 500 315 GNL GLOBAL

Recientemente se realizó la primera jornada del Congreso de Hidrógeno para América Latina y el Caribe H2LAC 2021, co-organizado por el Banco Interamericano de Desarrollo (BID) y newenergy. En este marco, se presentó el primer Índice del Mercado del Hidrógeno para América Latina y el Caribe que analizó más de 20 países en su promoción del Hidrógeno verde o sostenible.

¿Es el hidrógeno un cambio de juego para América Latina y el Caribe? Con esa pregunta inició el congreso y las palabras del Presidente del BID, Mauricio Claver-Carone, dieron marco a la conversación de dos días del primer congreso de Hidrógeno para América Latina y el Caribe H2LAC 2021.

“El Hidrógeno verde tiene potencial de cambiar el juego de la energía y para América Latina es una gran oportunidad para cumplir sus metas de descarbonización de la economía”, indicó Claver-Carone y destacó a países como Uruguay y Costa Rica que producen gran cantidad de energía limpia y tienen la oportunidad de exportar energía a través del hidrógeno.

La primera jornada se destacó por el lanzamiento del primer Índice del Mercado del Hidrógeno para América Latina y el Caribe, diseñado por Hinicio y New Energy. “En conjunto, el Índice proporciona un análisis del estadío de desarrollo regional y las oportunidades y obstáculos que enfrentan tanto el sector público como el privado en América Latina y el Caribe en materia de hidrógeno verde”.

Se analizaron las siguientes variables de análisis:

  1. Legislaciones, incentivos públicos y marcos de impulso al hidrógeno verde
  2. Ecosistema a nivel nacional desde organizaciones, empresas, proyectos pilotos
  3. Proyectos en operación o en etapa de desarrollo avanzado
  4. Adopción de movilidad impulsada con hidrógeno verde
  5. Acuerdos de negociación  y cooperación internacional

Entre sus resultados, se destaca que Chile, Costa Rica y Brasil son el grupo más avanzado en la promoción del hidrógeno verde. Argentina, Colombia, Uruguay son el segundo grupo. Asimismo, se identificaron 33 proyectos avanzados, de los cuales 11 son proyectos industriales.

En materia de regulaciones, Chile y Brasil tienen muchos avances en normativas y también iniciativas público-privadas.

Chile también es el primer país en publicar una Hoja de ruta sobre hidrógeno, le sigue en breve Colombia que anunció su estrategia durante el congreso. Por otra parte, países como Perú, Colombia, Chile, Argentina tienen asociaciones promotoras de hidrógeno verde.

En materia de movilidad limpia o movilidad impulsada con hidrógeno verde, solo Costa Rica y Brasil tienen flotas con estas características.

El avance de América Latina

En el Panel ¿Cuál es la oportunidad de América Latina para generar hidrógeno verde para exportar a Europa o Asia? Participaron ministros de energía de Brasil, Chile, Costa Rica y Uruguay.

Inició el panel Bento Albuquerque Ministro de minería y energía de Brasil, destacando el rol de su país en la consolidación de políticas de promoción de energía limpia para alimentar el hidrógeno verde como por ejemplo el Plan nacional de Hidrógeno Verde. “El 33% de la matriz eléctrica de Brasil es renovable y por eso tenemos una oportunidad de usar el hidrogeno como un diferencial competitivo. Desde 2002 se desarrollan investigaciones en el tema en el parque de Itaipú, primera planta de hidrogeno experimental.”

A continuación, Andrea Meza Murillo, ministra de medioambiente y energía de Costa Rica, destacó que el país toma al Hidrógeno Verde como un medio para alcanzar su meta de descarbonización neta para 2050. Costa Rica dio sus primeros pasos en 2011, cuando la empresa Ad Astra Rocket y la estatal Refinadora Costarricense de Petróleo (RECOPE) crearon un centro experimental de hidrógeno. Meza destacó que el último hito a la Alianza Costarricense de Hidrógeno, un grupo de compañías en su mayoría privadas que representan a todos los actores presentes en la cadena de valor del hidrógeno verde.

Finalmente, Omar Paganini Herrera, Ministro de industria, energía y minería de Uruguay, habló del hidrógeno verde como la segunda “trasformación energética” de Uruguay. “En 2010 iniciamos la primera trasformación con las energías renovables y hoy un 90% de nuestra electricidad es limpia. Tenemos la segunda penetración de energía eólica luego de Dinamarca. Ahora se viene el hidrógeno y queremos ser líderes exportadores”.

El país cuenta con una Ley de Promoción del Hidrógeno, sancionada en 2006 pero todavía no reglamentada. La norma establece la creación del Fondo Nacional de Fomento del Hidrógeno (Fonhidro), el cual sería financiado por el Estado, y los proyectos de hidrógeno contarían con numerosos beneficios impositivos.

Chile el caso destacado

Desde el ministerio de energía de Chile destacaron que el hidrógeno verde tiene la oportunidad de generar entre 100 mil a 500 mil empleos brutos para 2050 en toda la cadena de valor. La Estrategia Nacional de Hidrógeno Verde tiene el objetivo de iniciar exportaciones para 2030. El plan del presidente Sebastián Piñera tiene tres objetivos principales: producir el hidrógeno verde más barato del planeta para 2030, estar entre los tres principales exportadores para 2040 y contar con 5GW de capacidad de electrólisis en desarrollo al 2025.

Max Correa, quien lidera la División de Combustibles y Nuevos Energéticos en el Ministerio de Energía de Chile, destacó en su presentación que el primer paso de Chile será una ronda de financiamiento de US$50 millones, impulsada por CORFO.
Chile pasó de tener un 3% de capacidad instalada de energía renovable no convencional en 2014 a tener actualmente un 25%, aprovechando la radiación solar en el norte del país y los fuertes vientos de la Patagonia. Esto significa que ya ha cumplido su objetivo de tener el 20% de las energías renovables para 2025.

El año pasado anunció su compromiso de ser neutral en cuanto a emisiones de carbono para 2050 y prometió eliminar progresivamente todas las centrales eléctricas de carbón para 2040. Para ello espera expandir todavía más la energía solar y eólica, alineado con la estrategia de producir hidrógeno verde.

El rol del sector petrolero

El hidrógeno se usa como insumo en la refinación de petróleo, la producción de amoníaco y metanol, y la fabricación de acero, con una demanda de 70 millones de toneladas por año. Durante el congreso se presentó el panel que inició con la pregunta: ¿Es la producción de hidrógeno, ya sea verde o azul, el futuro de la industria del petróleo y el gas en América Latina?

Yeimy Baez Moreno, Vicepresidente de Gas en ECOPETROL en Colombia, destacó el rol de Ecopetrol como la primera Empresa Estatal de Petróleo latinoamericana con compromisos cero emisiones a 2050. Indicó que el desarrollo de la industria de Hidrógeno verde será clave para cumplir esa meta. “Hoy ya capturamos el 30% de CO2 en el proceso de producción de hidrógeno gris que se dirige a la industria alimenticia. Pero necesitamos avanzar más y para ello es clave una hoja de ruta. Por eso participamos en la iniciativa de gobierno para lograr la hoja de Colombia”.

Por otro lado, Miguel Angel Garcia Carreño, de REPSOL VENTURE en España, destacó que la mayor  oportunidad es en Hidrógeno verde como materia prima para la industria de petróleo y gas. “Hoy el hidrógeno gris es más competitivo que el hidrógeno renovable, en precio, pero esto cambiará en poco tiempo”.

Fuente: ComunicarSe

GNL GLOBAL

Importaciones-de-GNL-a-India-Mar-21

Importaciones de GNL a la India aumentan 5,8% en Marzo

Importaciones de GNL a la India aumentan 5,8% en Marzo 650 449 GNL GLOBAL

Las importaciones de gas natural licuado (GNL) de la India aumentaron con respecto a febrero 2021 y se mantuvieron bastante estables con respecto a marzo 2020.

De acuerdo con los datos mensuales publicados por la Oficina de Análisis y Planificación del Petróleo del Ministerio de Petróleo de la India (PPAC), las importaciones de GNL de marzo del país alcanzaron los 2.970 millones de metros cúbicos, esto un aumento del 5,8 por ciento con respecto a las importaciones de febrero pasado y queda prácticamente sin variación con relación a marzo 2020.

Fuente: Datos mensuales de las importaciones de GNL publicados por el PPAC.

Con respecto a las importaciones acumuladas durante el año fiscal, que va de abril de 2020 a marzo de 2021, la PPAC indicó que habían alcanzando los 32.850 millones de metros cúbicos, esto es 3 por ciento por debajo del volumen acumulado durante el mismo periodo el año pasado.

La India pagó por el GNL importado durante el mes de marzo unos 800 millones de dólares, esto es 100 millones más que lo pagado por las importaciones de GNL realizadas durante el mismo mes el año pasado, indicó el reporte de PPAC.

De las seis terminales de importación de GNL de la India, la más grande, Dahej, con capacidad para 17,5 millones de toneladas de GNL por año (mtpa), operó a 94 por ciento. Mientras que la utilización del resto de las terminales con 5 mtpa de capacidad cada una fue de: Hazira 79 por ciento, Dabhol 70,8 por ciento, Kochi 17,3 por ciento, la planta de Ennore registró un 12 por ciento y la planta Mundra un 35,6 por ciento.

GNL GLOBAL

Grupo HAM desarrolla el primer proyecto de Biometano vehicular de España

Grupo HAM desarrolla el primer proyecto de Biometano vehicular de España 650 387 GNL GLOBAL

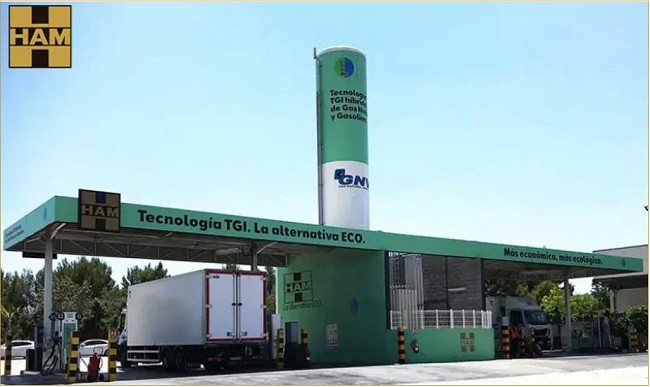
Grupo HAM anunció este miércoles que había desarrollado el primer proyecto de Biometano 100% vehicular de España.

Este proyecto le permitirá a los actuales y futuros clientes del Grupo Ham disfrutar del biocombustible en sus estaciones de servicio.

Biometano

De acuerdo con el comunicado de la empresa, el proyecto parte del biogás generado en una planta de codigestión anaeróbica de residuos, procedentes de la industria agroalimentaria y de una explotación bovina, situada en la Granja Mas Jonquer de Vilanant, Girona.

La planta de biogás es propiedad de Apergas, empresa dedicada a la ingeniería, desarrollo y explotación de plantas de biogás.

La filial del grupo, FNX Liquid Natural Gas ha instalado un equipo modular de upgrading, desarrollado por nuestros ingenieros y departamento de I+D+i. Este equipo upgrading permite purificar el biogás, que contiene un 50-60% de metano, incrementando su calidad y obteniendo una pureza de metano superior al 99%.

Una vez disponible el biometano, también conocido como gas verde, pasa por un equipo de compresión que permite aumentar su presión hasta los 250 bar, para almacenarlo en tube trailers, que se utilizan para transportar el biometano vehicular, a través de un gasoducto virtual, con destino a las estación de servicio, donde se gestionarán 200 Nm3h de biogás, equivalente a 2000 Kg de Bio GNC al día.

HAM, aprovechando la disponibilidad de biometano comprimido en origen, también instalará un surtidor en Vilanant, que permitirá repostar a los vehículos de la zona, reforzando nuestra red de estaciones de servicio, formada por más de 80 puntos de gas natural comprimido y gas natural licuado, que permitirá circular en las principales rutas nacionales y europeas, con un combustible más ecológico y económico.

Para Toni Murugó, Director de Marketing de Grupo HAM, “el biometano tiene un gran potencial y tendrá un papel importante en la transición energética, permitiendo reducir la emisión de gases de efecto invernadero, que afectan al cambio climático, gracias a su huella de carbono negativa. Además, se trata de una energía renovable que contribuye a la Economía Circular, favoreciendo la economía local, generando empleo en el medio rural, devolviendo recursos y nutrientes al suelo, y como alternativa sostenible a la incineración o vertederos”.

GNL GLOBAL

Terminal Escobar. Argentina 2021 2

Argentina se prepara para recibir su primer cargamento de GNL

Argentina se prepara para recibir su primer cargamento de GNL 650 425 GNL GLOBAL

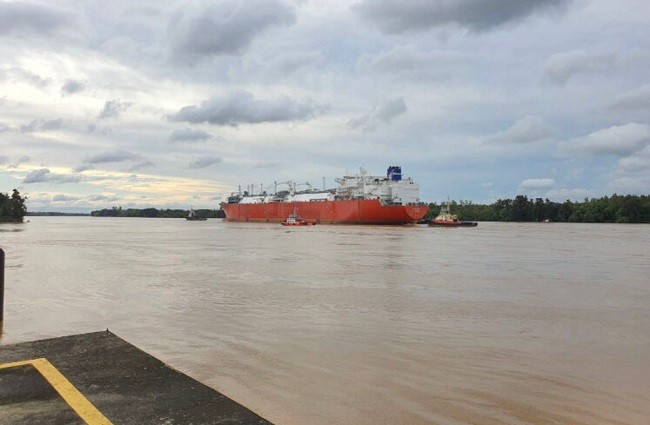
Lista para atender la temporada de invierno 2021, Argentina se prepara para recibir su primer cargamento de gas natural licuado (GNL).

Según fuentes de la industria, el cargamento que abrirá los suministros de GNL durante esta temporada invernal ya se encuentra rumbo a Argentina.

De acuerdo con Olumide Ajayi, analista de GNL de ICIS, empresa de servicios de datos y proveedor de la plataforma LNG EDGE, el primer cargamento de GNL que lleva como rumbo Argentina fue levantado desde la planta estadounidense Freeport LNG y se encuentra actualmente a bordo del buque British Listener, fletado por la empresa BP.

Olumide también indicó que se espera que el cargamento de GNL sea recibido en la terminal Escobar, el próximo 21 de abril.

Recordemos que en marzo pasado, la estatal argentina IEASA recibió ofertas de 14 empresas para suministrar 24 cargamentos de GNL al Terminal Escobar a un precio promedio de US $ 6,50 / mn Btu. El gran ganador durante esa licitación fue la empresa BP con 15 cargamentos, seguido de Gunvor con cinco, Total con dos y Trafigura y Naturgy con uno cada una.

La terminal de GNL Escobar, la segunda instalación para la importación de GNL del país, se encuentra ubicada en el río Paraná a casi 42 kilómetros de Buenos Aires. Esta instalación posee una capacidad para manejar unos 500 millones de pies cúbicos de GNL por día para satisfacer el mercado interno.

Imagen: Cortesía Terminal Escobar.

Esta instalación proporciona gas para la industria y calefacción en Argentina durante los períodos de alta demanda en los meses pico de invierno, además de facilitar el suministro y el transporte de gas natural adicional en la región.

Se espera que esta entrega sea una carga parcial, ya que el buque British Listener descargó parte del GNL en la terminal Bahía de Guanabara, en Brasil, antes de zarpar hacia Escobar, destacó Olumide.

Este no sólo sería el primer cargamento de GNL recibido este año en ese país, sino también, sería el primer cargamento de GNL enviado desde la planta Freeport LNG en los EE.UU. a Argentina.

Según el último reporte del Departamento de Energía de los Estados Unidos, Argentina recibió el año pasado aproximadamente unas 312.000 toneladas de GNL producido en los EE.UU., esto representa una caída del 61,9 por ciento con respecto al volumen exportado por los EE.UU. a Argentina en 2019.

Fuente: Exportaciones de GNL Estadounidense a Argentina. Datos del Departamento de Energía de los EE.UU.

De acuerdo a los datos del DOE, desde el 2016, el país sudamericano ha recibido GNL estadounidense normalmente durante los meses de invierno, comenzando los suministros en marzo-abril con los últimos cargamentos normalmente enviados entre julio y agosto.

A pesar de los esfuerzos que Argentina ha venido haciendo para aumentar la producción doméstica de gas natural y reducir las importaciones de GNL, el país aún requiere importar GNL durante la temporada de invierno.

GNL GLOBAL

DOE-Exportaciones-de-GNL-Feb-21-por-planta

DOE: Exportaciones de GNL Estadounidense caen 30,6% en Febrero

DOE: Exportaciones de GNL Estadounidense caen 30,6% en Febrero 740 536 GNL GLOBAL

Luego de alcanzar un nuevo récord en enero 2021, las exportaciones de gas natural licuado (GNL) producido en los EE.UU. cayeron durante el segundo mes del año.

Según el último reporte publicado por el Departamento de Energía de los EE. UU. (DOE), las exportación de GNL estadounidense alcanzaron los 211,6 mil millones de pies cúbicos (Bcf) durante el pasado mes de febrero, este volumen representa una caída del 30,6 por ciento con respecto al volumen exportado en enero 2021.

Asimismo, con respecto a febrero 2020, el volumen exportado durante el mes de febrero 2021 disminuyó un 6,2 por ciento con respecto al volumen exportado durante el mismo mes de 2020.

Para recordar, durante los meses de diciembre 2020 y enero 2021, las bajas temperaturas registradas en el hemisferio norte de Asia causaron un aumento significativo en los precios spot, así como también en las exportaciones de GNL estadounidense a esa región.

Sin embargo, la tormenta ártica registrada a mediados de febrero en los EE.UU. afectó no solo las entregas de gas natural a las plantas de exportación sino que también redujo las operaciones y exportaciones de GNL de las plantas.

Cargamento de GNL Exportados

De acuerdo con las cifras del DOE, durante el mes en revisión un total de 65 cargamentos partieron de las instalaciones de exportación de GNL de los EE. UU., esto es 27 cargamentos menos que los exportados en enero 2021 y 3 por debajo de los exportados en febrero 2020.

Exportaciones de GNL por Región

El aumento significativo registrado en las exportaciones de GNL estadounidense a Europa no pudo compensar la disminución de las exportaciones a los mercados de Asia.

Asia

Luego de haber registrado un volumen récord en enero 2021, los envíos de GNL de los EE.UU. a los mercados de Asia cayeron significantemente durante febrero 2021.

Las exportaciones de GNL estadounidense a Asia en febrero 2021 cayeron en un 73,3 por ciento con respecto a enero 2021.

Asia recibió 15 cargamentos para un total de 53,6 Bcf de gas natural (aprox. 1,12 millones de toneladas de GNL), significativamente por debajo de los 58 cargamentos o 200,41 Bcf exportados en enero 2021. Sin embargo, con relación al año pasado, las exportaciones de febrero 2021 aumentaron en un 15,1 por ciento con respecto a febrero 2020.

Europa

Contrario a la caída registrada en las exportaciones a los mercados de Asia, los envíos estadounidenses de GNL a Europa aumentaron significativamente durante el mes de febrero 2021.

El volumen enviado a Europa durante el mes de febrero se disparó en un 86,9 por ciento con respecto a enero 2021, para alcanzar los 117 Bcf (aprox. 2,44 millones de toneladas de GNL).

De acuerdo con las cifras del DOE, Europa recibió 36 cargamentos de GNL estadounidense durante el mes en revisión, esto es 17 cargamentos por arriba del número exportado en enero 2021, aunque representa 9 cargamentos menos del número exportado en febrero 2020.

Si bien las exportaciones de GNL estadounidense a Europa en febrero 2021 aumentaron significativamente, el volumen exportado en febrero de este año quedó un 20,6 por ciento por debajo del volumen exportado en febrero 2020.

Es importante mencionar que las exportaciones de GNL estadounidense de febrero del año pasado alcanzaron un récord mensual con 147,42 Bcf, este es el volumen mensual más alto exportado de los EE.UU a Europa desde febrero 2016.

América Latina

América Latina recibió 14 cargamentos procedentes de las plantas de exportación de GNL ubicadas en los EE.UU. Los 14 envíos registrados en febrero alcanzaron un volumen total de 41,05 Bcf (esto es aprox. unas 850.000 toneladas de GNL). Si bien el volumen exportado en febrero 2021 registra una caída del 2,3 por ciento con respecto a enero 2021, representa un aumento del 29,7 por ciento con respecto al volumen recibido en la región el mismo mes en 2020.

Durante el mes en revisión no se registraron exportaciones al Medio Oriente y el Norte de África (MENA).

Exportaciones de GNL por País Destino

De acuerdo con el DOE, durante el mes en revisión, las plantas estadounidenses exportaron GNL a 17 países, dos países menos en comparación a los registrados durante el mes de enero 2021.

Entre los principales países se encontraron al Reino Unido con 34,3 Bcf recibidos, los Países Bajos con 22,8 Bcf, Turquía con 20,7 Bcf , Japón con 18,3 Bcf y Francia con 18,2 Bcf.

Fuente: Exportaciones Mensuales de GNL Estadounidense Febrero 2021. Datos publicados por el DOE.

Las exportaciones de GNL a los primeros cinco países representaron el 54 por ciento del total exportado durante el mes de febrero 2021.

Exportaciones de GNL por Plantas

De las seis plantas de exportación de GNL ubicadas en los EE.UU., Sabine Pass LNG registró 25 cargamentos exportados en febrero, 9 cargamentos menos con respecto a enero 2021.

Fuente: Exportaciones Mensuales de GNL Estadounidense Febrero 2021. Datos publicados por el DOE

Las planta Corpus Christi LNG y Cameron LNG, que registraron 11 cargamentos exportados cada una, registraron 5 y 6 envíos menos respectivamente en comparación a enero 2021.

La planta Freeport LNG registró nueve cargamentos, quedando 9 cargamentos por debajo de los exportados en enero 2021.

La planta Cove Point con cinco cargamentos, quedó dos menos con relación a enero 2021, mientras que Elba Island, que no había exportado nada en enero 2021, registró cuatro cargamentos exportados en febrero 2021.

Precios

Con relación al precio promedio del GNL exportado, el informe del DOE indica que los precios del GNL exportado durante el mes de febrero aumentaron de los USD 5,85 por mmBtu registrados en enero 2021 a USD 6,27 por mmBtu alcanzando en febrero 2021.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.