Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

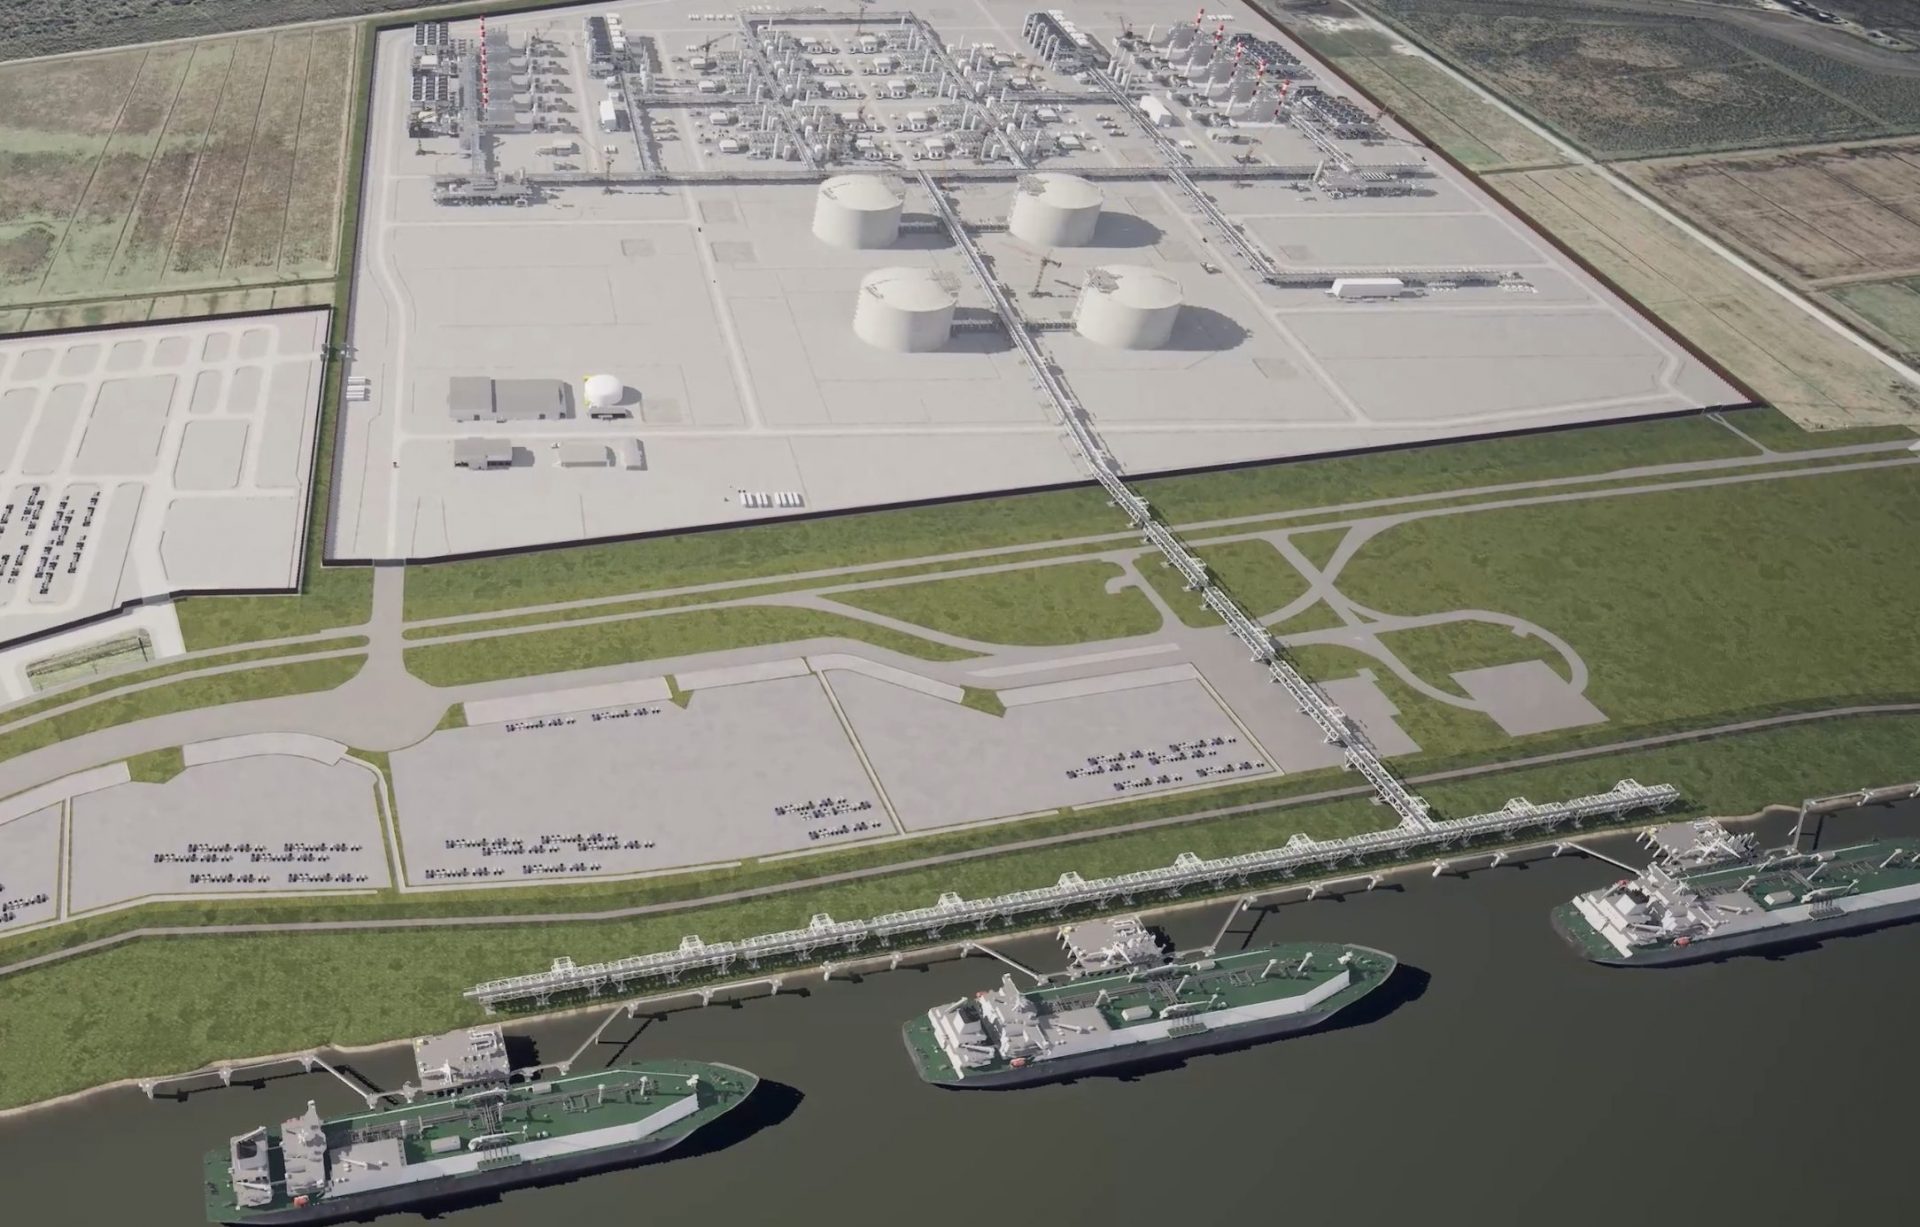
Imagen cortesía de Venture Global

Planta de exportación de GNL CP2 de Venture Global avanza con el informe medioambiental

Planta de exportación de GNL CP2 de Venture Global avanza con el informe medioambiental 1920 1227 GNL GLOBAL

La planta de exportación CP2 propuesta por la empresa estadounidense Venture Global en Luisiana dio un paso más hacia su construcción después de que el personal de la Comisión Federal Reguladora de Energía (FERC) de Estados Unidos publicara el viernes un borrador del informe medioambiental.

Las acciones de Venture Global, que alcanzaron un mínimo histórico de 16,00 dólares a principios de la sesión, se negociaban a la baja alrededor de un 6,6% hasta alrededor de 16,34 dólares por acción.

Las acciones, que se han estado negociando desde el 24 de enero, estaban más bajas antes de la noticia de la FERC y no se vieron necesariamente afectadas por ella.

En una presentación, la FERC dijo que su personal preparó un borrador de declaración de impacto medioambiental suplementaria para abordar la orden de la FERC del 27 de noviembre que aborda los argumentos planteados sobre las emisiones de la planta.

La FERC dijo que el borrador de la declaración de impacto medioambiental suplementaria no es un documento de decisión. «Presenta el análisis independiente del personal de la Comisión sobre los problemas medioambientales para que la Comisión los considere al abordar los méritos de los problemas en este procedimiento».

Este informe ambiental es un paso, pero uno importante, en un largo proceso para conseguir la aprobación y construcción de una planta de exportación de GNL.

GNL GLOBAL

Golar: FLNG Gimi recibe el primer gas del campo de GTA en Mauritania y Senegal

Kosmos Energy anuncia primera producción de GNL en el proyecto Greater Tortue en Mauritania y Senegal

Kosmos Energy anuncia primera producción de GNL en el proyecto Greater Tortue en Mauritania y Senegal 1102 788 GNL GLOBAL

Kosmos Energy anunció este lunes que se había logrado la primera producción de gas natural licuado (GNL) en el proyecto de GNL Greater Tortue Ahmeyim (GTA) operado por BP, en alta mar en Mauritania y Senegal.

El 31 de diciembre de 2024, el gas de la primera fase de GTA comenzó a fluir desde los pozos hasta el buque flotante de producción, almacenamiento y descarga (FPSO) como parte del proceso de puesta en servicio. En el FPSO, se está procesando el gas para eliminar cualquier condensado, agua e impurezas antes de la entrega al buque flotante de GNL para su licuefacción.

El gas ya se ha entregado al buque flotante de GNL y ha comenzado la licuefacción.

Además, BP ha notificado al comprador (BP Gas Marketing Ltd.) que un buque metanero llegará a finales de este trimestre para exportar el primer cargamento de GNL.

Al comentar sobre la primera producción de GNL en GTA, el presidente y director ejecutivo Andrew G. Inglis dijo: “El primer GNL es otro hito importante para Kosmos, la asociación GTA y los gobiernos de Mauritania y Senegal. Esperamos con ansias la aceleración de la producción de GNL y el primer cargamento de GNL que se levante durante el primer trimestre”.

GNL GLOBAL

EIA: Ola de frío aumenta el consumo de gas en EE. UU.

EIA: Ola de frío aumenta el consumo de gas en EE. UU.

EIA: Ola de frío aumenta el consumo de gas en EE. UU. 1332 742 GNL GLOBAL

A mediados de enero, las temperaturas más frías de lo normal en gran parte de los Estados Unidos aumentaron el consumo de gas natural, lo que resultó en la cuarta mayor extracción semanal de gas natural almacenado en los 48 estados continentales, según el Informe semanal de almacenamiento de Gas Natural (WNGSR), publicado por la Administración de Información de Energía de los EE. UU. (EIA).

De acuerdo con la agencia, durante la semana que finalizó el 24 de enero de 2025, las existencias cayeron en 321 mil millones de pies cúbicos (Bcf), lo que fue casi un 70% más que la extracción promedio de cinco años (2020-24) para la misma semana de enero.

Con extracciones en enero que totalizan casi 1000 Bcf, los inventarios de gas natural de EE. UU. ahora están un 4% por debajo de su promedio de cinco años anterior después de estar un 6% por encima del promedio de cinco años al comienzo de la temporada de calefacción 2024-25, que comenzó en noviembre.

Asimismo, durante la semana que terminó el 24 de enero, la región centro-sur de los Estados Unidos, que representó aproximadamente el 35% del gas de trabajo en el almacenamiento estadounidense, informó su cuarta extracción más grande de 136 Bcf. En el este y el medio oeste, las regiones con los siguientes inventarios de almacenamiento más grandes, las existencias cayeron un 10% en el este y un 11% en el medio oeste durante la semana. El este y el medio oeste también son las regiones de los Estados Unidos con el mayor consumo de gas natural en el invierno para satisfacer la demanda de calefacción de espacios.

Las temperaturas en el sureste de los Estados Unidos cayeron a mínimos históricos y cayó nieve en partes de Luisiana, Texas y el noroeste de Florida, lo que aumentó el consumo de gas natural. Durante la semana que terminó el 24 de enero de 2025, los grados día de calefacción (HDD) de los Estados Unidos alcanzaron los 262, o un 28% más de lo normal, según la Administración Nacional Oceánica y Atmosférica. Los HDD ponderados por población representan desviaciones de temperatura inferiores a 65 °F y están ponderados en función de las distribuciones de población en todo el país. Estos datos nos ayudan a modelar y pronosticar el consumo de energía en diferentes regiones de los Estados Unidos.

El clima frío también provocó modestas disminuciones de la producción en enero debido a las congelaciones, que ocurren cuando el agua y otros líquidos se congelan en la boca del pozo o en las líneas de recolección de gas natural cerca de las actividades de producción.

La información del WNGSR también está disponible en el Tablero de almacenamiento de gas natural, que muestra los inventarios de gas natural, la capacidad de almacenamiento, los precios y el consumo.

Fuente: EIA

GNL GLOBAL

Precios del GNL en Asia alcanzan su nivel más alto registrado en dos meses

Precios del GNL en Asia alcanzan su nivel más alto registrado en dos meses

Precios del GNL en Asia alcanzan su nivel más alto registrado en dos meses 1262 756 GNL GLOBAL

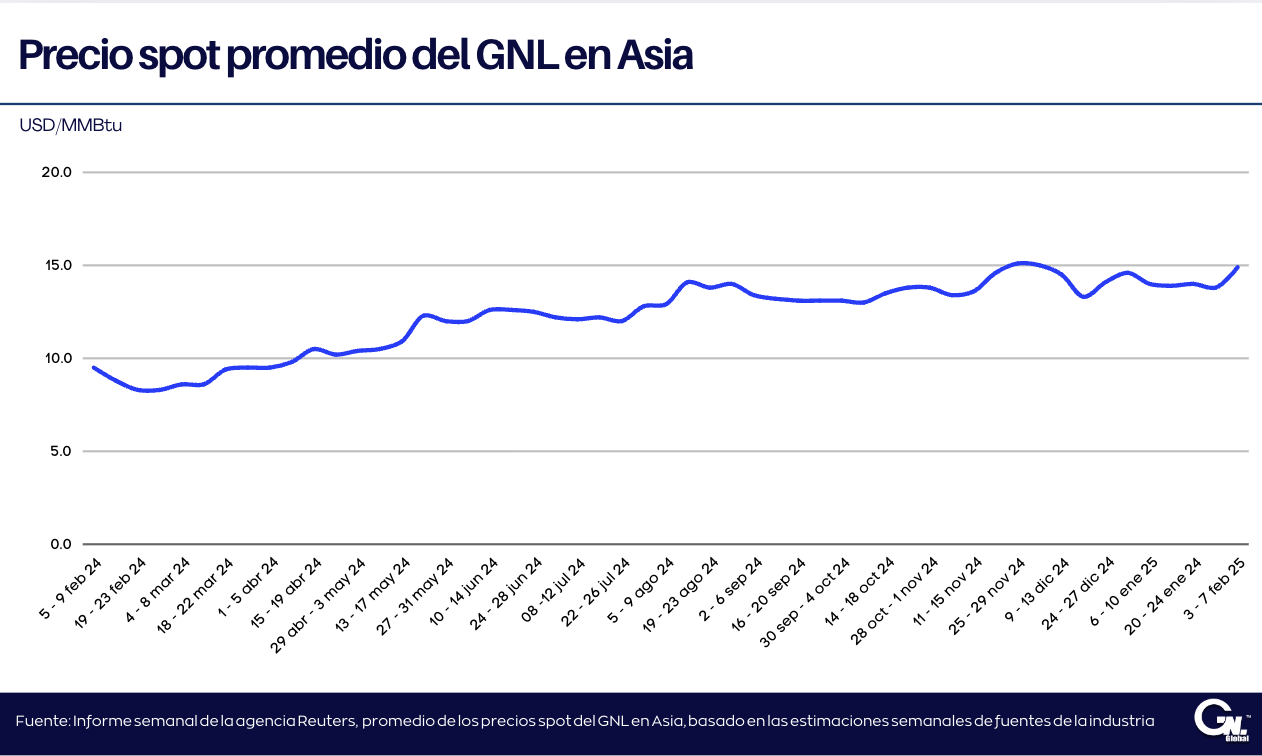
Los precios spot del gas natural licuado (GNL) en los mercados asiáticos alcanzaron su nivel más alto en dos meses durante la semana del 3 al 7 de febrero, impulsados por el repunte de los precios del gas en Europa, a pesar de la moderada demanda en la región.

De acuerdo con el informe semanal de precios, publicado el viernes la agencia Reuters, el precio promedio del GNL para las entregas en marzo, al noreste de Asia fue de 14,90 dólares por millón de unidades térmicas británicas (MMBtu), el más alto observado desde finales de noviembre y superior a los 13,80 dólares por MMBtu de la semana pasada, estimaron fuentes de la industria.

Asia

«Se espera que los precios alcistas continúen, respaldados por el clima más frío y las interrupciones del suministro en la Plataforma Noroeste de 16,3 mtpa (millones de toneladas por año) en Australia y en el Donggi Senoro GNL de 2,5 mtpa en Indonesia», dijo Go Katayama, analista de GNL y gas natural en Kpler.

“Seguimos viendo que el repunte de la demanda en el noreste de Asia sigue siendo limitado debido a los inventarios saludables en Japón y Corea del Sur y las previsiones de temperatura para marzo que muestran una probabilidad del 50-60% de temperaturas superiores a lo normal”, dijo Katayama.

En general, el mercado asiático todavía parece estar relajado, ya que los comerciantes chinos estarán fuera hasta esta semana debido al Año Nuevo Lunar, dijo Klaas Dozeman, analista de mercado de Brainchild Commodity Intelligence.

“Las previsiones meteorológicas para Asia muestran solo breves períodos de frío. Los niveles de almacenamiento parecen estar bastante llenos allí, con China exportando un par de cargamentos a Bangladesh. A menos que ocurra un episodio de frío importante en marzo, la demanda invernal parece haber desaparecido antes de surgir”, agregó Dozeman.

Europa

En Europa, los precios del gas se han mantenido cerca de los máximos de 15 meses esta semana, ya que el clima más frío avivó la demanda y los niveles de almacenamiento más bajos impulsaron el mercado.

“Europa todavía tiene hambre de GNL, con un clima más frío en comparación con los últimos años, lo que ha aumentado las retiradas de existencias durante las últimas dos semanas y también durante las próximas. Esto significa que los depósitos deben rellenarse con un número cada vez mayor de buques metaneros en una ventana que puede verse comprometida por el tiempo mientras continúen las retiradas importantes”, dijo Dozeman.

Cinco cargamentos de la cuenca del Pacífico procedentes de países que no han entregado a Europa desde al menos 2023 están en camino al continente, uno de ellos transitando por el Canal de Suez por primera vez desde enero de 2023 y un transportista que se dirige desde lugares tan lejanos como Australia a Francia, la primera entrega de este tipo a Europa desde finales de 2022, dijo Martin Senior, director de precios de GNL en Argus.

S&P Global Commodity Insights evaluó su precio de referencia diario North West Europe LNG Marker (NWM) para cargamentos entregados en marzo sobre una base ex-buque (DES) en USD 15,961/MMBtu el 6 de febrero, un descuento de USD 0,55/MMBtu respecto del precio del gas de marzo en el centro TTF holandés. Esto marca el nivel de precio más alto observado desde el 27 de octubre de 2023.

Argus evaluó el precio en USD 16,09/MMBtu, mientras que Spark Commodities evaluó el precio para entrega en febrero en USD 16,008/MMBtu.

El arbitraje de EE. UU. al noreste de Asia a través del Cabo de Buena Esperanza para febrero se ha reducido esta semana, pero aún indica que los cargamentos estadounidenses están incentivados a entregarse a Europa en lugar de Asia, dijo el analista de Spark Commodities, Qasim Afghan.

Fletes

Las tarifas globales de flete de GNL continúan en mínimos históricos, con las tarifas del Atlántico en 3.750 dólares por día el viernes y las tarifas del Pacífico en un nuevo mínimo histórico de 9.750 dólares por día, agregó Afghan.

GNL GLOBAL

Exportaciones Semanales de GNL en EE. UU. al 5 de Febrero 2025

Exportaciones Semanales de GNL en EE. UU. al 5 de Febrero 2025

Exportaciones Semanales de GNL en EE. UU. al 5 de Febrero 2025 1348 1920 GNL GLOBAL

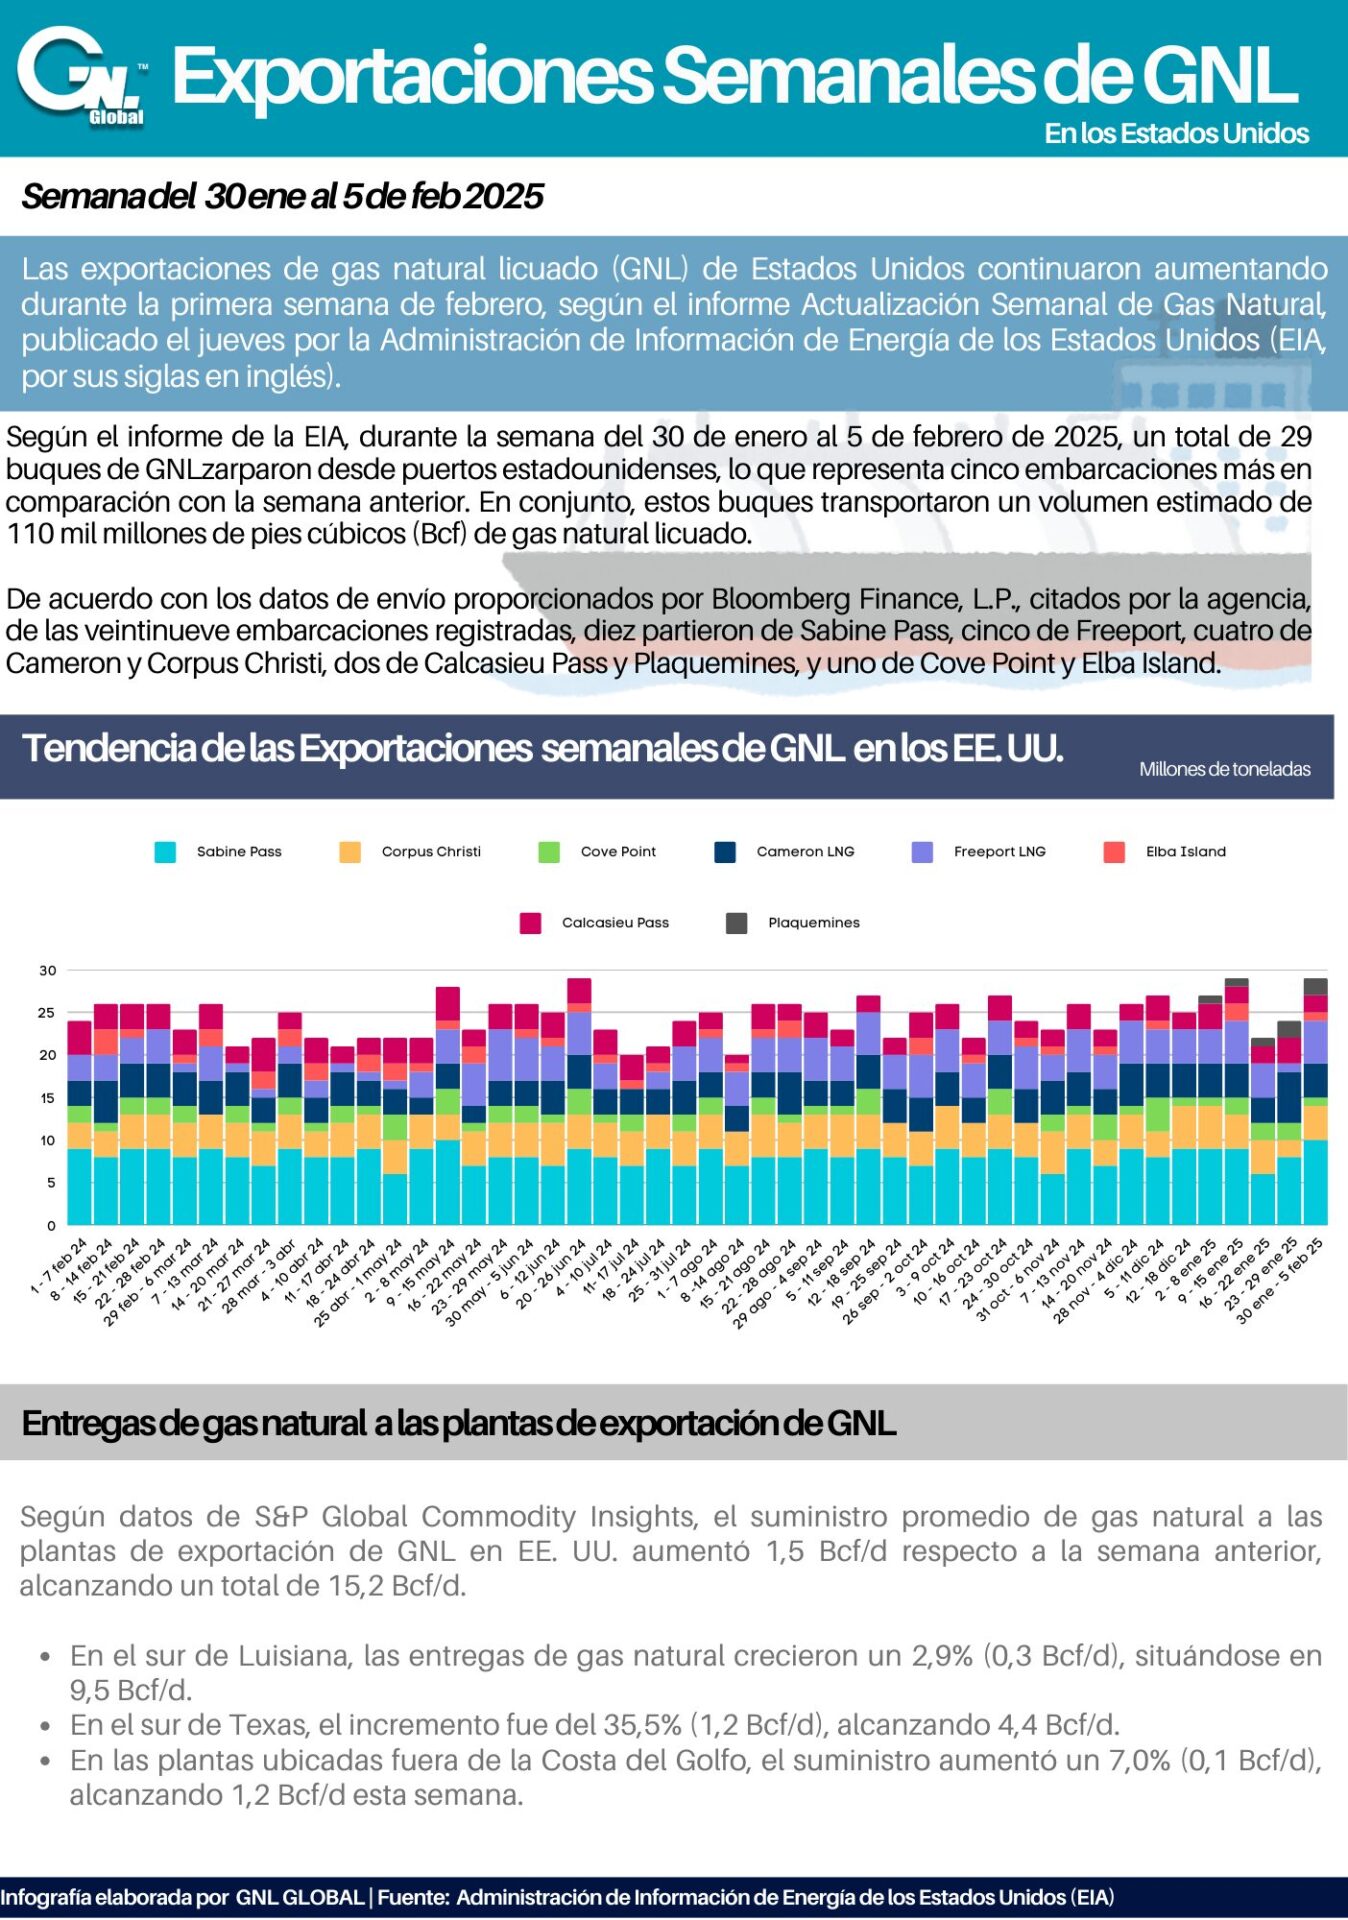
Las exportaciones de gas natural licuado (GNL) de Estados Unidos continuaron aumentando durante la primera semana de febrero, según el informe Actualización Semanal de Gas Natural, publicado el jueves por la Administración de Información de Energía de los Estados Unidos (EIA, por sus siglas en inglés).

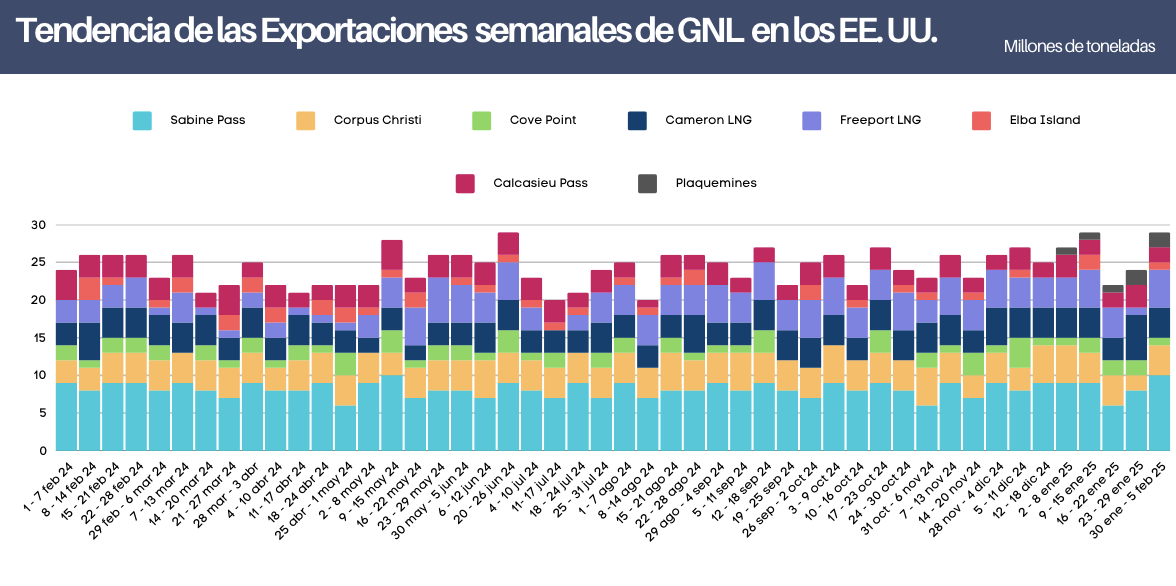
Según el informe de la EIA, durante la semana del 30 de enero al 5 de febrero de 2025, un total de 29 buques de GNL zarparon desde puertos estadounidenses, lo que representa cinco embarcaciones más en comparación con la semana anterior. En conjunto, estos buques transportaron un volumen estimado de 110 mil millones de pies cúbicos (Bcf) de GNL.

Según datos de envío proporcionados por Bloomberg Finance, L.P., citados por la agencia, de las veintinueve embarcaciones registradas, diez partieron de Sabine Pass, cinco de Freeport, cuatro de Cameron y Corpus Christi, dos de Calcasieu Pass y Plaquemines, y uno de Cove Point y Elba Island.

Entregas de Gas

Según datos de S&P Global Commodity Insights, las entregas promedio de gas natural a las plantas de exportación de GNL de EE. UU. aumentaron 1,5 Bcf/d con respecto a la semana pasada a 15,2 Bcf/d, .

Las entregas de gas natural a las plantas ubicadas al sur de Luisiana aumentaron un 2,9% (0,3 Bcf/d) a 9,5 Bcf/d, y las entregas de gas natural a las plantas ubicadas al sur de Texas aumentaron un 35,5% (1,2 Bcf/d) a 4,4 Bcf/d. Las entregas de gas natural a las plantas ubicadas fuera de la Costa del Golfo aumentaron un 7,0% (0,1 Bcf/d) a 1,2 Bcf/d esta semana.

GNL GLOBAL

Los costos de envío de cargamentos de gas natural licuado (GNL) han caído a mínimos de cinco años debido a que los nuevos buques de carga agregados a la flota mundial superan la demanda de envío y los tiempos de viaje promedio más cortos han aumentado la disponibilidad de buques.

Costos de flete de transporte de GNL se desploman ante la creciente disponibilidad de buques

Costos de flete de transporte de GNL se desploman ante la creciente disponibilidad de buques 1024 1024 GNL GLOBAL

Los costos de envío de cargamentos de gas natural licuado (GNL) han caído a mínimos de cinco años debido a que los nuevos buques de carga agregados a la flota mundial superan la demanda de envío y los tiempos de viaje promedio más cortos han aumentado la disponibilidad de buques.

Las tarifas de flete del Atlántico evaluadas para buques con motores de dos tiempos capaces de transportar 174.000 metros cúbicos de GNL, el tipo más común en el mercado, eran de USD 4.250 por día el martes, según la agencia de precios Spark Commodities. Los precios el viernes cayeron a USD 3.500 por día, el más bajo jamás en los datos de Spark que se remontan a cinco años.

Las tarifas del Atlántico han bajado un 82% desde principios de año y han caído más del 90% desde el mismo momento del año pasado.

Las tarifas para la misma clase de barco en las rutas del Pacífico se han reducido casi a la mitad en lo que va de año, cayendo a USD 11.000 por día el martes, mostraron los datos de Spark. Se trata del nivel más bajo de su conjunto de datos y representa una reducción de casi el 80% respecto del año pasado.

«La flota mundial de GNL siguió creciendo en 2024, pero las cargas mundiales de GNL solo han aumentado ligeramente, lo que ha provocado este exceso de oferta de buques mientras el mercado espera un gran aumento de la capacidad de exportación de GNL en los próximos 18 meses», dijo Deng Xiaoyi, subdirector de precios de fletes globales de GNL en Argus.

Deng añadió que los fletadores con capacidad de transporte adicional a su disposición y los armadores están compitiendo para alquilar sus buques disponibles.

«Las empresas con capacidad de transporte adicional han estado dispuestas a reducir considerablemente sus ofertas en lugar de dejar inactivos sus buques, para ayudarles a recuperar parcialmente sus costes operativos y reducir sus pérdidas».

En el caso de los buques más antiguos, pero todavía comunes, con motores diésel tricombustibles que transportan 160.000 metros cúbicos de GNL, las tarifas del Atlántico fueron negativas durante la semana pasada, alcanzando un mínimo histórico de menos 2.750 dólares al día el lunes antes de reducir las pérdidas hasta llegar a menos 1.000 dólares al día el martes, dijo Qasim Afghan, analista de Spark Commodities.

La única otra ocasión en la que se produjeron tarifas negativas fue en febrero de 2022, justo antes de la invasión rusa de Ucrania, dijo Afghan, pero solo duró dos días.

«Las tarifas de flete de ida y vuelta negativas indican que las ganancias de los propietarios de los barcos no cubren por completo los gastos de combustible asociados con el lastrado de su buque de vuelta al puerto de carga para un viaje de ida y vuelta en la cuenca del Atlántico», dijo.

Fuentes del mercado pronosticaron anteriormente que las tarifas de envío de GNL podrían extender las pérdidas hasta 2025, cuando se agregaron nuevos petroleros a un ritmo más rápido que el aumento de la producción de GNL.

Los precios de entrega más altos en Europa también incentivaron a los cargamentos estadounidenses a permanecer en el Atlántico en lugar de viajar a Asia, lo que aumenta la disponibilidad de los buques, ya que da como resultado tiempos de viaje promedio más cortos. Al menos seis cargamentos de GNL se desviaron de Asia a Europa en enero.

Los aranceles chinos sobre el GNL estadounidense y las cantidades récord de buques de nueva construcción que ingresarán al mercado este año agravarán este efecto, dijo Afghan de Spark, y agregó que las tarifas de flete podrían permanecer en los niveles actuales durante el resto del mes.

«Actualmente se evalúa que el arbitraje estadounidense hacia Asia permanecerá cerrado durante el resto de 2025… y requeriría un cambio significativo en el diferencial JKM-TTF para que esa señal del mercado se traslade a Asia», dijo, refiriéndose al diferencial entre el precio de referencia de Asia Japón-Corea-Marker para el GNL y los precios del gas europeo en el centro TTF holandés.

El martes, el precio TTF fue de $ 15,76 por millón de unidades térmicas británicas de gas frente a $ 14,41 por MMBtu para el JKM.

Fuente: Reuters

GNL GLOBAL

Envíos de GNL de EE. UU. a Europa aumentan significativamente en enero 2025

Envíos de GNL de EE. UU. a Europa aumentan significativamente en enero 2025

Envíos de GNL de EE. UU. a Europa aumentan significativamente en enero 2025 824 788 GNL GLOBAL

En enero de 2025, Europa incrementó significativamente sus importaciones de gas natural licuado (GNL) procedente de los EE. UU., informó la agencia Reuters.

Según los datos de LSEG, indicados por la agencia, los envíos de GNL de EE. UU. al viejo continente representaron el 86% de los 8,46 millones de toneladas métricas exportadas en enero de 2025, marcando un notable aumento respecto al 69% registrado en diciembre de 2024.

Factores que han impulsaron el aumento de la Demanda

Varios factores clave contribuyeron a este crecimiento en las importaciones de GNL estadounidense por parte de Europa:

  • a) Clima Frío: Europa experimentó temperaturas más bajas de lo esperado, lo que elevó el consumo de energía.
  • b) Aumento de Precios: Los altos precios de la energía hicieron que el GNL de EE. UU. fuera una opción atractiva para los compradores europeos.
  • c) Incertidumbre tras la suspensión del suministro de gas ruso a Europa a través de Ucrania: Ucrania decidió no renovar el contrato de tránsito de gas ruso a través de su territorio, lo que resultó en el corte del suministro hacia Europa por esa ruta. 
  • d) Políticas de Exportación Flexibles de EE. UU.: Como el mayor exportador de GNL del mundo, EE. UU. no impone restricciones de destino en sus envíos, lo que permite redirigir cargamentos en función de la demanda del mercado.

Esta flexibilidad permitió que al menos seis cargamentos inicialmente destinados a Asia fueran desviados a Europa, aprovechando mejores condiciones de precio, señaló Reuters.

Impacto en Otras Regiones

Mientras que las exportaciones a Europa aumentaron considerablemente, se registró una disminución en los envíos de GNL de EE. UU. hacia Asia y América Latina durante el mismo período. Este cambio refuerza la creciente importancia de Europa como el principal destino del GNL estadounidense durante el primer mes de 2025.

Perspectivas Futuras

La capacidad de exportación de GNL de EE. UU. está en camino de expandirse con la próxima puesta en marcha de la planta Plaquemines LNG de Venture Global. Sin embargo, este crecimiento podría verse compensado por una reducción en la producción de instalaciones como Freeport LNG en Texas. Como resultado, las exportaciones de GNL de EE. UU. aún no han superado el récord de 8,6 millones de toneladas métricas alcanzado en diciembre de 2023.

A medida que Europa continúa buscando alternativas al gas ruso y reforzando su seguridad energética, el GNL de EE. UU. desempeñará un papel cada vez más crucial en el abastecimiento del continente. Sin embargo, este escenario podría verse sensiblemente afectado si EE. UU. aumenta los aranceles a Europa y la Unión Europea en respuesta impone aranceles a las importaciones de GNL procedentes de EE. UU. como residentemente lo ha anunciado China.

GNL GLOBAL

Resumen Mensual GNL GLOBAL | Enero 2025

Resumen Mensual | Enero 2025

Resumen Mensual | Enero 2025 1304 1046 GNL GLOBAL

GNL GLOBAL presenta la primera edición del Resumen Mensual de Noticias, un reporte diseñado para ofrecer un análisis sobre las tendencias y eventos más relevantes de la industria y del mercado

En este primer número, destacamos los acontecimientos clave de enero 2025 en América, Asia, América Latina y el Caribe, brindando una visión detallada de cómo estos mercados están evolucionando.

Analizamos el desempeño de las exportaciones de GNL en EE. UU., exploramos la creciente demanda en diferentes regiones y examinamos el impacto de factores geopolíticos y económicos en el comercio del GNL.

Además, incluimos un artículo especial que analiza los desafíos y oportunidades del sector y cerramos esta edición con un reporte de los precios spot y los contratos futuros en los principales mercados internacionales.

Esperamos que este resumen sea una herramienta útil, ofreciendo información clave sobre la industria y el mercado del GNL para nuestros seguidores.

Si te ha gustado esta edición, no olvides compartirla y suscribirte para recibir próximas actualizaciones 

Descarga el reporte:

GNL GLOBAL

Precios spot del GNL en Asia disminuyen en medio de la baja demanda durante las vacaciones del Año Nuevo Lunar

Precios spot del GNL en Asia disminuyen en medio de la baja demanda durante las vacaciones del Año Nuevo Lunar

Precios spot del GNL en Asia disminuyen en medio de la baja demanda durante las vacaciones del Año Nuevo Lunar 1020 600 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia disminuyeron la semana pasada en medio de la baja demanda durante las vacaciones del Año Nuevo Lunar en Asia, lo que alentó las desviaciones de carga hacia Europa.

De acuerdo con el informe semanal de precios, publicado el viernes la agencia Reuters, el precio promedio del GNL para las entregas en marzo, al noreste de Asia, fue de USD 13,80 por millón de unidades térmicas británicas (MMBtu), 20 centavos por debajo de los USD 14/MMBtu indicados la semana pasada, estimaron fuentes de la industria.

Asia

El Año Nuevo Lunar, también conocido como el Festival de la Primavera en China o el Seollal en Corea del Sur, es la festividad más importante en muchos países de Asia, especialmente en China, Corea del Sur, Vietnam (Tết), Taiwán, Singapur y Malasia. Se celebra según el calendario lunar, generalmente entre finales de enero y mediados de febrero. En 2025, el Año Nuevo Lunar cayó el 29 de enero.

Durante el Año Nuevo Lunar, muchas fábricas y plantas industriales en Asia (especialmente en China) detienen o reducen sus operaciones. Esto disminuye la demanda de energía, incluido el GNL, que se utiliza ampliamente en la industria.

«La demanda en Asia, particularmente en China, ha sido más débil que la norma estacional, lo que ha estado haciendo bajar las tarifas. Estamos viendo cierta fortaleza de cara a las entregas de marzo», dijo Toby Copson, presidente de Davenport Energy Partners.

«El sentimiento general, sin embargo, sigue siendo moderado, por lo que las cargas se están redirigiendo a Europa para capturar primas», agregó Copson.

Los precios altos también están desalentando a los compradores sensibles a los precios en los mercados del sudeste asiático.

«Los compradores asiáticos de GNL están firmemente fuera del mercado de cargamentos spot de GNL estadounidense, no sólo para entregas del mes próximo sino también para meses futuros», dijo Natasha Fielding, directora de precios de gas, GNL y biomasa en Europa en Argus.

La empresa malasia Petronas dijo que sus operaciones en los puertos de Miri y Bintulu siguen ininterrumpidas a pesar de las graves inundaciones, aliviando las preocupaciones del mercado sobre las interrupciones del suministro de GNL.

Europa

En Europa, donde los precios del gas están en su nivel más alto en 15 meses, el clima más frío y el aumento de las retiradas de almacenamiento siguen preocupando al mercado.

«Los precios más altos en Europa alentaron una oleada de buques de GNL a desviarse de Asia a Europa a principios de enero, con al menos seis haciendo cambios de rumbo en el Atlántico medio. Vimos un séptimo esta semana, con el Juno de GNL cambiando de rumbo de Japón a Grecia», dijo Alex Froley, analista senior de GNL en ICIS.

«En la actualidad, todas las miradas están centradas en la gota que colma el vaso y que podría acelerar el ritmo de las retiradas de almacenamiento en Europa y dejar los yacimientos tan agotados después del invierno que la única manera de avanzar será una competencia feroz por el GNL», dijo Florence Schmit, estratega energética europea de Rabobank.

«El sentimiento es muy optimista en este momento y los gobiernos de toda Europa que hablan de subsidiar las inyecciones de almacenamiento durante el verano solo amplifican esta tendencia«, agregó Schmit.

S&P Global Commodity Insights evaluó su precio de referencia diario North West Europe LNG Marker (NWM) para cargamentos entregados en marzo sobre una base ex-ship (DES) en USD 15,31/MMBtu el 30 de enero, un descuento de USD 0,47/MMBtu respecto del precio del gas de marzo en el centro TTF holandés.

Argus evaluó el precio en USD 15,26/MMBtu, mientras que Spark Commodities evaluó el precio para la entrega en febrero en USD 15,339/MMBtu.

Arbitraje

El arbitraje estadounidense hacia el noreste de Asia a través del Cabo de Buena Esperanza para febrero se ha reducido ligeramente, pero sigue siendo una señal clara de que los cargamentos estadounidenses tienen incentivos para entregarse a Europa en lugar de a Asia, dijo Qasim Afghan, analista de Spark Commodities.

Fletes

Las tarifas globales de flete de GNL cayeron a nuevos mínimos históricos esta semana, ya que las tarifas del Atlántico bajaron a USD 3,500/día el viernes, el nivel más bajo registrado, ya que la mayor disponibilidad de buques continúa ejerciendo presión a la baja sobre las tarifas. Las tarifas del Pacífico también cayeron a USD 11,500/día, agregó Afghan.

GNL GLOBAL

Impacto de los aranceles de EE.UU. en el comercio global de GNL: desafíos y oportunidades

Impacto de los aranceles de EE.UU. en el comercio global de GNL: desafíos y oportunidades

Impacto de los aranceles de EE.UU. en el comercio global de GNL: desafíos y oportunidades 500 400 GNL GLOBAL

El aumento de los aranceles de Estados Unidos a las importaciones de Canadá, México, la Unión Europea (UE) y China podría tener varias implicaciones para el comercio de gas natural licuado (GNL), tanto directas como indirectas. A continuación se describen ocho impactos potenciales:

 1. Aranceles de represalia:

Canadá, México, la Unión Europea (UE) y China podrían imponer aranceles de represalia a las exportaciones de GNL de Estados Unidos. Esto podría hacer que el GNL estadounidense sea menos competitivo en estos mercados, lo que posiblemente lleve a una disminución de las exportaciones a estas regiones.

Canadá es un socio comercial estratégico de EE. UU. en el sector energético, con una infraestructura de gas natural fuertemente integrada entre ambos países. Un aumento de aranceles podría:

  • Encarecer la importación de equipos y tecnología utilizados en la producción y transporte de GNL.
  • Dificultar la colaboración en proyectos transfronterizos, afectando potencialmente las exportaciones de gas natural desde EE. UU. a Canadá.
  • Incentivar a Canadá a fortalecer sus propias exportaciones de GNL, especialmente desde terminales en la costa oeste dirigidas a mercados asiáticos.

México es el mayor importador de gas natural estadounidense, principalmente a través de gasoductos, aunque el GNL también juega un papel importante en la diversificación del suministro energético del país. Si los aranceles afectan sectores estratégicos, se podrían generar:

  • Mayores costos en la importación de gas y GNL desde EE. UU., lo que podría impactar la estabilidad del mercado energético mexicano.
  • Mayor interés en diversificar proveedores, con México explorando opciones de importación desde otros países como Qatar o Australia.
  • Posibles retrasos en proyectos de infraestructura energética, debido al encarecimiento de insumos y equipos.

La Unión Europea ha incrementado sus importaciones de GNL estadounidense en los últimos años como parte de su estrategia para reducir la dependencia del gas ruso. Sin embargo, el aumento de aranceles podría:

  • Reducir la competitividad del GNL de EE. UU. en el mercado europeo, favoreciendo a proveedores alternativos como Qatar y Noruega.
  • Generar incertidumbre en acuerdos de largo plazo, ya que los compradores europeos podrían optar por diversificar su suministro ante el riesgo de mayores costos.
  • Dificultar inversiones conjuntas en infraestructura de GNL, lo que afectaría la expansión de terminales y la capacidad de importación en Europa.

China es uno de los mayores consumidores de GNL a nivel mundial y ha sido un mercado clave para las exportaciones estadounidenses. Sin embargo, el aumento de aranceles entre ambos países podría:

  • Reavivar la guerra comercial entre EE. UU. y China, lo que podría derivar en nuevas restricciones y represalias en el comercio energético.
  • Desincentivar la compra de GNL estadounidense, con China optando por aumentar sus importaciones desde Australia, Qatar o Rusia.
  • Impactar proyectos en EE. UU. que dependen de compradores chinos, afectando la inversión en nuevas terminales de licuefacción.

2. Cambio en los flujos comerciales:

Diversión a otros mercados: Los productores de GNL de Estados Unidos podrían buscar desviar las exportaciones a otros mercados que no tengan aranceles de represalia, como India, Japón, Corea del Sur u otros países del sudeste asiático. Esto podría llevar a una realineación de los flujos comerciales globales de GNL.

Mayor competencia: El GNL estadounidense podría enfrentar una mayor competencia en estos mercados alternativos por parte de otros grandes exportadores de GNL, como Qatar, Australia y Rusia, que podrían ofrecer términos más favorables.

3. Impacto en los precios del GNL:

Volatilidad de precios: Los aranceles y las barreras comerciales podrían llevar a una mayor volatilidad de precios en el mercado global de GNL. La incertidumbre sobre las políticas comerciales podría causar fluctuaciones en los precios del GNL a medida que los mercados se ajusten a las nuevas dinámicas comerciales.

Costos más altos: Los aranceles de represalia podrían aumentar el costo del GNL estadounidense en los mercados afectados, lo que podría hacerlo menos atractivo en comparación con el GNL de otras fuentes.

4. Inversión e infraestructura:

Inversiones retrasadas: La incertidumbre sobre las políticas comerciales y los posibles aranceles podría llevar a retrasos en las decisiones de inversión final (FID, por sus siglas en inglés) para nuevos proyectos de GNL en Estados Unidos. Los inversores podrían ser cautelosos a la hora de comprometer capital en proyectos que podrían enfrentar problemas de acceso al mercado.

Desarrollo de infraestructura: La necesidad de diversificar los mercados podría acelerar el desarrollo de nueva infraestructura de exportación de GNL en Estados Unidos para acceder a una gama más amplia de mercados.

5. Implicaciones geopolíticas:

Fortalecimiento de alianzas: Estados Unidos podría buscar fortalecer las relaciones comerciales de GNL con aliados que no estén sujetos a aranceles, lo que podría llevar a nuevos contratos a largo plazo y asociaciones estratégicas.

Relaciones tensas: El aumento de los aranceles podría tensar las relaciones diplomáticas y comerciales con socios clave como Canadá, México y la UE, lo que podría afectar la cooperación económica y política en general.

6. Seguridad energética:

Seguridad energética: Los países afectados por los aranceles de Estados Unidos podrían buscar diversificar sus fuentes de suministro de GNL para reducir la dependencia de Estados Unidos, mejorando su seguridad energética pero posiblemente a un costo más alto.

7. Impacto ambiental

Los cambios en los flujos comerciales de GNL podrían tener implicaciones ambientales, dependiendo de la huella de carbono de las fuentes alternativas de GNL y la combinación energética de los países importadores.

8. Contratos a largo plazo y estabilidad del mercado:

Renegociación de contratos: Los contratos de GNL a largo plazo existentes podrían estar bajo presión, ya que compradores y vendedores podrían buscar renegociar los términos a la luz de los nuevos regímenes arancelarios.

Estabilidad del mercado: La estabilidad general del mercado global de GNL podría verse afectada, con posibles cambios a largo plazo en los patrones de oferta y demanda.

El general, aumento de los aranceles de Estados Unidos a Canadá, México, la UE y China podría llevar a cambios significativos en el comercio global de GNL, afectando las dinámicas del mercado, las decisiones de inversión y las relaciones geopolíticas.

Asimismo, podría generar un impacto significativo en el comercio de GNL, reduciendo la competitividad estadounidense y fomentando la búsqueda de nuevos proveedores por parte de los importadores. Además, esta medida podría retrasar proyectos de infraestructura, aumentar los costos de exportación e incentivar la diversificación de fuentes de suministro en mercados clave.

El impacto total dependerá de las respuestas de estos socios comerciales y de la capacidad de la industria de GNL de Estados Unidos para adaptarse a las nuevas condiciones del mercado.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.