Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

ANP: Producción de petróleo y gas natural de Brasil rompe récord en 2022

ANP: Producción de petróleo y gas natural de Brasil rompe récord en 2022 1510 1186 GNL GLOBAL

En el año 2022, la producción promedio de petróleo y gas natural en Brasil alcanzó un nuevo récord, indicó la Agencia Nacional de Petróleo, Gas Natural y Biocombustibles de Brasil (ANP).

Según las cifras de la ANP, la producción de petróleo en Brasil fue de 3,021 millones de barriles/día (bbl/d), un 2,47% por encima del récord que se observó en el año 2020, cuando alcanzó los 2,948 millones de bbl/d.

Fuente: Imagen del Panel Dinámico, ANP Brasil.

Asimismo, la producción de gas natural en Brasil en 2022 alcanzó un promedio anual de 138 millones de metros cúbicos por día (m3/día) en 2022, superando en un 2,98% la marca de 134 millones de m3/día, observada en el año 2021.

Fuente: Imagen del Panel Dinámico, ANP Brasil.


Producción de diciembre 2022

La producción total registrada en diciembre 2022 fue de 3,955 millones de barriles de petróleo equivalente por día (boe/d), siendo 3,074 millones de bbl/d de petróleo y 140,14 millones de m3/d de gas natural (ver gráficos).

En diciembre, la producción de petróleo se redujo en un 0,7% en comparación con el mes anterior. Aunque, en comparación con diciembre de 2021, hubo un aumento del 8,3%. En el gas natural, la producción cayó un 0,2% en diciembre con respecto a noviembre y subió un 6% en comparación con el mismo mes del año anterior.

Fuente: Imagen del Panel Dinámico, ANP Brasil.

Pre-sal

La producción en pre-sal en diciembre fue de 2,986 millones de boe / d y correspondió al 75,5% de la producción brasileña. Se produjeron 2,347 millones de bbl/d de petróleo y 101,56 millones de m3/d de gas natural a través de 135 pozos. Un aumento del 0,7% respecto al mes anterior y del 10,2% en comparación con el mismo mes del año anterior.

Aprovechamiento del gas natural

En diciembre, de acuerdo con las cifras de la ANP, el aprovechamiento del gas natural fue del 97,4%. Se pusieron a disposición del mercado 52,96 millones de m3/d y la quema fue de 3,71 millones de m3/d. Hubo un aumento en la quema del 1,5% respecto al mes anterior y del 11,4% en comparación con diciembre de 2021.

Origen de la producción 

En diciembre, los campos marítimos produjeron el 97,6% del petróleo y el 84,3% del gas natural. Los campos operados por Petrobras, solos o en consorcio con otras empresas, representaron el 91,15% del total producido. La producción tuvo lugar en 5.955 pozos, siendo 499 marítimos y 5456 terrestres.

Campos e instalaciones 

En el mes de diciembre, el campo de Tupi, en el pre-sal de la Cuenca de Santos, fue el mayor productor de petróleo y gas, registrando 837,92 mil bbl / d de petróleo y 39,11 millones de m3 / d de gas natural.

La instalación con mayor producción de petróleo fue la FPSO Carioca (Mv-30), que produjo 172 mil bbl / d en los campos de Sépia, Sépia Este y Sépia Eco. La que tuvo la mayor producción de gas natural fue la FPSO Guanabara, habiendo producido 9,41 millones de m3 / d de gas natural en el yacimiento compartido de Mero.

GNL GLOBAL

Mapa de los Países Bajos

Uso anual de gas natural en Holanda cae al nivel más bajo en 50 años

Uso anual de gas natural en Holanda cae al nivel más bajo en 50 años 620 404 GNL GLOBAL

El uso de gas natural holandés en 2022 disminuyó un 25% desde 2021 y se encuentra en el nivel más bajo observado en 50 años, dijo el lunes Statistics Netherlands (CBS), citando precios más altos después de la invasión rusa a Ucrania.

El consumo alcanzó los 31.000 millones de metros cúbicos (bcm), frente a los 40,1 bcm de 2021, y las grandes empresas industriales y los hogares redujeron el uso de gas en un 25 % de media.

La cantidad de gas utilizada fue menor que en 1972, cuando la población del país era un tercio menor que la actual.

La CBS dijo que alrededor del 10% de la reducción de los hogares fue el resultado de un otoño inusualmente cálido.

Entre los usuarios industriales, las empresas químicas redujeron su uso más que las empresas de servicios eléctricos, mientras que los grandes invernaderos, muchos de los cuales tienen generadores eficientes para quemar gas para calentarse y vender el exceso de electricidad a la red nacional, usaron alrededor de un 30 % menos de gas en 2022.

Las mayores importaciones de GNL, incluso desde la terminal Eemshaven establecida en respuesta a los movimientos de Rusia para reducir las exportaciones de gas a Europa, compensaron con creces las menores importaciones de gasoductos.

Las instalaciones de almacenamiento de gas del país terminaron el año llenas en un 75%, con 10,8 bcm almacenados. Eso fue más del doble del nivel a fines de 2021.

Fuente: Reuters

GNL GLOBAL

Freeport LNG

Freeport LNG solicita a reguladores reiniciar las operaciones comerciales de la planta

Freeport LNG solicita a reguladores reiniciar las operaciones comerciales de la planta 690 440 GNL GLOBAL

Freeport LNG solicitó este lunes el permiso de los reguladores federales para reiniciar las operaciones comerciales en su planta de exportación de gas natural licuado (GNL) inactiva desde junio.

La cantidad de gas que fluye desde los gasoducto a Freeport saltó el lunes a su nivel más alto desde que la instalación fue cerrada por un incendio en junio de 2022 después de que la compañía reinició uno de los tres trenes de licuefacción de la planta, que convierten el gas en GNL para la exportación.

Pero los reguladores y analistas de energía han dicho que no esperan que Freeport, la segunda planta de exportación de GNL más grande de EE. UU., regrese a sus operaciones comerciales completas durante meses.

Sin embargo, en una presentación ante la Comisión Federal Reguladora de Energía (FERC) de EE. UU. el lunes, Freeport solicitó permiso para poner en operación comercial lo que llamó la Fase 1 de su plan de reinicio. Ver PDF.

La Fase 1 incluye el reinicio completo de los tres trenes de licuefacción de la planta, dos tanques de almacenamiento y un muelle de carga de GNL.

Freeport dijo que agradecería una respuesta de FERC el lunes «si es posible», ya que estaba listo para reiniciar la licuefacción del Tren 2 ahora y espera estar listo para reiniciar el Tren 1 en las próximas semanas.

Los flujos de gas a la planta estaban en camino de alcanzar los 500 millones de pies cúbicos por día (bcfd) el lunes, según el proveedor de datos Refinitiv, frente a un promedio de 43 millones de pies cúbicos por día desde que los reguladores federales aprobaron el plan de Freeport para comenzar a enfriar partes de la planta el 26 de enero.

Freeport LNG
Imagen cortesía Freeport LNG developments

Eso sigue siendo solo una fracción de los 2.1 bcfd de gas que Freeport puede convertir en GNL cuando opera a plena potencia. Mil millones de pies cúbicos de gas son suficientes para abastecer a unos 5 millones de hogares estadounidenses durante un día.

A pesar del aumento en los flujos de gas de alimentación a Freeport, los futuros de gas de EE. UU. cayeron alrededor de un 5% el lunes, poniendo el contrato en camino de cerrar en un mínimo de 25 meses.

Esto se debe a que el mercado del gas se centró más en una disminución de la demanda interna del combustible para calefacción y se espera que el clima se mantenga mayormente más cálido de lo normal durante el resto de febrero.

OPERACIONES COMPLETAS AÚN FALTAN MESES

El sábado, los residentes de Texas interrogaron a los reguladores de energía de EE. UU. sobre su supervisión de Freeport y otras plantas de GNL.

Bryan Lethcoe, director regional de la Administración de Seguridad de Materiales Peligrosos de Tuberías de EE. UU. (PHMSA), dijo que Freeport tardaría «varios meses» en volver a funcionar por completo.

Eso es similar al período de tiempo «mediados de marzo o más tarde» que muchos analistas de energía han proyectado para el retorno total de Freeport.

Los funcionarios de Freeport no hicieron comentarios.

Un par de clientes de Freeport, la japonesa JERA y Osaka Gas, han dicho que no esperan obtener GNL de la planta hasta después de marzo.

Los otros grandes compradores de Freeport incluyen unidades de BP PLC, TotalEnergies y SK E&S.

El Kmarin Diamond de BP fue el primer buque en recoger GNL en Freeport desde que cerró la planta.

El petrolero, que ya salió de las instalaciones y se dirige al Canal de Suez en Egipto, recogió GNL para crear espacio en los tanques de almacenamiento de Freeport para el nuevo GNL que se espera producir.

Ya hay otro buque en la planta, Prism Agility, operado por SK E&S de Corea del Sur, según Refinitiv y otros datos de seguimiento de buques.

Fuente: Reuters

GNL GLOBAL

CNPC de China se prepara para firmar mega acuerdo de GNL con Qatar

CNPC de China se prepara para firmar mega acuerdo de GNL con Qatar 717 470 GNL GLOBAL

China National Petroleum Corp (CNPC) está cerca de finalizar un acuerdo para comprar gas natural licuado (GNL) con QatarEnergy durante casi 30 años, procedente del proyecto de expansión masiva North Field del exportador de Medio Oriente, dijeron tres personas con conocimiento del asunto.

Si se cierra, este sería el segundo acuerdo de este tipo entre el principal exportador de GNL, Qatar, y el comprador de GNL número 2 del mundo, ya que Beijing busca reforzar el suministro de gas y diversificar sus fuentes en un intento por reemplazar el carbón y reducir las emisiones de carbono.

Las conversaciones de CNPC siguen a un acuerdo anunciado en noviembre pasado por Sinopec de China, en el que QatarEnergy acordó suministrar 4 millones de toneladas de GNL anualmente durante 27 años, el contrato de suministro de GNL de mayor duración jamás firmado por Qatar.

«CNPC acordó los términos principales con Qatar en un acuerdo que será muy similar al de Sinopec», dijo un funcionario estatal de petróleo con sede en Beijing que se negó a ser identificado porque no está autorizado para hablar con los medios.

CNPC se negó a comentar. QatarEnergy no respondió a una solicitud de comentarios.

«Este es un buen movimiento para CNPC, asegurando un suministro adicional a largo plazo de un socio confiable y bien posicionado. Esto aislará aún más de la volatilidad del mercado, diversificará el suministro mientras optimiza entre las unidades estatales», dijo Toby Copson, director global de comercio de GNL Trident.

Sinopec dijo en noviembre que el acuerdo de compra de gas era parte de una «asociación integrada», lo que indicaba que la empresa china podría estar considerando adquirir una participación en la instalación de exportación de expansión North Field de Qatar.

A medida que se tensan los lazos de Beijing con Estados Unidos y Australia, los dos mayores rivales de exportación de GNL de Qatar, las empresas nacionales de energía chinas ven cada vez más a Qatar como un objetivo más seguro para la inversión en recursos.

Sinopec y CNPC no optarían por contratos de suministro de tan larga duración a menos que también esperaran adquirir pequeñas participaciones en la instalación de exportación de expansión North Field, dijo un segundo funcionario estatal de gas con sede en Beijing.

QatarEnergy ha mantenido una participación general del 75 % en la expansión de North Field, que costará al menos 30.000 millones de dólares y podría otorgar hasta un 5 % de participación a algunos compradores, dijo el director ejecutivo de QatarEnergy, Saad Al-Kaabi.

Al-Kaabi ha dicho que la compañía energética estatal está negociando acuerdos de suministro con muchos compradores potenciales y que se anunciarán cuando se alcancen los acuerdos.

CNPC, el principal importador de gas de China, controlado por el estado, el año pasado también incrementó las importaciones de gas de Rusia, por gasoductos y camiones cisterna, absorbiendo el suministro que ya no iba a Europa debido a las sanciones en medio de la guerra de Moscú contra Ucrania.

Los datos de las aduanas chinas mostraron que las importaciones de GNL de Qatar en el país aumentaron un 75% el año pasado desde 2021 a 15,7 millones de toneladas, lo que representa una cuarta parte de las importaciones totales de la nación, mientras que las importaciones totales de GNL de China se redujeron casi un 20%.

Por el contrario, las importaciones de Australia y Estados Unidos cayeron un 30% y un 77% respectivamente desde 2021, a 21,9 millones de toneladas y 2,09 millones de toneladas.

QatarEnergy firmó el año pasado cinco acuerdos con grandes empresas internacionales para el proyecto North Field, un plan de expansión de dos fases que impulsará la capacidad de licuefacción de Qatar a 126 millones de toneladas por año para 2027 desde 77 millones de toneladas.

Cada una de las cinco grandes (TotalEnergies, ExxonMobil, ConocoPhillips, ENI y Shell) firmaron un acuerdo de empresa conjunta con QatarEnergy que incluye un capital inversión en instalaciones de exportación de licuefacción.

Fuente: Reuters

GNL GLOBAL

GECF: Hidrógeno azul, un actor clave en el futuro de la transición energética

GECF: Hidrógeno azul, un actor clave en el futuro de la transición energética

GECF: Hidrógeno azul, un actor clave en el futuro de la transición energética 1432 982 GNL GLOBAL

El sector energético está experimentando una transformación, con un enfoque creciente en fuentes de energía más limpias y tecnologías que reducen las emisiones de gases de efecto invernadero y contribuyen a un futuro más sostenible. En este contexto, el hidrógeno se perfila como un actor clave en la transición energética, con una variedad de métodos de producción limpia que ofrecen diferentes ventajas y competitividad en el mercado, así lo indicó el Foro de Países Exportadores de Gas (GECF, por sus siglas en inglés), en su GECF Global Gas Outlook.

Los resultados recientes del escenario de descarbonización energética acelerada (AEDS), desarrollado en el marco de la séptima edición de GECF Global Gas Outlook, brindan información valiosa sobre el futuro del hidrógeno como vector energético.

De acuerdo con el GECF Global Gas Outlook., los resultados del AEDS indican que el hidrógeno tiene el potencial de desempeñar un papel importante en la satisfacción de las necesidades energéticas futuras. El AEDS proyecta que la demanda de hidrógeno podría alcanzar los 550 millones de toneladas ™ para 2050, lo que representa casi el 10% de la combinación energética total.

GECF: Hidrógeno azul, un actor clave en el futuro de la transición energética

Según el Outlook, la alta demanda de hidrógeno refleja su compatibilidad como vector energético, pero también destaca la necesidad de medios de producción de hidrógeno más limpios y eficientes.

Se espera que el hidrógeno verde producido a través de la electrólisis del agua utilizando energía renovable gane el 48% de la producción para 2050, con 270 tm de producción. Este nivel de producción requerirá una enorme cantidad de electricidad, estimada en 12.000 teravatios hora (TWh). Esto equivale al 43 % de la generación de electricidad anual mundial actual, o cuatro veces la generación de electricidad actual a partir de energía eólica y solar, o la generación de electricidad actual total en China y EE. UU. combinados.

Además, el Global Outlook del GECF estima que habrá un requisito total masivo para la generación de electricidad renovable pronosticado en 46,000 TWh anuales a partir de energía solar y eólica en AEDS para 2050 debido a mayores necesidades de electricidad y vías de descarbonización como la electrificación de los sectores energéticos. Esta cantidad masiva de demanda de energía renovable es más de 12 veces mayor que la generación actual de energía eólica y solar en alrededor de 3600 TWh.

«La necesidad de una cantidad tan grande de energía renovable hace que sea imperativo considerar una gran parte de la producción de hidrógeno a partir de otros métodos disponibles, competitivos y maduros, como el hidrógeno azul a base de gas natural».

La AEDS espera que se generen alrededor de 220 tm de hidrógeno utilizando gas natural con captura y almacenamiento de carbono (CCS), lo que representará el 40% de la producción total para 2050. Este nivel de producción de hidrógeno requerirá más de 930 mil millones de metros cúbicos de gas natural para 2050. Se espera que la gasificación de carbón con CCS contribuya a alrededor del 10% o 54 tm de producción de hidrógeno para 2050.

La competitividad de costes de estos diferentes métodos de producción de hidrógeno es un factor clave que influirá en su penetración y adopción en el mercado. El costo del hidrógeno azul y verde varía según varios factores, como la ubicación, el método de producción y la escala de producción. Actualmente, el hidrógeno azul es una opción más competitiva en costos que el hidrógeno verde, ya que aprovecha la infraestructura de gas natural existente y la tecnología CCS. En la actualidad, el costo promedio del hidrógeno azul se estima en alrededor de US $ 1,5 a US $ 3 por kilogramo de hidrógeno, mientras que el costo del hidrógeno verde es más alto, oscilando entre US $ 3 y US $ 6 por kilogramo.

Sin embargo, el Outlook señala que a medida que las fuentes de energía renovable se vuelvan más baratas y más generalizadas, se espera que el hidrógeno verde mejore su competitividad en costos y obtenga una gran participación de mercado. Se espera que el costo de la producción de hidrógeno verde disminuya alrededor de un 50 % para 2030, lo que lo hará competitivo con el costo actual del hidrógeno azul. Por otro lado, también se espera que el hidrógeno azul se vuelva más barato, a medida que la tecnología para CCS mejore y se adopte más ampliamente. Para 2050, se estima que el costo del hidrógeno verde será similar al del hidrógeno azul, lo que hará que ambas opciones sean viables para su uso generalizado en diversas industrias.

«Es importante tener en cuenta que la transición energética no es una solución única para todos, y se necesita una variedad de métodos de producción de hidrógeno limpio para satisfacer las necesidades energéticas futuras. En este contexto, la AEDS reconoce la importancia de considerar todos los métodos de producción de hidrógeno limpio».

En conclusión, el hidrógeno es un elemento crucial en la transición energética, ya que ofrece una fuente de energía limpia y versátil que puede desempeñar un papel importante en la reducción de las emisiones de gases de efecto invernadero y contribuir a un futuro más sostenible.

Los resultados del AEDS destacan la importancia de considerar todos los métodos de producción de hidrógeno limpio, incluidos el hidrógeno azul y el hidrógeno verde, en la combinación energética futura. La competitividad de costos de estos diferentes métodos de producción de hidrógeno será un factor clave que influirá en su penetración y adopción en el mercado. La transición energética probablemente implicará una combinación de métodos de producción de hidrógeno limpio adaptados a necesidades y contextos energéticos específicos.

GNL GLOBAL

EIA: Pozos horizontales produjeron el 78% de toda la producción de gas natural de EE. UU. en 2022

EIA: Pozos horizontales produjeron el 78% de toda la producción de gas natural de EE. UU. en 2022

EIA: Pozos horizontales produjeron el 78% de toda la producción de gas natural de EE. UU. en 2022 990 982 GNL GLOBAL

Las extracciones brutas de gas natural de pozos horizontales en Estados Unidos aumentaron 4.500 millones de pies cúbicos por día (Bcf/d) en los primeros nueve meses de 2022 en comparación con 2021, y representaron el 78 % de toda la producción de gas natural de Estados Unidos, así lo indicó el informe semanal de la Administración de la Información de Energía de los EE. UU. (EIA, por sus siglas en inglés)

De acuerdo con la agencia, la producción de gas natural de EE. UU. ha aumentado un 78 % desde 2000, principalmente debido al aumento de la perforación horizontal y a la mejora de las técnicas de fracturación hidráulica en los yacimientos de petróleo y gas natural, lo que ha desplazado gradualmente a la perforación de pozos verticales.

Según el informe, en septiembre de 2022, el 53 % de toda la producción de gas natural de EE. UU. provino de pozos horizontales en tres áreas: dos áreas de gas natural, la área de Marcellus en la cuenca de los Apalaches y la área de Haynesville en el noroeste de Luisiana, y una área de petróleo, la cuenca de Permian en el oeste Texas y el sureste de Nuevo México, que produce principalmente petróleo con gas natural asociado.

Asimismo, en los primeros nueve meses de 2022, el campo Marcellus produjo 31,0 Bcf/d de gas natural, más que los 26,3 Bcf/d de gas natural producidos por todos los pozos verticales en los Estados Unidos. Al excluir los campos de Haynesville y Permian, el campo de Marcellus produjo más de 29,0 Bcf/d producidos por todos los demás pozos horizontales en los Estados Unidos.

Un pozo horizontal, por su naturaleza, es más largo en comparación con un pozo vertical que tiene como objetivo la misma formación geológica.

Para perforar desde la superficie hasta una determinada profundidad de formación, se perfora un pozo vertical verticalmente hacia abajo desde la superficie hasta una formación rocosa específica. Para crear una sección horizontal en esa misma formación, un pozo horizontal requiere la misma sección vertical inicial, seguida de una curva desde la sección vertical para orientar el pozo horizontalmente dentro de la formación.

A continuación, la perforación continúa hasta la longitud lateral deseada. Debido a que los pozos horizontales son más largos que los pozos verticales, son más costosos y el proceso de perforación es más complejo. En promedio, para una formación dada, un pozo horizontal es sustancialmente más productivo que un pozo vertical que produce a partir de la misma roca porque el pozo hace contacto con una mayor parte de la roca madre. En enero de 2000, el 96% de toda la producción de gas natural de EE. UU. provino de pozos verticales. Para septiembre de 2022, la participación de la producción estadounidense de pozos verticales se redujo al 22 %.

De acuerdo con la EIA, la combinación de pozos horizontales y verticales en EE. UU. ha cambiado sustancialmente desde el año 2000 debido a múltiples factores:

  • La recesión de 2008 afectó directamente los precios del gas natural y redujo la actividad de perforación en campos de petróleo y gas natural
  • La caída del precio del petróleo en 2015.
  • Una mayor disminución en los pozos verticales perforados que en los pozos horizontales perforados.
  • La pandemia de COVID-19 en 2020 y
  • Las caídas asociadas de los precios del petróleo crudo y el gas natural también fueron seguidas por una caída en la actividad de perforación que afectó a más pozos horizontales que pozos verticales.

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia registran octava semana en descenso

Precios del GNL en Asia registran octava semana en descenso 1820 1378 GNL GLOBAL

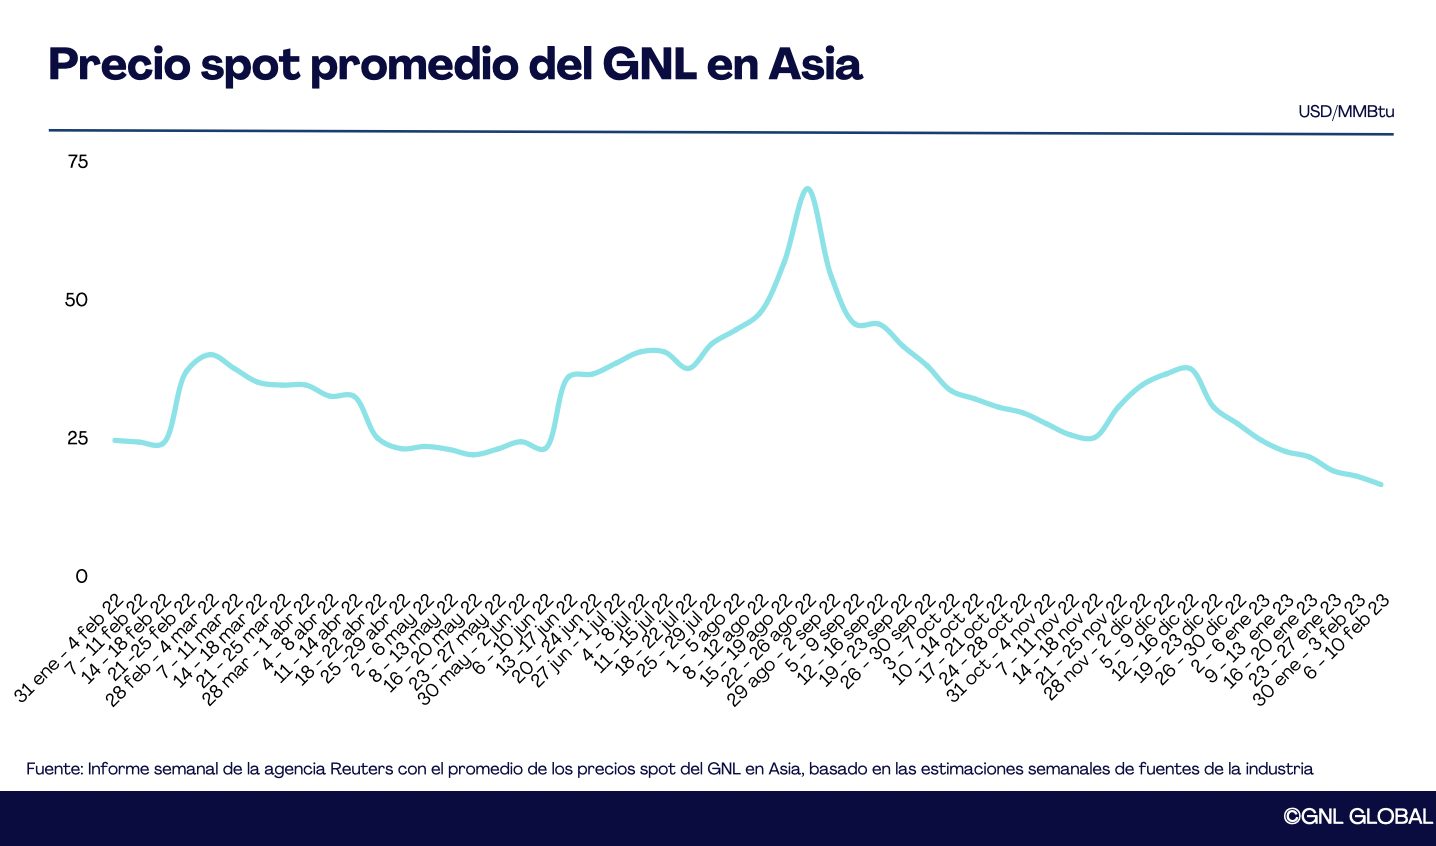
Los precios spot del gas natural licuado (GNL) en Asia cayeron la semana pasada, por octava semana consecutiva, en medio de altos niveles de inventario y una disminución en la demanda debido a las perspectivas de un clima templado.

De acuerdo con el reporte semanal de precios, publicado el viernes por la agencia Reuters, el precio spot promedio de GNL para las entregas en marzo, al noreste de Asia (LNG-AS), fue de USD 17 por millón de unidades térmicas británicas (MMBtu), una disminución de USD 1,50, o un 8,1%, con respecto a la semana anterior, estimaron fuentes de la industria.

Para las entregas de abril, la agencia indicó que el precio promedio se había estimado en USD 16,50 por MMBtu, 50 centavos por debajo del precio indicado para las entregas de marzo.

Asia

Los precios spot del GNL en los mercados de Asia, que solían ser superiores a los precios del gas natural en Europa, se negociaron con un descuento durante la mayor parte del año pasado.

Después de alcanzar un máximo histórico en agosto pasado, comenzaron a caer a fines de diciembre y han perdido casi un 40% en lo que va del año, y actualmente se encuentran en los niveles más bajos observados desde agosto de 2021.

«Los precios en Asia han seguido siendo bajistas esta semana en medio de una perspectiva climática más suave en el noreste de Asia la próxima semana y las existencias de GNL se mantienen en niveles saludables para la época del año», dijo Ryhana Rasidi, analista de la firma de análisis y datos Kpler.

«Sin embargo, al menos todavía estamos viendo que los precios asiáticos mantienen una ligera prima frente a Europa, lo que es un cambio con respecto a los importantes descuentos que hemos visto durante la mayor parte del año pasado».

La caída de los precios ha alentado cierto interés de compra, con PTT de Tailandia, RPGCL de Bangladesh y CNOOC de China buscando cargamentos esta semana.

En el principal importador, Japón, aunque se ha pronosticado un clima más fresco para mediados de febrero con temperaturas inferiores a las estacionales observadas en Tokio, los niveles de inventario de gas se mantienen saludables, dijo Tobias Davis, jefe de LNG Asia en la correduría Tullett Prebon.

«Por lo tanto, existe una clara falta de expectativas de una nueva demanda incremental de importación de GNL», dijo.

Europa

En Europa, S&P Global Commodity Insights evaluó su precio de referencia diario Northwest Europe LNG Marker (NWM) para cargamentos entregados en marzo sobre una base ex-ship (DES) en USD 15,209/MMBtu el 9 de febrero, un descuento de USD 1,475/MMBtu al precio del gas de marzo en el hub TTF de gas holandés.

Con una demanda reducida de gas industrial y pronósticos meteorológicos que indican temperaturas superiores a la media para febrero y marzo, Europa podría comenzar la temporada de inyección en abril con existencias que podrían ser similares a los niveles de 2020, si no un poco más, dijo Samuel Good, jefe de precios de GNL en la agencia de precios de productos básicos Argus.

«Esto contrastaría marcadamente con el año pasado, cuando las existencias mucho más bajas de finales de invierno respaldaron la demanda de inyección de gas durante el verano», dijo.

El grupo alemán de operadores de almacenamiento de gas INES dijo el jueves que no había posibilidad de escasez este invierno, citando una menor demanda y una oferta suficiente después de que los inventarios se llenaran hasta el borde.

Aún así, dado que los volúmenes de gas canalizado de Rusia a Europa este año serán inferiores a los de 2022, Europa «todavía necesitará extraer una gran cantidad de GNL durante todo el verano… Por lo tanto, la competencia debería continuar», dijo el analista de ICIS LNG, Alex Froley.

Fletes

Mientras tanto, las tarifas de flete de GNL experimentaron una ligera disminución esta semana, dijo Eleni Balomenou, analista de Spark Commodities, con las tarifas del Atlántico de Spark en USD 54,500 por día el viernes y la tarifa del Pacífico en USD 66,250 por día.

GNL GLOBAL

Argentina asegura ahorros de 2.100 millones de dólares por la importaciones de GNL

Argentina asegura ahorros de USD 2.100 millones por la importación de GNL

Argentina asegura ahorros de USD 2.100 millones por la importación de GNL 1920 1249 GNL GLOBAL

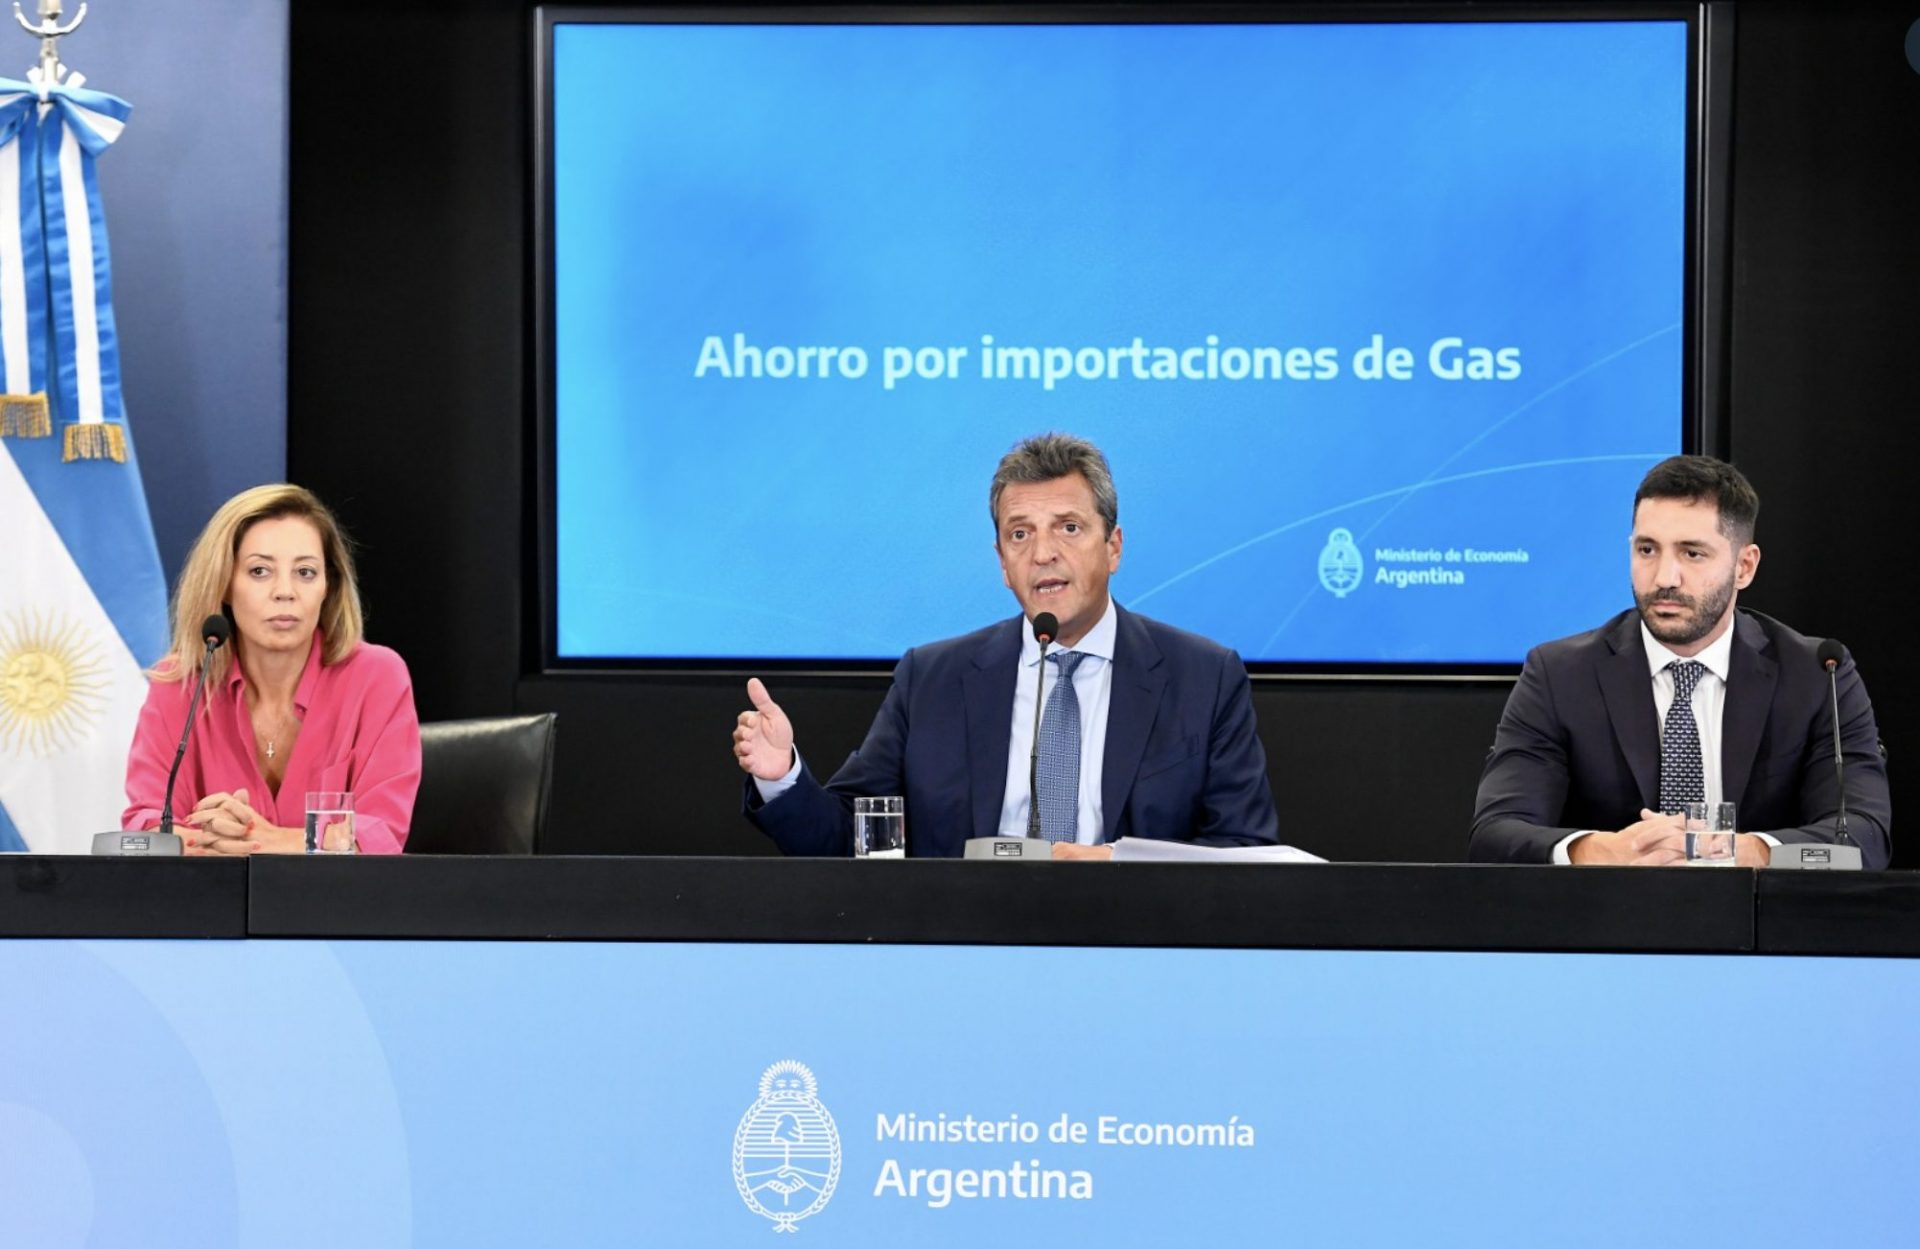
El Ministro de Economía, Sergio Massa, junto a la Secretaria de Energía de Argentina, Flavia Royón y el Presidente de ENARSA, Agustín Gerez, confirmaron el viernes que Argentina había licitado la totalidad de los volúmenes de gas para el período invernal, señalando que el proceso había generado un ahorro en divisas por más de 2.100 millones de dólares y un ahorro fiscal de más de 500 mil millones de pesos.

Importación de GNL

El Ministro de Economía, Sergio Massa, encabezó el anuncio del cumplimiento de las importaciones de gas que Argentina necesita para cubrir las necesidades de su demanda en el próximo invierno.

Argentina asegura ahorros de 2.100 millones de dólares por la importaciones de GNL
Imagen cortesía del Ministerio de Economía de Argentina.

Acompañado por la Secretaria de Energía, Flavia Royon, y por el titular de ENARSA, Agustín Gerez, el ministro resaltó que se trata de un año de transición, ya que la finalización del primer tramo del Gasoducto Néstor Kirchner y las otras obras de transporte previstas permitirán el reemplazo de las importaciones hacia 2024.

«Para 2023, los gastos presupuestados originalmente para importación de GNL eran de USD 3.465 millones, a un valor de USD 55 MMBtu. Sin embargo, el impacto de la volatilidad del precio internacional de GNL abrió una ventana de oportunidad para Argentina. En tal sentido, se decidió anticipar la compra de GNL que permitió bajar el precio a USD 20,8 MMBtu, a través de un proceso licitatorio con participación de 9 empresas internacionales» dijo el ministerio en su comunicado.

El ministro Massa dijo “Este ahorro contribuye al orden fiscal y al cuidado de las reservas argentinas. Beneficiará, además, el bolsillo de nuestros ciudadanos, y sobre todas las cosas, el funcionamiento de nuestra industria para garantizar que los niveles de producción y abastecimiento de la Argentina se den a lo largo y a lo ancho de nuestro país en un precio mucho mejor al que teníamos planificado”.

Agregando: «Tener sentido de oportunidad y usar bien los recursos hace a la buena gestión del Estado y le da certidumbre a todos los ciudadanos y ciudadanas.»

Según el diario el Clarin, Argentina consume un 84% de gas de producción nacional y un 16% importado. De la cuota que viene del extranjero, casi el 60% es de GNL. En invierno, el gas importado representa un 27% del consumo.

De acuerdo con el diario argentino El Cronista, basado en datos oficiales, Argentina importó, en 2022, combustibles y energía por casi 13.000 millones de dólares, 120% más que en 2021 y el triple que en 2019. La compra de energía demandó 7.000 millones de dólares más que el año previo.

GNL GLOBAL

Freeport LNG envía el primer cargamento de GNL registrado desde incidente en junio

Freeport LNG envía el primer cargamento de GNL registrado desde incidente en junio

Freeport LNG envía el primer cargamento de GNL registrado desde incidente en junio 2214 1138 GNL GLOBAL

La planta estadounidense Freeport LNG envió este 12 de febrero el primer cargamento de gas natural licuado (GNL) registrado desde el incidente reportado en junio 2022.

De acuerdo con los datos de navegación del portal de seguimiento de buques, Marine Traffic, el buque Kmarin Diamond, fletado por BP, partió de las instalaciones de Texas alrededor este domingo 12 de febrero a las 7:42 a. m., hora local.

Trayectoria del buque Kmarin Diamond. Imagen cortesía de Marine Traffic

Según mostraron los datos, la embarcación habría de Freeport LNG rumbo a Port Said, lo que podría indicar que se dirige al Canal de Suez.

De acuerdo con un informe publicado por la firma S&P Global, fuentes informaron que Freeport LNG habría usado suministros que estaban en sus tanques de almacenamiento cuando el incendio obligó a cesar las operaciones de la planta en junio.

Recordemos que la instalación de exportación de GNL cerró después que fue reportada una explosión y un incendio el 8 de junio.

Según la firma S&P Global, BP se encuentra entre sus compradores a largo plazo. La instalación también tiene compromisos de compra con SK Group de Corea del Sur, las empresas de servicios públicos japonesas JERA y Osaka Gas, y TotalEnergies, con sede en Francia, que controla más de 2,2 millones de toneladas anuales de GNL del tercer tren.

El 30 de enero, JERA, la compañía de generación de energía más grande de Japón, dijo que estaba asegurando suministros alternativos de GNL para el año fiscal actual que finaliza en marzo debido a la interrupción de Freeport LNG.

A pesar de que la Comisión Federal Reguladora de Energía de EE. UU. le dio luz verde a Freeport el 9 de febrero para reanudar la carga de buques, existe una gran incertidumbre en el mercado sobre el cronograma para el regreso de la demanda de gas de alimentación en la instalación.

Los precios del GNL han caído en más de un 60% desde los niveles de 2022, aunque siguen siendo altos en relación los precios históricos.

A nivel mundial, la reanudación anticipada a corto plazo de los envíos desde Freeport ha seguido impulsando el sentimiento bajista de los precios en el mercado de GNL.

La planta de exportación Freeport LNG, la segunda instalación de GNL más importante de los EE. UU, posee tres trenes de licuefacción y una capacidad combinada de producción de hasta 15 millones de toneladas de GNL año.

La planta puede tomar hasta 2,1 mil millones de pies cúbicos diarios cuando esté operando a plena capacidad.

GNL GLOBAL

CNOOC Logo

CNOOC de China emite licitación de compra para suministro de GNL

CNOOC de China emite licitación de compra para suministro de GNL 384 131 GNL GLOBAL

China National Offshore Oil Company (CNOOC) emitió una oferta de compra de cargamentos de gas natural licuado (GNL) para entrega desde junio de 2023 hasta junio de 2024, dijeron el viernes dos fuentes de la industria.

CNOOC había emitido por última vez una licitación en diciembre de 2022 buscando cargamentos de GNL para entrega de febrero a diciembre de 2023.

Fuente: Reuters

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.