Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia caen a USD 23/MMBtu, marcando su cuarta semana consecutiva en descenso

Precios del GNL en Asia caen a USD 23/MMBtu, marcando su cuarta semana consecutiva en descenso 800 532 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia cayeron por cuarta semana consecutiva, nuevamente en reflejo del clima templado y los amplios inventarios.

De acuerdo con el reporte semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio de GNL, para las entregas en febrero, al noreste de Asia (LNG-AS), fue de USD 23 por millón de unidades térmicas británicas (MMBtu), una disminución de USD 2, o un 8% menos con respecto a la semana anterior, estimaron fuentes de la industria.
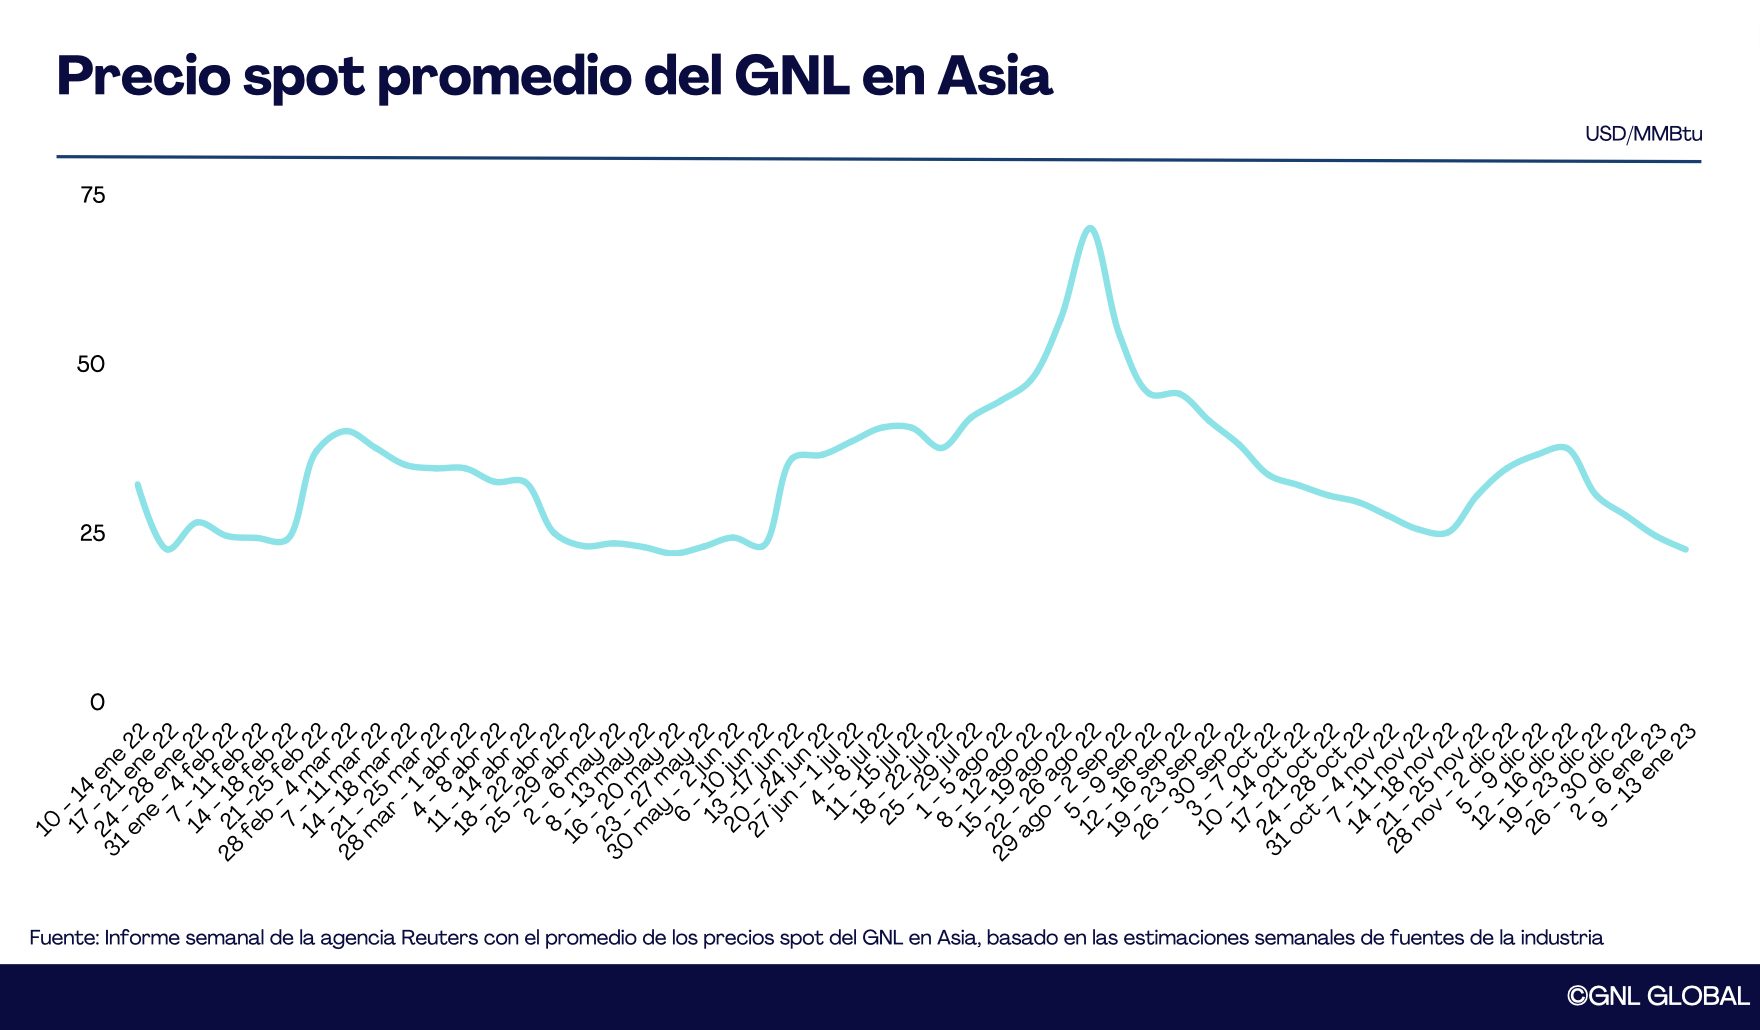
Asimismo, para las entregas en marzo, precio promedio se estimó en los USD 20,60 por MMBtu.

En comparación con la misma semana en 2022, los precios del GNL en Asia registran una caída de cerca de un 30%.

Asia

«Los precios continúan debilitándose con una demanda aún relativamente baja. En los niveles actuales ha habido cierta actividad al contado, pero las próximas festividades asiáticas ejercerán una presión a la baja», dijo a Reuters Toby Copson, jefe global de comercio y asesoría de Trident LNG.

«(A) menos de USD 20, veo alguna opción dado que el flete es bajo en comparación con los máximos recientes, por lo que esto genera condiciones favorables para los compradores FOB que buscan el arbitraje en Asia, ya que tiene una prima», dijo.

Europa

En Europa, el comienzo del año ha visto una caída en los precios del gas y el GNL, en parte debido a la continuación del clima inusualmente templado en todo el continente, lo que reduce la tensión en los niveles de inventario de gas y eleva el precio de referencia del gas en el TTF holandés. El hub europeo bajó un 14% desde fines de 2022, dijo Tobias Davis, jefe de LNG Asia en la firma de corretaje Tullett Prebon.

«A menos que veamos una ola de frío a fines del invierno, el mercado espera que los niveles de almacenamiento se mantengan saludables a medida que salimos del invierno, lo que a su vez debería limitar el pánico en torno a la temporada de reabastecimiento de verano», dijo.

S&P Global Commodity Insights (SPGCI) evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (#NWM), para cargamentos entregados en febrero en base ex-ship (DES), en USD 19,241/MMBtu el 12 de enero, un descuento de USD 2,2/MMBtu al precio del gas de febrero en el centro holandés de gas TTF, según Ciaran Roe, director global de GNL.

«Los derivados JKM de marzo y JKM de abril el 12 de enero tienen un descuento de menos USD 0.60-2 / MMBtu con respecto a los meses TTF. Esto ha aliviado la presión sobre los diferenciales europeos de GNL y significa que Europa no está siendo superada por la oferta de GNL en este momento» dijo Roe.

Alex Froley, analista de GNL de la firma de inteligencia de datos ICIS, dijo que el almacenamiento de gas en Europa se encuentra en niveles altos para la época del año, lo que pocos habrían esperado en medio de los cortes de suministro del verano pasado, lo que hizo que los precios bajaran en la curva durante los próximos dos años al nivel de USD 20-25/MMBtu.

«Es posible que no haya mucho más para caer en el corto plazo, ya que ya hay señales de un mayor número de cargamentos que se dirigen a Asia y cualquier caída adicional podría generar una mayor competencia de los clientes asiáticos, así como un mayor consumo de los usuarios industriales de gas en Europa», dijo Froley.

Fletes de transporte

La semana pasada, las tarifas de flete spot para el transporte de GNL continuaron cayendo a medida que el mercado avanza del período pico de invierno y los retrasos en la planta Freeport LNG, lo que ha hecho que se continúen liberando buques para el mercado spot, dijo Henry Bennett, jefe global de precios de Spark Commodities.

De acuerdo con los datos de Spark Commodities, la tarifa del Atlántico cayó un 25% el viernes a USD 90,000 / día, mientras que la tarifa del Pacífico cayó un 17% a USD 111,750 / día.
GNL GLOBAL

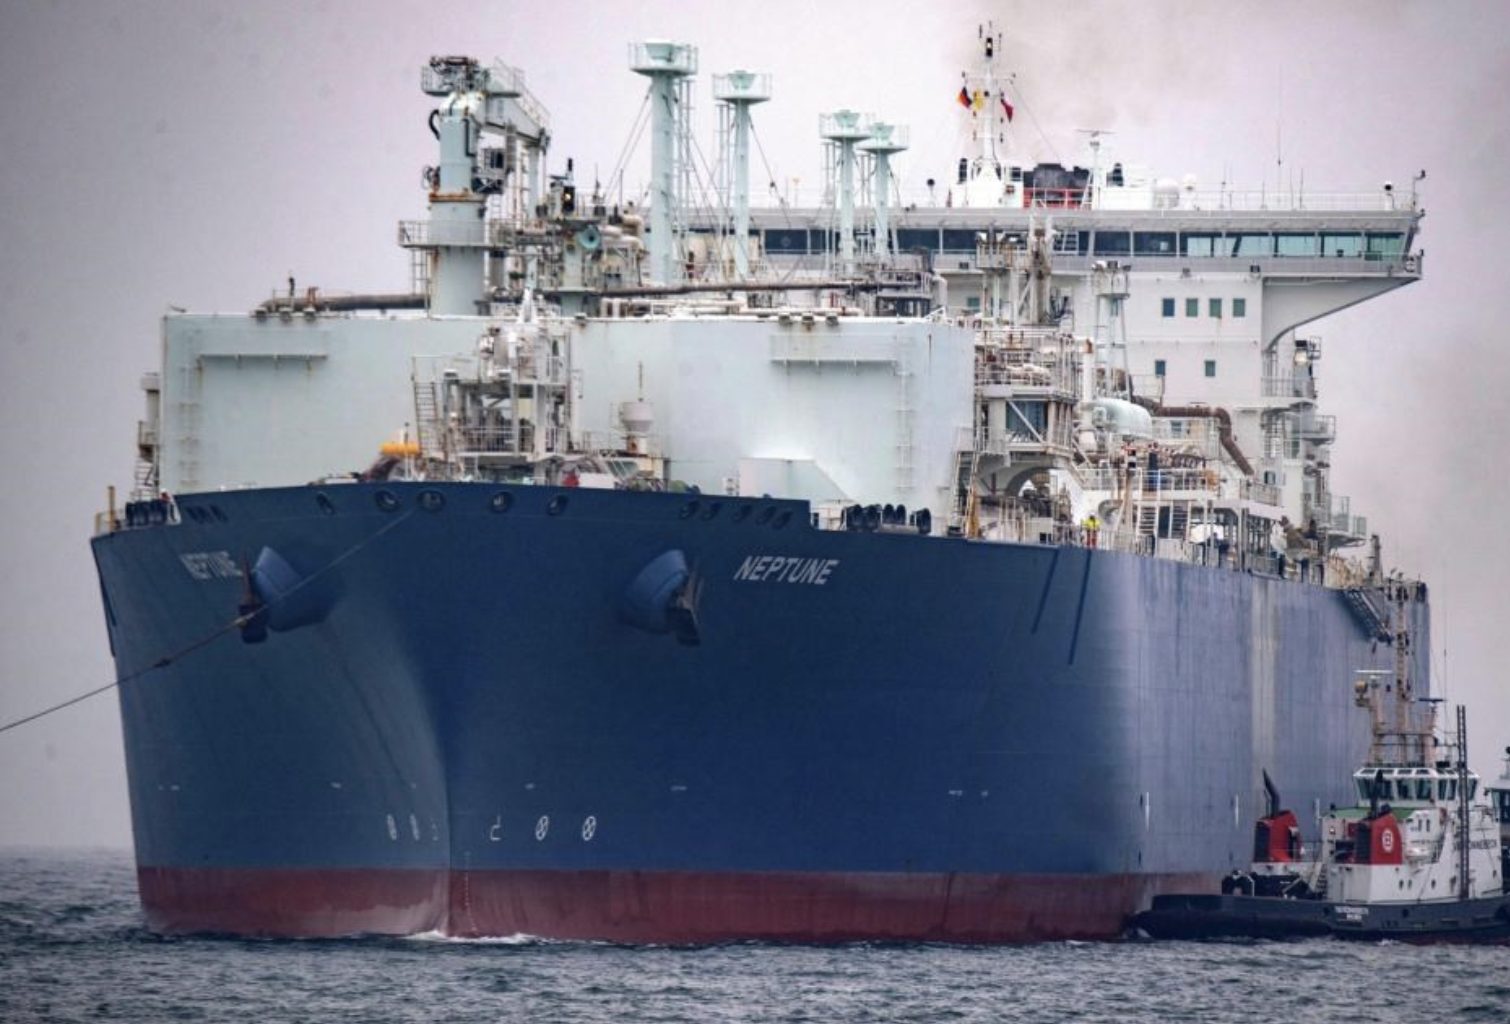
La FSRU Neptune. Imagen Cortesía de MET GROUP

MET Group asegura capacidad de regasificación en la terminal Deutsche Ostsee

MET Group asegura capacidad de regasificación en la terminal Deutsche Ostsee 1510 1024 GNL GLOBAL

MET Group, con sede en Suiza, aseguró capacidad para importar gas natural licuado (GNL) a largo plazo en la recién inaugurada terminal de Deutsche ReGas en Lubmin, Alemania.

MET Group, activo en el mercado alemán de gas natural y electricidad, adquirió 3,4 TWh de instalaciones subterráneas de almacenamiento de gas, y la capacidad de importar GNL.

A través de la terminal Deutsche Ostsee, en Lubmin, el grupo alemán dijo que espera complementar significativamente la oferta de MET para todos los clientes, lo que aumentará y contribuirá con la seguridad del suministro de energía para la región.

Actualmente, MET Group suministra gas natural y electricidad a varios grupos de clientes, desde grandes consumidores hasta hogares privados, en 13 países en Europa.

Como parte de su adquisición de volúmenes de gas natural, MET está aumentando activamente su participación en el mercado de GNL. En 2022, MET importó más de 30 TWh de cargamentos de GNL a Croacia, Grecia, España, Bélgica y el Reino Unido.

Ahora, con las capacidades de regasificación alemanas, MET Group espera convertirse en uno de los importadores de GNL más diversos en Europa, con capacidades a mediano plazo en 4 países y capacidades completas para futuras entregas puntuales en terminales adicionales en todo el continente.

György Domokos Vargha, CEO de MET International AG, declaró: “La contratación de capacidades en Alemania es una pieza de rompecabezas inmensamente importante para nuestra estrategia integrada del mercado energético europeo, que construye puentes entre las importaciones físicas hacia y entre diferentes regiones, entre competencias comerciales y experiencia en ventas, entre activos operaciones y optimización económica. Además, el aumento de la capacidad de importación de GNL es una adición importante para que MET Group contribuya a la seguridad energética física junto con su cartera de energías renovables, el parque de activos de generación de energía a gas y las inversiones en capacidad de almacenamiento subterráneo de gas”.

Por su parte, Jörg Selbach-Röntgen, director ejecutivo de MET Germany GmbH, dijo: “Desde principios de 2022, hemos estado en conversaciones intensas con varias partes interesadas oficiales, así como con clientes, y enfatizó que a MET Group le gustaría expandir aún más su compromiso para asegurar el suministro de energía y gas natural para Alemania. Para poder implementar las entregas de los acuerdos preliminares con las principales empresas de servicios públicos municipales y las grandes empresas industriales en Alemania de manera confiable y programada, ahora hemos asegurado la capacidad vinculante en la terminal flotante en Lubmin. Esto fortalecerá significativamente nuestra posición en el mercado alemán”.

MET Group es una empresa energética europea integrada, con sede en Suiza, con actividades y activos en los mercados de energía y gas natural. MET está presente en 13 países a través de filiales, 27 mercados nacionales de gas y 22 centros comerciales internacionales. En 2021, los ingresos por ventas consolidados de MET Group ascendieron a EUR 18,1 mil millones, el volumen de gas natural comercializado fue de 55 BCM, la electricidad comercializada fue de más de 50 TWh.

GNL GLOBAL

La FSRU Neptune. Imagen Cortesía de MET GROUP

Alemania inaugura su segunda terminal de GNL

Alemania inaugura su segunda terminal de GNL 1510 1024 GNL GLOBAL

Alemania inauguró este sábado, 14 de enero, su segunda terminal flotante de gas natural licuado (GNL), como parte de una iniciativa de cortar la dependencia de las fuentes de energía rusas.

Si bien la puesta en marcha de la terminal de importación fue realizada e 13 de enero, el acto de inauguración fue realizado oficialmente el sábado.

La inauguración, celebrada en Lubmin, en la costa del Mar Báltico, contó con la presencia del Canciller Federal, Olaf Scholz.

La nueva terminal importación Deutsche Ostsee LNG será operada por la empresa alemana Deutsche ReGas.

TotalEnergies

El proyecto de importación de GNL, al que TotalEnergies aportó una unidad flotante de almacenamiento y regasificación (FSRU) y también suministrará el GNL, convertirá a la compañía francesa en uno de los principales proveedores de GNL de Alemania.

En diciembre de 2022, TotalEnergies entregó la FSRU Neptune, una de las dos FSRU de la empresa, a Deutsche ReGas. La FSRU tiene una capacidad de regasificación anual de 5.000 millones de metros cúbicos de gas, suficiente para cubrir alrededor del 5% de la demanda alemana.

La FSRU Neptune. Imagen Cortesía de MET GROUP

Tras el procedimiento de temporada abierta de Deutsche ReGas, en octubre de 2022, TotalEnergies también contrató una capacidad de regasificación de 2600 millones de metros cúbicos de gas por año y comenzó a entregar GNL de su cartera integrada global a la terminal de Lubmin.

Esta segunda terminal de GNL se inaugura a menos de un mes después de que inaugurara la primera terminal de GNL de Alemania en Wilhelmshaven, en el Mar del Norte.

En un comunicado, Stéphane Michel, presidente de Gas, Renovables y Energía de TotalEnergies dijo: “Europa se enfrenta a una crisis histórica de suministro de gas provocada por la fuerte caída de los flujos desde Rusia. Desde el comienzo de esta crisis, TotalEnergies ha movilizado su cartera de GNL, que es amplia y flexible, para enviar el GNL disponible a Europa y utilizar su capacidad de regasificación de 18 Mt/a. Gracias a la puesta en marcha de la terminal de Lubmin, TotalEnergies podrá sumarse a este esfuerzo y aumentar sus importaciones a Europa a más de 20 Mt/a, o alrededor del 15% de la capacidad de regasificación del continente. Nos complace apoyar este proyecto, que permitirá a Alemania y Europa asegurar aún más el suministro de gas”.

TotalEnergies es el tercer jugador de GNL más grande del mundo con una participación de mercado de alrededor del 10% y una cartera global de alrededor de 40 millones de toneladas de GNL al año (MTPA) gracias a sus intereses en plantas de licuefacción en todas las geografías.

En un comunicado la francesa dijo que se beneficiará de una posición integrada en toda la cadena de valor del GNL, incluida la producción, el transporte, el acceso a más de 20 MTPA de capacidad de regasificación en Europa, la comercialización y el abastecimiento de GNL.

«La ambición de TotalEnergies es aumentar la participación del gas natural en su combinación de ventas al 50 % para 2030, reducir las emisiones de carbono y eliminar las emisiones de metano asociadas con la cadena de valor del gas, y trabajar con socios locales para promover la transición energética del carbón a natural gas», dijo TotalEnergies en su comunicado.

GNL GLOBAL

Comercio mundial de GNL alcanza récord en 2022

Comercio mundial de GNL alcanza récord en 2022 1920 1214 GNL GLOBAL

El mundo importó más gas natural licuado (GNL) que nunca en 2022. Según datos de Refinitiv, las importaciones globales totales de GNL aumentaron a 409 millones de toneladas el año pasado desde los 386,5 millones de toneladas alcanzados en 2021.

Europa

En 2022, la guerra en Ucrania concentró el crecimiento de las importaciones en los países europeos ricos y se alejo de los países asiáticos más pobres, dijo en un reporte el columnista de Reuters Clyde Russell.

De acuerdo con Russell, Europa, que ha concentrado sus esfuerzo en sustituir y alejarse del gas ruso, tras la invasión a Ucrania el 24 de febrero, importó volúmenes récord.

El GNL que no fue a Asia fue absorbido por Europa, y las importaciones del continente aumentaron un 59% a 124,93 millones de toneladas en 2022 desde los 78,55 millones de toneladas del año anterior.

Gran parte del aumento de las importaciones europeas se cubrió con el suministro de EE. UU., con importaciones que aumentaron a 52,06 millones de toneladas desde 21,5 millones de toneladas en 2021.

RÉCORD DE EUROPA

Vale la pena señalar que las importaciones europeas de GNL ruso alcanzaron un récord de 15,95 millones de toneladas en 2022, frente a los 13,46 millones de toneladas en 2021.

Si bien las naciones europeas se han movilizado para prohibir las importaciones de petróleo crudo, combustibles refinados y carbón rusos, solo Gran Bretaña y los estados bálticos de Lituania, Estonia y Letonia han detenido las importaciones de GNL de Rusia.

Dada la creciente dependencia de Europa del GNL a medida que se reducen los suministros de gas de los gasoductos rusos, puede resultar difícil para el continente detener, o incluso reducir, el GNL ruso.

Asia

En 2022, el comercio de GNL en Asia marcó un importante cambio en la dinámica, registrando un crecimiento de la demanda de GNL de las naciones en desarrollo de Asia.

China, que en 2021 se convirtió en el principal importador a nivel mundial, en 2022 le devolvió ese lugar a Japón como el principal importador de GNL.

Según los datos de la compañía Kpler, China importó 64,44 millones de toneladas de GNL en 2022, un 19,4% menos que el año anterior.

Las importaciones de Japón también cayeron, cayendo a 73,61 millones de toneladas en 2022 desde 75,35 millones de toneladas en 2021, pero aún así fue suficiente para superar a China.

Las importaciones de India cayeron por segundo año en 2022, cayendo a 20,03 millones de toneladas desde 24,01 millones de toneladas en 2021, según Kpler.

Fue el resultado más débil desde 2017, lo que subraya cuánto luchó el cuarto mayor importador de GNL de Asia para manejar los altos precios.

Otras naciones asiáticas, como Pakistán y Bangladesh, también vieron menores importaciones de GNL en 2022 y, en general, las importaciones del continente cayeron a 263,76 millones de toneladas desde los 282,08 millones de toneladas del año anterior.

La principal dinámica que impulsó la disminución de las importaciones chinas fue que los compradores de la segunda economía más grande del mundo se mantuvieron en gran medida fuera del mercado spot y, en cambio, aceptaron solo cargamentos con contratos a largo y mediano plazo.

Precios del GNL en Asia

Durante el 2022, los precios del GNL en los mercados de Asia alcanzaron un récord de USD 70,50 por millón de unidades térmicas británicas (MMBtu) el 26 de agosto.

Actualmente, los amplios niveles de inventario y la demanda limitada del invierno han impactado los precios spot cayendo desde su máximo histórico, registrado en agosto, para registrar unos USD 25 por MMBtu al cierre de la semana del 6 de enero 2023.

No obstante, los precios actuales siguen siendo altos según los estándares históricos.

A mediados de 2020, los precios del GNL en Asia cayeron a USD 2, en el punto álgido de los bloqueos durante el brote inicial de COVID-19, sin embargo, los precios spot no habían superado los USD 20,50 por MMBtu antes de 2021.

Los altos precios han cobrado su precio no solo en China, que podría decirse que está mejor posicionada que muchas economías asiáticas en desarrollo para hacer frente al aumento de los costos.

La falta de alternativas también ha sido un factor probable, así como el desafío de desviar los flujos comerciales globales para poner más GNL ruso en Asia, mientras que proveedores como Qatar tendrían que trasladar más cargamentos a Europa.

En general, es probable que la dinámica establecida en 2022 persista en 2023, con Europa manteniendo altos niveles de importaciones de GNL, lo que mantendrá altos los precios spot, mientras que las naciones asiáticas en desarrollo luchan por competir y se inclinan más hacia el carbón para la generación de energía.

El comodín es China, donde la reapertura del país tras el COVID-19 puede impulsar la demanda, especialmente en la segunda mitad del año, pero solo si los precios no suben a niveles que hagan que el GNL no sea competitivo en su mercado interno.

Fuente: Clyde Russell

GNL GLOBAL

Precios

En medio de altos precios: Consumo, producción y exportaciones de gas natural de EE. UU. batieron récords en 2022

En medio de altos precios: Consumo, producción y exportaciones de gas natural de EE. UU. batieron récords en 2022 1126 1008 GNL GLOBAL

De acuerdo con el último informe Short-Term Energy Outlook (STEO), publicado este mes por la Administración de la Información de Energía de los EE. UU. (EIA por sus siglas en inglés), el consumo, la producción y las exportaciones de gas natural de EE. UU. alcanzaron niveles récord en 2022, en medio de altos precios.

Consumo

Las altas temperaturas impulsaron la demanda de aire acondicionado en julio.

De acuerdo con la EIA, el consumo total de gas natural aumentó tanto en el sector residencial (5%) como en el sector comercial (7%), principalmente afectados por los cambios de temperatura.

De acuerdo con los datos, el consumo doméstico de gas natural se cree promedió 88,7 mil millones de pies cúbicos por día (Bcf/d) en 2022, un aumento del 6 % desde 2021. Asimismo, el consumo del sector de energía eléctrica promedió 33,3 Bcf/d, un máximo histórico y un 8 % más que en 2021.

Según indica el informe, en 2022, EE. UU. registró el tercer verano más caluroso. La temperatura promedio durante los primeros ocho meses de 2021 fue de 55.4 grados F, 1.5 grados por encima del promedio del siglo XX, y ubicándose en el tercio más cálido del récord climático.

Precios del gas natural en EE. UU.

Con un promedio de USD 6,45 por millón de unidades térmicas británicas (MMBtu), la EIA señaló que el precio spot mayorista promedio de gas natural de EE. UU. en 2022 en Henry Hub había sido el precio más alto en términos reales y nominales observado desde 2008.

Los precios diarios alcanzaron un máximo de USD 9,85/MMBtu el 22 de agosto y un mínimo de USD 3,46/MMBtu el 9 de noviembre, y exhibieron volatilidad durante todo el año. Los precios regionales en el noreste se dispararon en enero, mientras que los precios regionales en todo el oeste de los Estados Unidos alcanzaron más de USD 50,00/MMBtu en diciembre y los precios en el Waha Hub en el oeste de Texas se negociaron por debajo del Henry Hub durante la mayor parte del año.

Sustitución de Carbón por Gas Natural

La agencia dijo que, si bien los precios del gas natural fueron altos el año pasado, en comparación con los cinco años anteriores, las limitaciones en el suministro de carbón, los precios relativamente altos del carbón y las existencias por debajo del promedio en las centrales eléctricas, que queman carbón, contribuyeron a una menor generación de energía a carbón y más generación de energía a gas natural.

Producción

Según la EIA, la producción de gas natural de EE. UU. alcanzó un récord en 2022 como resultado de:

  • Disminución continua en pozos perforados pero no terminados
  • Recuentos de plataformas más altos que superan los niveles de marzo de 2020
  • Aumento de la capacidad de entrega para abastecer las terminales de gas natural licuado (GNL) de la Costa del Golfo.

De acuerdo con las cifras de la EIA, la producción de gas natural seco promedió 98,0 Bcf/d en 2022, superando el máximo histórico de 2021 en 3,5 Bcf/d.

Las regiones de Permian y Haynesville lideraron el aumento de la producción.

Inventarios

Según señaló la EIA, los inventarios de almacenamiento de gas natural de EE. UU. fueron históricamente bajos durante gran parte de 2022, debido a que los aumentos de la demanda relacionados con la temperatura superaron el crecimiento de la producción.

Las temperaturas más bajas de lo normal durante la temporada de calefacción 2021–22 (noviembre de 2021–marzo de 2022) llevaron los inventarios de gas natural de EE. (2017-21) promedio. Los retiros netos aumentaron a un máximo de cuatro años durante la temporada de calefacción 2021-22.

Durante la temporada de recarga (abril de 2022 a octubre de 2022), las temperaturas de verano más altas de lo normal contribuyeron a las inyecciones netas por debajo del promedio en el almacenamiento. Sin embargo, las temperaturas templadas combinadas con una mayor producción llevaron a volúmenes de inyección semanales por encima del promedio en septiembre y octubre, lo que resultó en inventarios de almacenamiento que terminaron la temporada de recarga un 3% por debajo de los promedios de hace un año y cinco años.

Exportaciones

Finalmente, las exportaciones brutas de gas natural de EE. UU. continuaron su tendencia ascendente.

De acuerdo con la EIA, el aumento en las exportaciones de gas natural totales estuvo impulsado por un aumento tanto en la capacidad como en las exportaciones de gas natural licuado (GNL).

Aumento en la capacidad de GNL

La séptima terminal de exportación de GNL de EE. UU. comenzó a operar en marzo, agregando 1,3 Bcf/d en capacidad de producción de GNL de carga base, lo que ayudó a compensar parte de los 2 Bcf/d de capacidad perdida por el cierre de la terminal de Freeport LNG en junio.

La infraestructura de gasoductos ampliada en las regiones productoras que abastecen a la costa del Golfo de EE. UU. también aumentó la capacidad para transportar gas natural a las instalaciones industriales cercanas y las terminales de GNL, lo que permitió a los transportistas estadounidenses aumentar las exportaciones.

Más del 60% de las exportaciones de GNL de EE. UU. continuaron fluyendo hacia destinos de la Unión Europea en los primeros 10 meses de 2022, desplazando a los mercados de Asia oriental como el principal destino del GNL de EE. UU., principalmente para compensar una disminución en las exportaciones de gas natural por gasoducto de Rusia a Europa, indicó la agencia.

GNL GLOBAL

España

Las compras españolas de GNL a Rusia aumentan un 45% en 2022

Las compras españolas de GNL a Rusia aumentan un 45% en 2022 575 470 GNL GLOBAL

De acuerdo con los datos del último boletín estadístico de Enagás, las importaciones de gas natural licuado de España procedente de Rusia aumentaron en un 45% en 2022.

Según el diario La Vanguardia, el aumento comenzó a registrarse cuando Argelia cerró el gasoducto Magreb-Europa (GME), uno de los dos que abastecen a España, después de que el gobierno español cambiara su posición a favor de las reivindicaciones de Marruecos sobre el Sáhara, en otoño de 2021.

Con uno de los dos gasoductos de gas de África desconectado, España requirió repensar tanto el origen como la naturaleza de los suministros de gas natural. Aunado a esto, en marzo de 2022, tras el estallido de la guerra en Ucrania, la situación general de suministro de gas en Europa cambió completamente.

Europa se vio obligada a cortar las relaciones comerciales con Rusia y dejar de comprarle gas a través de gasoductos, en represalia por el conflicto. Para compensar, Europa optó por recurrir al gas natural licuado (GNL), que es más caro y se transporta por barco.

Así llegamos a la situación actual. Argelia ya no es el principal proveedor de gas de España. A diciembre de 2022, su participación había caído del 42,7% al 23,8%, debido al cierre del mencionado gasoducto. Para cubrir este hueco, las importaciones españolas de GNL desde EE. UU., que se ha convertido en el mayor proveedor de gas, se dispararon en 2022. Sin embargo, también desde Rusia, que pasó de 37 TWh a 53 TWh, lo que sitúa a este país en el cuarto puesto, por detrás de Nigeria.

Todo lo que España ha importado de Rusia en 2022 equivale a lo que ha dejado de comprar a Argelia.

Así que la ruptura diplomática y comercial con el gobierno argelino se ha traducido en un aumento de la financiación de la maquinaria bélica de Putin, que ha venido a recibir más dinero de España. Otro beneficiario es EE.UU., que ha duplicado sus ingresos vendiendo a España su GNL procedente del proceso de extracción del fracking.

“En general, la actitud de Europa hacia la energía es un poco hipócrita. Europa prohíbe o tiene una moratoria sobre el fracking y luego importa tanto gas como puede de esta fuente (US LNG); firma sanciones a Rusia y luego aumenta las compras a Moscú…”, comentó un experto del sector.

En su momento se dijo que Argelia compensaría el cierre de la GME enviando más GNL a España. Sin embargo, las cifras dicen que no: se ha pasado de 23 TWh en 2021 a 5,4 TWh en 2022. Todo parecería indicar que el negocio lo hacen tanto Washington como Moscú.

Fuente: The Corner

GNL GLOBAL

Mapa de los Estados Unidos

Producción de gas natural de EE. UU. alcanzará un récord en 2023

Producción de gas natural de EE. UU. alcanzará un récord en 2023 623 400 GNL GLOBAL

La producción de gas natural de EE. UU. aumentará a un máximo histórico en 2023, mientras que la demanda caerá, dijo el martes la Administración de Información Energética (EIA) de EE. UU. en su reporte mensual Short Term Energy Outlook (STEO).

La producción de gas seco proyectada por la EIA aumentará a 100,34 mil millones de pies cúbicos por día (bcfd) en 2023 y 102,29 bcfd en 2024 desde un récord de 98,02 bcfd en 2022.

La agencia también proyectó que el consumo de gas caería a 86,74 bcfd en 2023 y 85,79 bcfd en 2024 desde un récord de 88,72 bcfd en 2022.

Si es correcto, 2024 sería la primera vez que la producción aumenta durante cuatro años seguidos desde 2015. También sería la primera vez que la demanda disminuye durante dos años seguidos desde 2006.

Las últimas proyecciones de la EIA para 2023 fueron inferiores a su previsión de diciembre de 100,38 bcfd para la oferta, pero superiores a su previsión de diciembre de 85,40 bcfd para la demanda.

Exportaciones de GNL

La agencia pronosticó que las exportaciones promedio de gas natural licuado (GNL) de EE. UU. alcanzarían 12,06 bcfd en 2023 y 12,59 bcfd en 2024, frente a un récord de 10,65 bcfd en 2022.

Ese pronóstico para 2023 fue más alto que el pronóstico de la EIA de 10,60 bcfd en diciembre debido en parte al regreso esperado de la planta de exportación de Freeport LNG en Texas.

La EIA proyectó que la producción de carbón de EE. UU. caería de 594,2 millones de toneladas cortas en 2022 a 530,7 millones de toneladas cortas en 2023, el nivel más bajo desde 1965, y 500,8 millones de toneladas cortas en 2024, el nivel más bajo desde 1963, a medida que las fuentes renovables de energía desplazan a las centrales de carbón .

A medida que disminuye la demanda de gas y los productores de energía queman menos carbón, la EIA proyectó que las emisiones de dióxido de carbono de los combustibles fósiles caerían de 4986 millones de toneladas en 2022 a 4830 millones de toneladas en 2023 y 4814 millones de toneladas en 2024.

Eso se compara con 4.580 millones de toneladas en 2020, que fue el más bajo desde 1983 porque la pandemia de coronavirus deprimió la demanda de energía.

Fuente: Reuters

GNL GLOBAL

Chevron

Chevron reinicia producción en planta de gas de Wheatstone

Chevron reinicia producción en planta de gas de Wheatstone 750 504 GNL GLOBAL

La planta ed gas doméstico Wheatstone de Chevron Corp reanudo el suministro al mercado de Australia Occidental, dijo el miércoles un portavoz de la unidad australiana del explorador de petróleo y gas.

El suministro de gas a Australia Occidental se cortó debido a una falla en el equipo que dejó fuera de servicio la planta Wheatstone de 215 terajulios por día de Chevron el 5 de enero.

«Se espera que la producción nacional de gas de la planta aumente de manera sostenida antes de alcanzar las tasas de producción total en los próximos días», agregó el vocero.

A principios de esta semana, el productor de aluminio Alcoa CorpAA.N había señalado recortes de producción del 30% en su refinería de alúmina Kwinana de propiedad parcial en Australia Occidental, debido a la escasez de suministro de gas.

El apagón de Wheatstone se suma a una pérdida de suministro de la operación aranus Island de Santos Ltd, que ha estado cerrada desde fines de noviembre debido a una fuga en un gasoducto desde una plataforma en alta mar.

Fuente: Reuters

GNL GLOBAL

Mapa de Europa

La crisis energética convierte a Europa en el mercado premium de GNL del mundo

La crisis energética convierte a Europa en el mercado premium de GNL del mundo 624 400 GNL GLOBAL

Europa importó casi una cuarta parte de todo el gas natural licuado (GNL) comercializado el año pasado, convirtiéndose en el mercado premium, en su intento de reemplazar el suministro de gas por gasoducto ruso.

Este año, Europa necesita importar volúmenes aún mayores de GNL, en ausencia de gran parte del gas ruso, para recargar los sitios de almacenamiento de gas después de que termine este invierno.

Analistas y ejecutivos de la industria coinciden en que la demanda de gas de invierno de 2022/2023 está más o menos asegurada, gracias a un comienzo moderado de 2023 y una demanda moderada en Asia, el anterior mercado premium de GNL. Sin embargo, también advierten que el próximo invierno podría ser mucho peor para Europa si la demanda asiática, especialmente la demanda china, se recupera e intensifica la competencia entre los mercados europeo y asiático por obtener más suministro de GNL.

El año pasado, Europa ganó esa competencia, ya que los precios de referencia europeos aumentaron después de que Rusia comenzó a cortar el suministro de gasoductos a la mayoría de sus clientes en el oeste. La pregunta para 2023 y más allá es si Europa seguirá superando a Asia en el suministro de GNL una vez que la demanda asiática comience a recuperarse.

En 2022, las importaciones de GNL de la UE alcanzaron los 101 millones de toneladas, lo que supuso un aumento del 58 % en comparación con 2021, según datos de Refinitiv citados por Financial Times. La UE importó un total del 24% de todo el GNL comercializado el año pasado, según los datos.

El giro de Europa hacia el GNL ha creado un impacto en la demanda de un mercado global de GNL ya ajustado, con 50 millones de toneladas adicionales anuales de demanda de la UE, dijo en noviembre la consultora con sede en Londres Timera Energy.

El papel de Europa en el mercado de GNL cambió drásticamente de un sumidero de GNL pasivo y flexible a un competidor directo y agresivo, señaló Timera Energy.

Gran parte de las importaciones europeas de GNL se vieron favorecidas por la deslucida demanda en Asia, donde China experimentó una caída inusual en el consumo de gas en medio de una desaceleración del crecimiento económico, mientras que la mayor parte del sur y sureste de Asia simplemente no podía permitirse el aumento vertiginoso de los precios spot del GNL.

Los compradores han vuelto a asegurar acuerdos a plazo, incluso los compradores en Europa que antes se mostraban reacios a asegurar el suministro a largo plazo en vista del choque entre la huella de carbono del GNL y las ambiciones climáticas de la UE.

Sin embargo, la mayor parte del suministro de GNL hasta 2025 está ‘fijado’ y, aunque Europa está ampliando su capacidad de importación de GNL, habrá un suministro limitado hasta 2025-2026, cuando entren en funcionamiento grandes proyectos nuevos en Qatar y EE. UU., según Timera. Energía.

Se espera que la UE y el Reino Unido aumenten su capacidad combinada de importación de GNL en un 34%, o en 6.800 millones de pies cúbicos por día (Bcf/d), para 2024 en comparación con 2021, dijo la Administración de Información de Energía (EIA) de EE. UU. en noviembre, citando datos del Grupo Internacional de Importadores de Gas Natural Licuado (GIIGNL) y la prensa especializada. Se han agregado alrededor de 1,7 Bcf/d de la capacidad de regasificación de GNL nueva y ampliada en los Países Bajos, Polonia, Finlandia, Italia y Alemania, dijo la EIA.

La semana pasada, Alemania dio la bienvenida al primer buque cisterna que transportaba GNL en la terminal de importación de GNL recién inaugurada en Wilhelmshaven, y la carga llegó desde las instalaciones de exportación de Calcasieu Pass en los Estados Unidos.

Europa aún podría tener dificultades para satisfacer sus necesidades de gas con las crecientes importaciones de GNL, especialmente si la demanda de China se recupera en algún momento de este año.

Según un informe reciente de la AIE, si el suministro de gas ruso cae a cero y la demanda china de GNL se recupera a los niveles de 2021, la UE podría tener una brecha entre la oferta y la demanda de gas de 27 000 millones de metros cúbicos en 2023.

Con la caída en las entregas de gas de los gasoductos rusos, Europa necesitará «enormes volúmenes» de GNL en 2023, dijo el comerciante de productos básicos Trafigura en diciembre.

“Si bien Europa debería evitar un apagón este invierno recurriendo a los inventarios y reduciendo la demanda, necesitará importar grandes volúmenes de GNL en 2023 dada la reducción masiva de los flujos de Rusia”, dijo Trafigura en su informe anual del año hasta el 30 de septiembre.

Los precios del gas natural en Europa deberán permanecer elevados para que el continente pueda continuar atrayendo la mayoría de los cargamentos de GNL en competencia con los otros centros de demanda clave, según Trafigura. El comerciante de productos básicos espera que Europa priorice la seguridad del suministro «hasta el próximo invierno y más allá».

Fuente: Oilprice.com | Por Tsvetana Paraskova

GNL GLOBAL

Gunvor

Gunvor renueva préstamos sindicados por USD 1.565 mil millones

Gunvor renueva préstamos sindicados por USD 1.565 mil millones 600 526 GNL GLOBAL

Gunvor Group renovó su base de préstamos sindicados para respaldar las necesidades de capital de trabajo de las crecientes actividades de gas natural licuado (GNL) de la compañía a nivel mundial.

La sindicación se lanzó en USD 1.200 millones y se suscribió en exceso, con un gran apetito por parte de nuevos prestamistas, incluidos más de 20 bancos de Europa, Medio Oriente, África y Asia.

Según se indicó, se incorporaron seis nuevos bancos. En consecuencia, el Fondo se ha incrementado de 1.135 millones de dólares estadounidenses a 1.565 millones de dólares estadounidenses.

La Instalación, que se inauguró el año pasado, se ha estructurado en torno a los flujos comerciales globales de GNL de Gunvor, incluidas las actividades de envío, y financiará posiciones físicas y derivadas.

Como parte de la Instalación, Gunvor se ha comprometido a informar sobre las emisiones de carbono de CO2 para establecer la transparencia de la huella de carbono de la cadena de valor de GNL de la empresa.

«El gran interés que ha recibido esta financiación de un grupo tan diversificado de prestamistas refleja la naturaleza global de la actividad de GNL de Gunvor», dijo Tawfik Sadfi, director de financiación comercial estructurada de Gunvor Group. “El GNL se ha asegurado un lugar como materia prima estratégica tanto para la Transición Energética como para la seguridad energética”.

«La refinanciación y el aumento exitosos de esta Facilidad subrayan hasta qué punto un número creciente de bancos reconocen al GNL como parte del mercado principal de productos básicos», dijo Gertjan Lagerwerf, director de Rabobank Trade & Commodity Finance – Energy. “El GNL tiene un papel importante para garantizar la seguridad energética de muchos países en medio de las difíciles circunstancias geopolíticas actuales”.

Ludivine Labarre, Directora Global de Financiamiento de Productos Básicos Comerciales en Societe Generale, agregó: “Este histórico Fondo base de préstamo de GNL encarna el movimiento estratégico a largo plazo de Gunvor para apoyar los productos básicos de transición de GNL que contribuyen tanto a un futuro bajo en carbono como a la seguridad energética. La estrategia comercial y el modelo comercial claramente definidos de Gunvor, junto con sus compromisos de sostenibilidad, continúan atrayendo la confianza del mercado al tiempo que allanan el camino para nuevos compromisos ESG vinculados a la actividad de GNL”.

Gunvor dijo que continúa manteniendo sus compromisos de definir y comunicar todas las emisiones de gases de efecto invernadero relacionadas con sus transacciones de GNL.

Gunvor ha anunciado previamente compromisos en las áreas de medioambiente, social y gobernanza (ESG) con el objetivo de reducir en un 40 % las emisiones de Alcance 1 y 2 de la empresa para 2025. Para el comercio existente y el nuevo, se están estableciendo programas específicos para gestionar las emisiones y el medioambiente, teniendo en cuenta las consideraciones de derechos humanos, en consonancia con el compromiso de Gunvor con los Principios Rectores de las Naciones Unidas sobre empresas y derechos humanos. El seguimiento y la notificación de las emisiones de alcance 1, 2 y 3 relacionadas con el comercio de GNL se suma a esos compromisos.

Coöperatieve Rabobank U.A actuó como coordinador principal, agente de seguridad e instalaciones y Société Générale como agente documental de las instalaciones.

Corredor de libros y arreglista principal obligatorio

Cooperativa Rabobank U.A.
DBS Bank Ltd., sucursal de Londres (sucursal de Singapur para agregar)
Oversea-Chinese Banking Corporation Limited
Natixis, sucursal de Singapur
Sociedad General
Arreglista líder senior por mandato

Banco Comercial de Abu Dabi PJSC
Banco Industrial y Comercial de China Limited, Sucursal de Londres
ING Bank N.V., Ámsterdam, Lancy / Sucursal de Ginebra
Sucursal de París del Banco Nacional de Qatar (Q.P.S.C.)
Banco Mizuho, Ltd.
Arreglista principal obligatorio

Banco de China limitado
CA Indosuez (Suiza) SA
Banco Comercial de Dubái PSC
SMBC Banco Internacional plc
arreglista

Afrasia Bank Limited
Erste Group Banco AG
Primer Banco de Abu Dabi PJSC
Mashreqbank psc
Sumitomo Mitsui Trust Bank, Limited (sucursal de Londres)
El Banco Nacional de Ras Al Khaimah (PSC)

Fuente: Zawya

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.