Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

https://www.icis.com/explore/

Importaciones de GNL de EU, el Reino Unido y Turquía representaron el 32% del mercado mundial de GNL en 2022

Importaciones de GNL de EU, el Reino Unido y Turquía representaron el 32% del mercado mundial de GNL en 2022 920 432 GNL GLOBAL

La Unión Europea, el Reino Unido y Turquía juntos obtuvieron una participación del 32 % del mercado mundial de gas natural licuado (GNL) en 2022, frente al 20% del año anterior.

De acuerdo con Alex Froley, analista de GNL en la compañía de servicios y datos de energía ICIS, las importaciones en la Unión Europea, Turquía y Reino Unido aumentaron a alrededor de 96,3 millones de toneladas en 2022, frente a los 56,3 millones de toneladas del año anterior.

Según señaló Froley, Europa aumentó las importaciones de GNL en alrededor de 40 millones de toneladas, esto aproximadamente el 10% del mercado mundial de GNL en 2022.

Froley destacó además que las importaciones de GNL del Reino Unido en 2022 aumentaron a alrededor de 19,2 millones de toneladas desde 11,0 millones de toneladas, ganando 8 millones de toneladas, o alrededor del 2% de la producción mundial del año pasado.

Imagen Cortesía de Alex Froley. Datos: ICIS LNG EDGE

En Asia, la demanda caída en la demanda China impulsó a que alguno de los cargamentos fueran desviaron del este de Asia.

En conjunto, las importaciones de Japón, China, Corea del Sur y Taiwán cayeron al 51 % del mercado, desde el 58 % del año anterior.

Las entregas a los países del sur de Asia, India, Pakistán y Bangladesh, también cayeron, y la participación de mercado de la región cayó al 8% desde el 10% del año anterior.

Las importaciones de GNL en Sur y Centro América también cayeron en 2022. De acuerdo con los datos, la región habría reducido las importaciones en un 36,8%, representando apenas un 2% del comercio mundial de GNL registrado en 2022.

ICIS LNG Edge rastrea los viajes de carga en todo el mundo para producir las últimas cifras de importación y exportación.

GNL GLOBAL

Port Arthur LNG

Sempra Infraestructura anuncia acuerdo de suministro de GNL con RWE para Port Arthur LNG

Sempra Infraestructura anuncia acuerdo de suministro de GNL con RWE para Port Arthur LNG 700 464 GNL GLOBAL

Sempra Infraestructura, una subsidiaria de Sempra, anunció a finales de diciembre la firma de un contrato de compraventa (SPA) a largo plazo con RWE Supply & Trading, una subsidiaria de RWE, para el suministro de aproximadamente 2,25 millones de toneladas por año (MTPA) de gas natural licuado (GNL) del proyecto Port Arthur LNG Fase 1 en desarrollo en el condado de Jefferson, Texas.

De acuerdo con el comunica de la empresa, el GNL se entregará FOB durante 15 años.

El acuerdo también proporciona un marco para explorar formas de reducir la intensidad de carbono del GNL producido a partir del proyecto Port Arthur LNG Fase 1 a través de la reducción de emisiones de GEI, estrategias de mitigación y un enfoque de mejora continua.

«No podríamos estar más emocionados de finalizar nuestro acuerdo con RWE mientras continuamos apoyando la seguridad energética y los objetivos ambientales de nuestros clientes europeos», dijo Justin Bird, director ejecutivo de Sempra Infrastructure.

Port Arthur LNG
Port Arthur LNG Foto: Cortesía de Sempra Infraestructura

Agregando «Debido a su escala, ubicación y estado de permisos, Port Arthur LNG se está beneficiando de un gran impulso comercial con casi toda la capacidad de extracción proyectada para la Fase 1 ahora bajo acuerdos a largo plazo con algunas de las principales compañías energéticas mundiales. Hoy El anuncio nos lleva un paso más adelante en el proceso de hacer realidad Port Arthur LNG».

«Nuestra asociación con Sempra Infrastructure, una de las empresas líderes en infraestructura de GNL en los EE. UU., es otro paso importante para diversificar el suministro de gas de Alemania y, por lo tanto, contribuye a mejorar la seguridad del suministro en Europa a largo plazo», dijo Andree Stracke, Director ejecutivo de RWE Supply & Trading. “Gracias al contrato de suministro de GNL con Sempra Infraestructura, también podemos ampliar nuestra cartera internacional de GNL”.

Sempra Infraestructura anunció recientemente que ha firmado acuerdos a largo plazo con ConocoPhillips, INEOS y ENGIE para la compra y venta de aproximadamente 7,3 MTPA de GNL del proyecto Fase 1 propuesto. La compañía está enfocada en completar los pasos restantes necesarios para lograr su objetivo de tomar una decisión final de inversión para la Fase 1 del proyecto de licuefacción en el primer trimestre de 2023, con las primeras entregas de carga previstas para 2027.

Se permite que el proyecto Port Arthur LNG Fase 1 incluya dos trenes de licuefacción de gas natural y tanques de almacenamiento de GNL e instalaciones asociadas capaces de producir, en condiciones óptimas, hasta aproximadamente 13,5 Mtpa de GNL. Un proyecto Port Arthur LNG Fase 2 de tamaño similar también está posicionado competitivamente y bajo marketing y desarrollo activos.

El desarrollo de ambas fases del proyecto Port Arthur LNG depende de completar los acuerdos comerciales requeridos, asegurar y/o mantener todos los permisos necesarios, obtener financiamiento y llegar a una decisión final de inversión, entre otros factores.

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia caen por tercera semana consecutiva

Precios del GNL en Asia caen por tercera semana consecutiva 1820 1378 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia cayeron por tercera semana consecutiva, debido a una demanda más lenta en medio de amplios niveles de inventario y un clima invernal más templado.

De acuerdo con el informe de precios, publicado el viernes por la agencia Reuters, el precio promedio de GNL para las entregas en febrero, al noreste de Asia (LNG-AS), fue de USD 25 por millón de unidades térmicas británicas (MMBtu), una disminución de USD 3, o un 10,7%, con respecto a la semana anterior, estimaron fuentes de la industria.

Asia

«En general, la demanda spot es escasa, incluso con precios más bajos, pero ha atraído cierto interés de los jugadores del sur de Asia. Si la tendencia a la baja continúa, podríamos ver algunas compras especulativas eliminando parte del exceso en la región», dijo Toby Copson, jefe global de comercio en Trident LNG.

«A corto plazo, espero más caídas a medida que avanzamos en el Año Nuevo Lunar chino y luego repuntamos a medida que China se abre gradualmente económica e industrialmente».

China, el segundo mayor importador de GNL del mundo en 2022, puso fin abruptamente a su estricta política de cero COVID el mes pasado después de mantener medidas estrictas para frenar la propagación del virus.

Si bien esto ha llevado a un aumento en las infecciones en todo el país, se espera que el próximo Año Nuevo Lunar duplique los viajes de pasajeros para llegar a 2.100 millones este año. China continental también está lista para abrir fronteras con su región administrativa especial de Hong Kong el domingo, por primera vez en tres años.

Se pronostica que la relajación de las medidas COVID de China estimulará la demanda de GNL, y se espera que las importaciones aumenten a entre 70-72 millones de toneladas, dicen los analistas, un aumento del 9-14% con respecto al año pasado, pero por debajo de los niveles récord de importación en 2021.

Europa

En Europa, los precios de la gas cayeron a principios de la semana pasada debido al clima templado y los altos niveles de existencias, antes de subir con temperaturas más frías.

S&P Global Commodity Insights evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa, para cargamentos entregados en febrero en base ex-ship (DES), en USD 20,573 por MMBtu el 5 de enero, un descuento de USD 1,25 por MMBtu al precio del gas de febrero en el Centro TTF holandés, dijo Ciaran Roe, director global de LNG.

Para los cargamentos entregados en marzo, el derivado JKM del noreste de Asia se liquidó con una prima de $0,45 por mmBtu para el centro holandés TTF, y con una prima de $1,35 por mmBtu para el derivado de GNL de Platts Northwest Europe, según las evaluaciones del 5 de enero.

«Si el JKM de marzo sube USD2 por MMBtu sobre el TTF de marzo, entonces el noroeste de Europa tendrá dificultades para importar GNL flexible, y es probable que los centros de gas de Europa tengan que subir más para competir», dijo Roe.

Los precios del GNL entregado en el noreste de Asia habían caído menos bruscamente, dijo Samuel Good, jefe de precios de GNL en la agencia de precios de productos básicos Argus, lo que resultó en descuentos más ajustados o incluso en una prima sobre el centro TTF holandés en algunos casos.

Agregando, «Pero el interés de los compradores del noreste de Asia sigue siendo en gran medida tibio, y muchos aún enfrentan amplios inventarios de terminales de GNL, lo que limita la cantidad de empresas dispuestas a competir por el suministro de GNL del Atlántico».

«Sin embargo, ha habido una reacción de los precios del GNL entregado en Europa, que han ajustado considerablemente sus descuentos al TTF en la última semana más o menos».

Fletes

Con relación a los fletes, el informe semanal indicó que las tarifas spot en ambas cuencas habían ampliado las pérdidas la semana pasada en la disponibilidad de buques a la luz del último retraso en el reinicio de Freeport LNG en Texas, dijo Henry Bennett, jefe global de precios de Spark Commodities.

La tarifa del Atlántico de Spark para petroleros el viernes cayó a $ 120,750 por día, mientras que la tarifa del Pacífico disminuyó a $ 135,000 por día.

Fuente: Reuters

GNL GLOBAL

QatarEnergy realiza la mayor inversión en el sector petroquímico de Qatar

QatarEnergy realiza la mayor inversión en el sector petroquímico de Qatar

QatarEnergy realiza la mayor inversión en el sector petroquímico de Qatar 1544 1068 GNL GLOBAL

QatarEnergy anunció la Decisión Final de Inversión (FID) con Chevron Phillips Chemical Company LLC (CPChem) para construir el complejo Ras Laffan Petrochemicals, una instalación integrada de olefinas y polietileno de 6 mil millones de dólares en la Ciudad Industrial de Ras Laffan.

El anuncio se realizó, este domingo 8 de enero, en Doha en una ceremonia especial durante la cual el Ministro de Estado para Asuntos Energéticos, Presidente y Director Ejecutivo de QatarEnergy, Saad Sherida Al-Kaabi y el Presidente y Director Ejecutivo de Chevron Phillips Chemical, Bruce Chinn, firmaron el acuerdo para una empresa conjunta para implementar el proyecto, en el que QatarEnergy poseerá una participación accionaria del 70% y CPChem poseerá una participación del 30%.

A la ceremonia de firma también asistieron el Sr. Mark Lashier, presidente y director ejecutivo de Phillips 66, y altos ejecutivos de QatarEnergy y CPChem.

QatarEnergy también anunció la adjudicación del contrato de ingeniería, adquisición y construcción (EPC) para la planta de etileno a SCJV, una empresa conjunta entre Samsung Engineering Company Ltd. de Corea del Sur y CTCI de Taiwán. El contrato EPC para la planta de polietileno se adjudicó a Maire Tecnimont de Italia, mientras que Emerson de EE. UU. se adjudicó el contrato de automatización principal.

El complejo de Ras Laffan Petrochemicals, que se espera que comience la producción en 2026, consta de un craqueador de etano con una capacidad de 2,1 millones de toneladas de etileno por año, lo que lo convierte en el más grande de Medio Oriente y uno de los más grandes del mundo. También incluye dos trenes de polietileno con una producción combinada de 1,7 millones de toneladas anuales de productos de polímero de polietileno de alta densidad (HDPE), lo que eleva la capacidad de producción petroquímica total de Qatar a casi 14 millones de toneladas anuales.

En el marco del anuncio, Saad Sherida Al-Kaabi comentó: “Esto marca la mayor inversión de QatarEnergy en el sector petroquímico de Qatar y la primera inversión directa en 12 años. Duplicará nuestra capacidad de producción de etileno y aumentará nuestra producción local de polímeros de 2,6 a más de 4 millones de toneladas por año, y pondrá el máximo énfasis en el crecimiento sostenible y el medio ambiente”.

“No hay duda de que esta inversión fundamental en la ciudad industrial de Ras Laffan marca un hito importante en la estrategia de expansión downstream de QatarEnergy. No solo facilitará una mayor expansión en los sectores de aguas abajo y petroquímicos en Qatar, sino que también reforzará nuestra posición integrada como un actor global importante en los sectores de aguas arriba, GNL y aguas abajo. Esto se mejorará aún más una vez que el nuevo proyecto petroquímico a escala mundial en Orange, Texas, en los Estados Unidos de América entre en funcionamiento en asociación con Chevron Phillips Chemical, ejecutado por nuestra empresa conjunta Golden Triangle Polymers Company”, agregó Al-Kaabi.

El ministro Al-Kaabi concluyó diciendo: “Estamos encantados de participar en esta nueva y emocionante empresa con Chevron Phillips Chemical, una empresa petroquímica internacional líder y muy respetada, y un socio a largo plazo con el que hemos logrado muchos éxitos. juntos construyendo y operando plantas de forma segura y eficiente durante más de 20 años. Juntos, nuestra amplia y diversa cartera no solo ayudará a satisfacer las crecientes necesidades mundiales de plásticos y productos petroquímicos avanzados, sino que también permitirá un crecimiento equilibrado y facilitará el desarrollo humano de manera responsable y sostenible».

Esta decisión final de inversión se produce menos de dos meses después de que QatarEnergy y Chevron Phillips Chemical tomaran la decisión final de inversión para ejecutar la planta de polímeros Golden Triangle de USD 8500 millones en la costa del Golfo de EE. UU. en Texas.

GNL GLOBAL

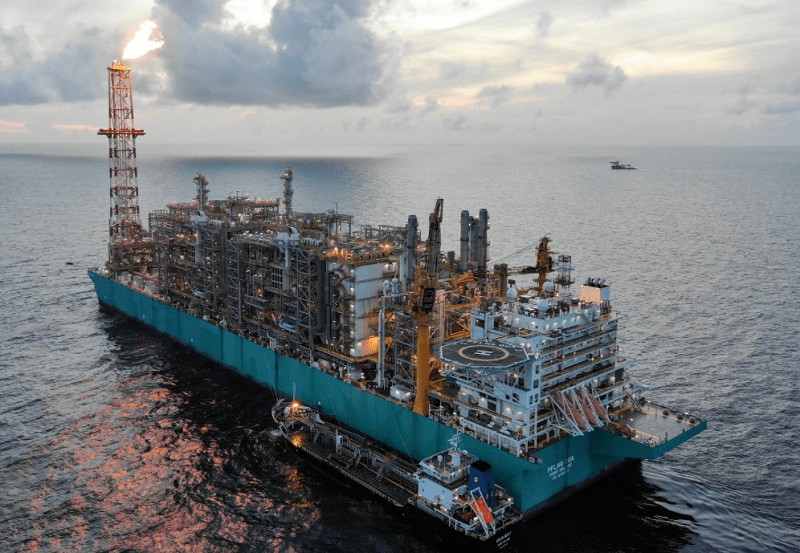
PFLNG DUA Petronas 15.02.2021

JGC gana contrato EPCC para la primera FLNG cerca de la costa en Malasia

JGC gana contrato EPCC para la primera FLNG cerca de la costa en Malasia 800 553 GNL GLOBAL

JGC Holdings Corporation (Director Representante, Presidente y CEO Masayuki Sato) anunció hoy que JGC Corporation (Director Representante y Presidente Farhan Mujib), que opera el negocio de Ingeniería, Adquisiciones y Construcción (EPC) en el extranjero del Grupo JGC, y como líder de un consorcio con Samsung Heavy Industries (SHI), ganó el contrato de Ingeniería, Adquisiciones, Construcción y Puesta en Servicio (EPCC) para un proyecto de instalación de gas natural licuado flotante (FLNG) cerca de la costa en Malasia planificado por Petroliam Nasional Berhad (PETRONAS), el empresa de petróleo y gas.

Esta instalación será la primera FLNG cercana a la costa, así como la tercera planta flotante de GNL que se construirá para campos de gas en alta mar en Malasia, con una capacidad de producción mínima de 2 millones de toneladas de GNL por año y cuya finalización está programada para 2027. Sus principales responsabilidades cubrirán el trabajo de ingeniería, adquisición y puesta en marcha para la parte superior de FLNG, las instalaciones en tierra asociadas, así como la gestión del proyecto en general. En cuanto al socio del consorcio, SHI será responsable del trabajo EPC del casco FLNG y la fabricación modular de la parte superior.

Desde la década de 1980, el Grupo JGC ha ejecutado proyectos EPC para PETRONAS para los nueve trenes de las plantas de GNL en el Complejo PETRONAS LNG en Bintulu, Sarawak, que tiene una capacidad de producción anual de aproximadamente 29 millones de toneladas por año, y en 2021 el exitoso finalización de la segunda instalación de FLNG de PETRONAS, PFLNG Dua, la primera instalación de FLNG en aguas profundas del mundo actualmente en producción.

Petronas
PETRONAS PFLNG-SATU- cortesía de Petronas

Como contratista global líder para proyectos de GNL y GNL flotante, el Grupo JGC también logró el 1er Cargo de FLNG Coral de Mozambique en noviembre de este año. La experiencia del Grupo incluye otros dos proyectos EPC FLNG de nueva construcción del total de tres en funcionamiento en todo el mundo, y actualmente está realizando el FEED para un proyecto FLNG en Nigeria.

El director representante, presidente y director de operaciones de JGC Holdings Corporation, Tadashi Ishizuka, dijo: «Creemos que nuestro consorcio aseguró el pedido para el proyecto de instalación de PETRONAS FLNG sobre la base de las capacidades de gestión de proyectos líderes en el mundo de JGC y las tecnologías avanzadas y probadas de la compañía en plantas de GNL. representa aproximadamente el 30% de las plantas de GNL en todo el mundo, así como las capacidades de construcción naval de clase mundial de SHI en este campo. El sólido liderazgo de JGC respaldado por un excelente conocimiento de gestión de proyectos se ha demostrado durante la etapa de diseño de ingeniería frontal (FEED)».

Ishizuka continuó diciendo: «Es nuestro sincero deseo continuar contribuyendo a la realización de plantas de FLNG y plantas de GNL planificadas, con el GNL posicionado como una fuente clave de transición energética. Al hacerlo, JGC aprovechará su experiencia y logros acumulados, basado en una abundancia de ejecución de alto nivel y capacidades técnicas».

GNL GLOBAL

Shell

Comercio de GNL aumenta ganancias de Shell a pesar de caída en la producción

Comercio de GNL aumenta ganancias de Shell a pesar de caída en la producción 700 534 GNL GLOBAL

Es probable que las ganancias de las operaciones comerciales de gas natural licuado (GNL) de Shell hayan sido significativamente más altas en el cuarto trimestre del año pasado a pesar de una caída en la producción causada por interrupciones en la planta, dijo un vocero de a compañía el viernes.

La actualización de la compañía de petróleo y gas más grande de Europa antes de sus resultados de todo el año el 2 de febrero también marcó un golpe contable de 2 mil millones de dólares en 2022 como resultado de los impuestos extraordinarios de la Unión Europea y Gran Bretaña en el sector energético.

Se espera que los volúmenes de licuefacción de GNL del cuarto trimestre sean los más bajos desde que la compañía adquirió BG Group en 2016 por USD 53 mil millones, cayendo a entre 6,6 millones y 7 millones de toneladas después de interrupciones prolongadas en dos plantas importantes en Australia.

Pero Shell, el principal comerciante de GNL del mundo, dijo que sus resultados comerciales de GNL serán «significativamente más altos» que en el trimestre anterior.

Las acciones de Shell subieron casi un 1,5% a las 1330 GMT.

Los resultados del tercer trimestre de Shell se vieron afectados por un rendimiento de refinación más débil y una caída en el comercio de GNL.

La división de comercialización de GNL registró una pérdida de casi mil millones de dólares en el tercer trimestre después de que los comerciantes se vieron atrapados por un repunte en los precios del gas en Europa cuando Rusia detuvo los suministros tras la invasión a Ucrania.

Sin embargo, Shell se mantuvo en camino de lograr una ganancia anual récord en 2022, habiendo registrado ganancias de USD 30 mil millones en los primeros tres trimestres, apenas por debajo de la ganancia récord de USD 31 mil millones de 2008.

Shell dijo que espera que los resultados comerciales de productos petroleros del cuarto trimestre sean «significativamente más bajos» que los del tercer trimestre.

Shell, con sede en Londres, cuyo presidente ejecutivo, Wael Sawan, sucedió el 1 de enero a Ben van Beurden, quien estuvo nueve años en el cargo, dijo en octubre que tiene la intención de aumentar su dividendo en un 15% en el cuarto trimestre.

Varios gobiernos de Europa y Gran Bretaña han impuesto impuestos extraordinarios a las empresas de energía para limitar las ganancias excesivas del aumento de los precios de la energía, que es una carga, no un beneficio, para la mayoría de la población.

Shell espera incurrir en USD 2 mil millones en costos contables relacionados con los gravámenes extraordinarios además de los USD 360 millones que anunció a principios de 2022, pero el cargo no afectará las ganancias ajustadas de la compañía.

Fuente: Reuters

GNL GLOBAL

Anders Opedal (Equinor) y el Dr. Markus Krebber (RWE) acordaron el jueves una asociación energética estratégica entre sus empresas. El acuerdo incluye proyectos a gran escala que contribuirán al suministro de energía europeo, así como al aumento de la economía del hidrógeno en Alemania y la UE.

RWE y Equinor acuerdan asociación estratégica para la seguridad del suministro y la descarbonización

RWE y Equinor acuerdan asociación estratégica para la seguridad del suministro y la descarbonización 1722 954 GNL GLOBAL

Anders Opedal (CEO de Equinor) y el Dr. Markus Krebber (CEO de RWE) acordaron el jueves una asociación energética estratégica entre sus empresas. El acuerdo incluye proyectos a gran escala que contribuirán al suministro de energía europeo, así como al aumento de la economía del hidrógeno en Alemania y la UE. Además, la asociación fortalecerá la seguridad de suministro a largo plazo de un sector eléctrico europeo descarbonizado.

Las inversiones dependen de la construcción de un gasoducto de hidrógeno entre Noruega y Alemania y una infraestructura aguas abajo de hidrógeno alemana. Anticipándose a esta infraestructura, Equinor y RWE proponen una serie de inversiones que serían los principales pilares para el suministro de hidrógeno europeo y su utilización en el sector eléctrico a partir de 2030.

“A través de esta colaboración, fortaleceremos la seguridad energética a largo plazo para el principal país industrial de Europa y, al mismo tiempo, ofreceremos una ruta viable hacia una transición energética necesaria para las industrias difíciles de reducir. La colaboración tiene el potencial de convertir a Noruega en un proveedor clave de hidrógeno para Alemania y Europa. Esta es una oportunidad única para construir una industria del hidrógeno en Noruega, donde el hidrógeno también se puede utilizar como materia prima para las industrias nacionales”, dice Anders Opedal, director ejecutivo y presidente de Equinor.

Markus Krebber, CEO de RWE: “Para avanzar en la conversión de combustibles fósiles a hidrógeno, existe una necesidad urgente de un rápido aumento de la economía del hidrógeno. El hidrógeno azul en grandes cantidades puede ser el comienzo, con la posterior conversión en suministro de hidrógeno verde. Esto es exactamente lo que estamos impulsando con nuestra asociación: proporcionar a las industrias cantidades significativas de hidrógeno. Además, nuestras inversiones planificadas en centrales eléctricas de gas preparadas para hidrógeno garantizarán la seguridad del suministro en un sector energético descarbonizado”.

Primero hidrógeno azul, luego verde

Equinor tiene la ambición de invertir en proyectos de hidrógeno limpio para Europa con una capacidad inicial de producción de hidrógeno con bajas emisiones de carbono (GW) de 2 gigavatios (GW) en Noruega para 2030 y hasta 10 gigavatios para 2038. Estas instalaciones alimentarán una tubería a Alemania, que actualmente está siendo evaluado por Gassco, Equinor y terceros. Siempre que este gasoducto esté en su lugar, Equinor transportará el hidrógeno azul, que RWE comprará y utilizará en plantas de gas preparadas para hidrógeno.

Además de esto, RWE y Equinor colaborarán en proyectos destinados a generar hidrógeno verde. La energía eólica marina es, con mucho, la forma más eficaz de generación de energía renovable. Combinado con electrolizadores, jugará un papel importante en el aumento de la economía del hidrógeno. En este contexto, RWE y Equinor planean explorar conjuntamente las posibilidades de producción de hidrógeno renovable en alta mar en Noruega, Alemania y los países adyacentes al gasoducto de hidrógeno propuesto. Ambas empresas ya están involucradas en el desarrollo de AquaSector, un proyecto en el Mar del Norte destinado a crear un parque eólico marino de 300 MW conectado a electrolizadores marinos que producen hidrógeno verde.

Inversiones conjuntas en preparación H2

RWE y Equinor también planean invertir de forma conjunta en centrales eléctricas flexibles alimentadas con gas preparadas para hidrógeno (CCGT) en Alemania con una capacidad total de 3 gigavatios para 2030. Las centrales eléctricas alimentadas con gas preparadas para hidrógeno se basan en tecnología que está disponible a escala. para equilibrar la fluctuación de la electricidad generada a partir de energías renovables y la demanda de electricidad.

De acuerdo con las especificaciones del Ministerio Federal Alemán de Asuntos Económicos y Protección del Clima, las plantas CCGT podrán alcanzar un 50 % vol de combustión de hidrógeno en el momento de la puesta en servicio. Las compañías seguirán una hoja de ruta para alcanzar una capacidad de combustión de hidrógeno del 100 % para mediados de 2030. La asociación RWE-Equinor es asegurar el suministro de combustible para su flota CCGT planificada de acuerdo con este programa de descarbonización: para esto, Equinor inicialmente planea suministrar el gas natural requerido para la operación de las plantas CCGT conjuntas. Para lograr la transición de CCGT hacia la combustión 100% de hidrógeno, el gas natural será reemplazado en un primer paso por hidrógeno bajo en carbono. A medida que las plantas de producción de hidrógeno en alta mar se conecten con el tiempo, el hidrógeno verde complementará gradualmente y, en última instancia, reemplazará a su contraparte azul en las importaciones a Alemania. El hidrógeno verde de los proyectos conjuntos de RWE y Equinor impulsará la flota CCGT conjunta para completar su viaje de descarbonización.

Además, RWE y Equinor continuarán explorando inversiones conjuntas en proyectos solo de energía eólica marina en Noruega y Alemania, así como en la producción de hidrógeno verde en Noruega.

Hidrógeno bajo en carbono (azul)
El hidrógeno azul se produce mediante un proceso llamado reducción de vapor de gas natural. En el proceso, el gas se divide en hidrógeno y CO2. Durante la producción de hidrógeno azul, el dióxido de carbono resultante se almacena utilizando tecnología de almacenamiento y captura de carbono (CCS) con almacenamiento seguro bajo tierra, en alta mar en Noruega.

**Hidrógeno renovable (verde)

El hidrógeno verde se produce por electrólisis del agua, utilizando electricidad procedente de fuentes de energía renovables. Además de hidrógeno se produce oxígeno.

GNL GLOBAL

China aumentará consumo de GNL en 2023 mientras que Japón y Corea aumentarán contribución de energía nuclear

China aumentará consumo de GNL en 2023 mientras que Japón y Corea aumentarán contribución de energía nuclear 1920 1081 GNL GLOBAL

Se pronostica que la demanda de gas natural licuado (GNL) de China se recuperará en 2023 a medida que el país salga de los controles de COVID-19 para convertirse en el punto brillante en el consumo de Asia.

Se espera que la demanda de China repunte a entre 70 millones y 72 millones de toneladas en 2023, entre un 9% y un 14% más que en 2022, dijeron analistas de Rystad Energy, Wood Mackenzie e ICIS.

Sin embargo, los analista tambien agregaron que las importaciones a China, la segunda economía más grande del mundo, probablemente no alcanzarían los niveles récord de 2021, porque los precios se mantendrían altos y los efectos persistentes de la pandemia limitarían el apetito.

Esos altos precios continuarían reprimiendo la demanda de los sectores industrial y energético de China, ambos altamente sensibles a los costos de la energía, dijo Wei Xiong, analista senior de Rystad Energy.

«El impulso de crecimiento en todos los sectores solo puede restaurarse después de que disminuyan las altas infecciones y cuando los empleados vuelvan a trabajar», dijo. «Será un proceso gradual y puede llevar algunos meses restaurarlo».

Los funcionarios estatales de energía han estimado que en 2022 la demanda anual de gas natural de China puede haber caído por primera vez en dos décadas, debido a la débil demanda de las industrias interrumpidas por los controles pandémicos.

China fue el principal importador de GNL del mundo en 2021, pero Japón volvió a acupar ese puesto el año pasado.

Los precios del gas se dispararon el año pasado exacervados por el conflicto en Europa. En 2022, Europa importó cantidades récord de GNL, lo que llevó los precios spot del GNL en Asia (LNG-AS) a máximos históricos.

Consumo de GNL en Asia

El repunte de la demanda de China en 2023 se vería compensado por un menor consumo de Japón, Corea del Sur y las naciones del sur de Asia, dijeron analistas. Como resultado, la participación de Asia en la demanda mundial de GNL se mantendría justo por encima del 60 % por segundo año consecutivo.

Aumento de la Energía Nuclear

En respuesta a los altos precios del GNL, Japón y Corea del Sur tienen como objetivo aumentar la contribución de la energía nuclear a su suministro de energía, lo que lleva a los analistas a reducir las estimaciones de la demanda de GNL para 2023 de esos países.

Corea del Sur planea aplazar el desmantelamiento de los reactores, mientras que Japón reiniciará algunos que han estado inactivos.

Los altos niveles de almacenamiento de gas y el crecimiento en el consumo de carbón y la generación de energía nuclear limitarán la demanda de GNL en 2023 en Corea del Sur y Japón, dijo Alex Siow, analista líder de gas en Asia de ICIS.

Pero la demanda japonesa debe verse con cautela, agregó. «Su estrecha red eléctrica significará que el GNL tendrá que ser más fuerte si hay cortes inesperados».

Siow espera que China, Corea del Sur y Japón necesiten menos GNL este año de lo que han contratado, por lo que deberían poder liberar 18 millones de toneladas de GNL contratado en exceso, o el 4% de los suministros globales, en el mercado al contado en 2023.

Si bien los precios del gas podrían enfriarse levemente desde los niveles récord del año pasado, deberán elevarse lo suficiente para garantizar que la demanda se mantenga bajo control, dijo Rystad Energy.

Los mercados emergentes tendrán que seguir limitando las compras de GNL, y es posible que se eliminen los precios por completo, por segundo año consecutivo en 2023. ICIS prevé una demanda global para 2023 de 404,4 millones de toneladas, en comparación con una oferta de 408,2 millones de toneladas.

«Esto significa que el mercado global ahora está ligeramente largo en 3,8 millones de toneladas el próximo año», dijo Siow.

«La respuesta de la demanda global, especialmente la destrucción de la demanda asiática debido a los altos precios, lo hizo posible».

Suministro de GNL

Si bien la nueva producción está programada para entrar en línea este año de la talla de Tango FLNG en el Congo, el proyecto Tortue FLNG en África occidental y una tercera unidad de producción, o tren, en Tangguh LNG de Indonesia, la mayoría de los proyectos son pequeños, por lo que el suministro, a lo sumo, crecerá solo ligeramente en 2023.

La producción también debería aumentar con la reanudación esperada de la producción de Freeport LNG en los Estados Unidos y de Malaysia LNG, ya que ambos sufrueron recortes el año pasado.

Fuente: Reuters

GNL GLOBAL

Freeport LNG

EE. UU. está a punto de recuperar la corona como el principal exportador de GNL del mundo

EE. UU. está a punto de recuperar la corona como el principal exportador de GNL del mundo 690 440 GNL GLOBAL

Estados Unidos está en camino de convertirse en el mayor exportador mundial de gas natural licuado (GNL) este año, por delante del actual líder del mercado Australia, una vez que se reinicie una planta de Texas inactiva por un incendio, según indican datos de Reuters.

Un incendio en junio dejó de lado a Freeport LNG, la segunda instalación de exportación más grande de EE. UU., y redujo las exportaciones de combustible de EE. UU. en aproximadamente 2 mil millones de pies cúbicos por día (bcfd). Ese incidente dejó a Estados Unidos detrás del principal exportador, Australia, a medida que aumentaba la demanda mundial del combustible.

Freeport LNG
Imagen cortesía de Freeport LNG

Según el proveedor de datos Refinitiv, en 2022, las exportaciones estadounidenses de gas natural como GNL aumentaron un 8% a 10,6 bcfd, apenas por debajo de los 10,7 bcfd de Australia. Estados Unidos se mantuvo por delante de Qatar, que en tercer lugar envió 10,5 bcfd.

Esas exportaciones fueron clave para ayudar a Europa a reconstruir sus reservas de gas después de que la invasión rusa de Ucrania en febrero interrumpiera el suministro. Los suministros estadounidenses serán más importantes este año con las entregas rusas a Europa recortadas en gran medida.

En 2021, Estados Unidos ocupó el tercer lugar en exportaciones detrás de Australia y Qatar, que vendieron alrededor de 10,5 bcfd y 10,1 bcfd de gas como GNL, respectivamente, pero estaba listo para ocupar el primer lugar en 2022 con el inicio de la planta Calcasieu Pass de Venture Global LNG en Luisiana a principios de año.

Corona a la vista

Sin embargo, la pérdida del suministro de Freeport LNG a mediados de año le quitó la oportunidad a EE. UU. de tomar la corona como principal exportador en 2022. Freeport LNG dijo que espera reanudar el procesamiento en la segunda quincena de enero, en espera de las aprobaciones regulatorias, lo que inclinaría el saldo de producción hacia los Estados Unidos.

Dado que no se espera que entren en servicio nuevas plantas de GNL en Australia hasta alrededor de 2026 y en Qatar hasta alrededor de 2025, los analistas han dicho que esperan que su producción se mantenga aproximadamente en la misma cantidad en 2023 que en 2022.

Las próximas plantas importantes de exportación de GNL de EE. UU. que se espera que comiencen a operar son la planta Golden Pass de 2,4 bcfd de QatarEnergy/Exxon Mobil Corp en Texas y la planta Plaquemines de 1,8 bcfd de Venture Global en Luisiana, con los primeros envíos de ambas previstos para 2024.

Una planta en alta mar, ubicada en Luisiana propuesta por primera vez para 2023 por New Fortress Energy Inc ha perdido su objetivo inicial de puesta en marcha. Los reguladores han detenido dos veces su evaluación a la espera de más detalles.

“A medida que Europa y Asia demandan más GNL, los operadores estadounidenses están preparados para construir cantidades cada vez mayores de infraestructura para satisfacer esas demandas”, dijo a Reuters James West, director gerente senior de la firma de investigación energética Evercore ISI.

En 2022, aproximadamente el 69 %, o 7,2 bcfd, de las exportaciones de GNL de EE. UU. se dirigieron a Europa, ya que los transportistas desviaron cargamentos de Asia para obtener precios más altos. En 2021, cuando los precios en Asia eran más altos, solo el 35 %, o alrededor de 3,3 bcfd, de las exportaciones de GNL de EE. UU. se dirigieron a Europa.

En 2022, el gas promedió USD 41 por millón de unidades térmicas británicas (MMBtu) en la Instalación de transferencia de títulos holandesa (TTF) en Europa y USD 34 en el Japan Korea Marker (JKM) en Asia, pero solo USD 7 en el punto de referencia estadounidense Henry Hub en Luisiana.

Recientemente, el gas se ha cotizado más alto en Asia a alrededor de USD 29 por MMBtu frente a USD 22 en Europa y solo USD 4 en los Estados Unidos. Los analistas esperan que esos precios más altos impulsen más GNL de EE. UU. a Asia este año.

Fuente: Reuters

GNL GLOBAL

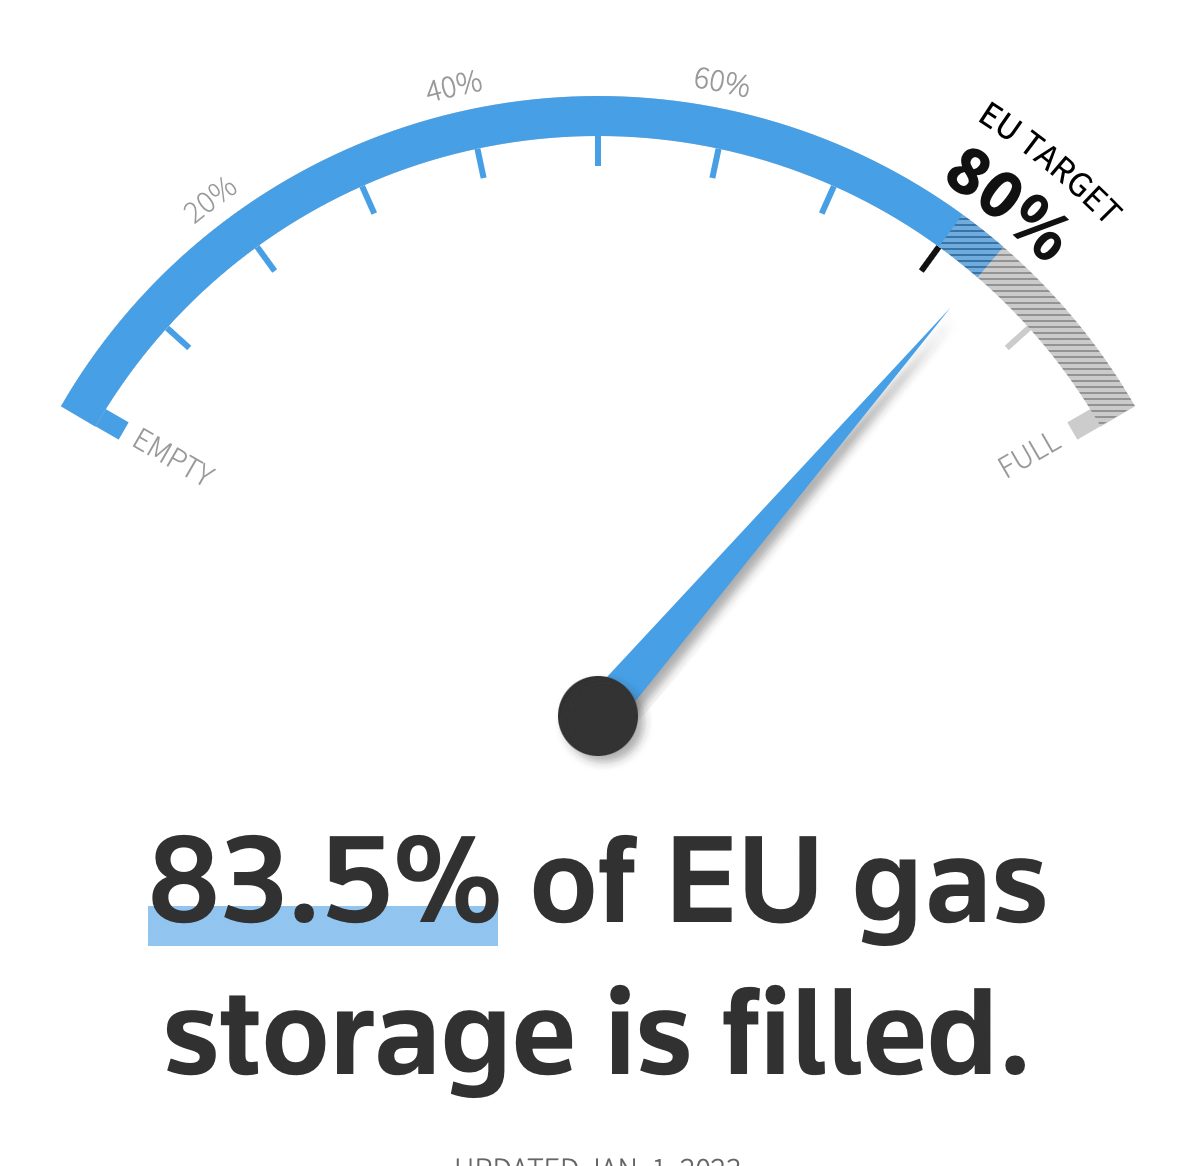
Nivel de almacenamiento de gas en Europa al 27 de diciembre. Fuente Reuters

Precios de gas en Europa caen por las temperaturas suaves y el aumento de los niveles de existencias

Precios de gas en Europa caen por las temperaturas suaves y el aumento de los niveles de existencias 1190 1166 GNL GLOBAL

Los precios del gas al por mayor británicos y holandeses cayeron el miércoles por la mañana, debido a que el clima templado frenó la demanda de gas para calefacción y permitió que Europa aumentara sus niveles de existencias.

El contrato de mes adelantado holandés TRNLTTFMc1 bajó 3,65 euros a 68,90 euros por megavatio hora (MWh) a las 1017 GMT,

El contrato intradiario británico TRGBNBPWKD cayó 28 peniques a 140 peniques por termia, mientras que el contrato diario TRGBNBPD1 cayó 10 peniques a 140 peniques por termia según datos de Refinitiv Eikon.

«La segunda mitad de esta semana será más templada de lo normal y generalmente nublada y ventosa, con lluvia en el Reino Unido y el noroeste de Europa Central», dijo el meteorólogo de Refinitiv George Muller en un pronóstico meteorológico diario.

“La próxima semana será principalmente similar, con temperaturas ligeramente más bajas en ocasiones, pero los valores se mantendrán en gran medida por encima de lo normal”, dijo Muller.

La demanda de gas de la zona de distribución local británica, que se utiliza principalmente para calefacción, se pronosticó en 148 millones de metros cúbicos (mm3) para el miércoles, 31 mm3 menos que el pronóstico anterior.

El sistema de gas de Gran Bretaña tenía un exceso de suministro de alrededor de 2,7 millones de metros cúbicos, con un suministro previsto de 266,9 millones de metros cúbicos y una demanda de alrededor de 264,4 millones de metros cúbicos, según mostraron los datos de National Grid.

La demanda de gas de Gran Bretaña fue aproximadamente un 14% más baja que la norma estacional de 307 mm3, según mostraron los datos.

Las temperaturas más suaves para la época del año en gran parte de Europa significaron que los niveles de existencias de gas aumentaron en los últimos días, en lugar de reducirse como se esperaría en invierno.

En general, las reservas de gas de Europa estuvieron llenas en un 83,52 % el 2 de enero, según los últimos datos de Gas Infrastructure Europe, y han aumentado cada día desde el 27 de diciembre, cuando estaban llenas en un 83,18 %.

En el mercado europeo de carbono, el contrato de referencia CFI2Zc1 cayó 2,47 euros hasta los 81,10 euros la tonelada.

Fuente: Reuters

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.