Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Petrobras

Petrobras lanza nueva cartera comercial de gas natural

Petrobras lanza nueva cartera comercial de gas natural 800 435 GNL GLOBAL

La petrolera nacional de Brasil, Petroleo Brasileiro SA (Petrobras), anunció el lunes una nueva cartera comercial de gas natural y dijo que se estaba moviendo para incluir plazos, puntos de referencia y lugares de entrega «diversificados» para «garantizar la competitividad», informó la agencia Reuters.

En su anuncio, la compañía también dijo que reanudaría el uso de los precios de referencia de Henry Hub para el gas además de los precios del petróleo Brent, mientras ofrece a los distribuidores más opciones para los plazos de los contratos y los lugares de entrega.

Este mes, Petrobras informó que sus ingresos y ganancias del primer trimestre de 2023 disminuyeron, lo que atribuyó a los precios más bajos de las materias primas. Los ingresos netos del primer trimestre cayeron a 38.160 millones de reales (~ USD7.700 millones) desde los 44.600 millones de reales del período del año anterior, pero muy por encima de la estimación del consenso de analistas de 31.960 millones de reales. El EBITDA ajustado del primer trimestre cayó a 72.500 millones de reales desde los 77.700 millones de reales del año pasado, pero también superó la estimación de consenso de 67.360 millones de reales. Mientras tanto, los ingresos cayeron 1,8% Y/Y a 139.07 B.

Petrobras continúa pagando fuertes dividendos a los accionistas, con pagos para el trimestre que marcan 24.700 millones de reales (USD 4.940 millones).

Las acciones de la compañía tuvieron un mal desempeño el año pasado, pero han ganado un 26% hasta la fecha.

GNL GLOBAL

Mapa de las empresas de GNL en América Latina y el Caribe

Principales empresas de GNL en América Latina y el Caribe

Principales empresas de GNL en América Latina y el Caribe 872 906 GNL GLOBAL
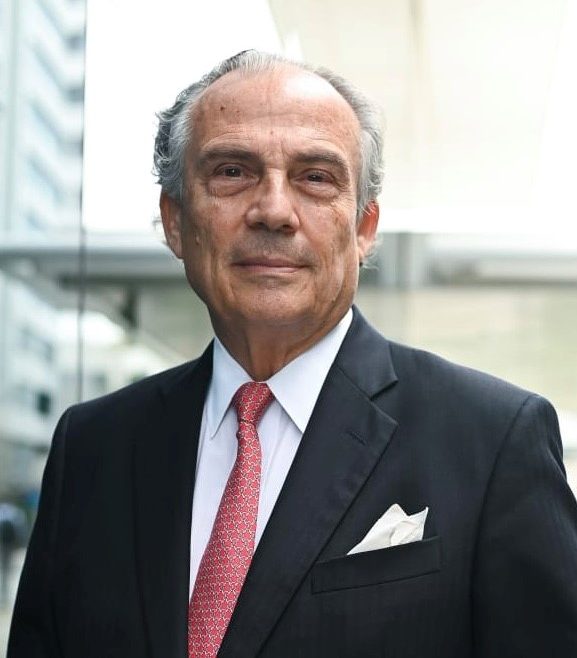
Carlos Garibaldi, Secretario Ejecutivo, Arpel

Garibaldi: «El GNL ha aportado seguridad y flexibilidad a los sistemas energéticos de la región»

Garibaldi: «El GNL ha aportado seguridad y flexibilidad a los sistemas energéticos de la región» 577 727 GNL GLOBAL

La Asociación de empresas de Petróleo, Gas y Energía Renovable de América Latina y el Caribe (ARPEL), junto a la Organización Latinoamericana de Energía (OLADE) y la International Gas Union (IGU), publicaron recientemente un White Paper titulado: El gas natural en la transición hacia economías bajas en carbono – El caso de Latinoamérica y el Caribe –.

El documento provee una visión general sobre el rol del gas natural y los gases verdes o bajos en carbono en la transición energética, en el contexto específico de Latinoamérica y el Caribe. El mismo tiene como objetivo contribuir al diálogo energético internacional y al entendimiento de los beneficios que el gas natural y los gases bajos en carbono brindan en el proceso de transición energética.

Asimismo, el documento también provee evidencia y análisis con el fin de facilitar información a las partes interesadas sobre las oportunidades y desafíos para la región.

En el marco de la publicación, GNL GLOBAL obtuvo una entrevista exclusiva con Carlos Garibaldi, Secretario Ejecutivo de Arpel, quien destacó los fundamentos y aspectos más importantes del gas natural licuado (GNL) en la región.

Sr. Garibaldi en su opinión, ¿Cuál ha sido la mayor contribución de la industria del GNL en América Latina y el Caribe?

Resp: Es muy difícil englobar en una sola palabra la contribución del GNL a la región, porque ha tenido roles diferentes según las condiciones particulares del país y el momento del tiempo que se considere.

En el caso de los países exportadores, que son Trinidad & Tobago y Perú, ha indudablemente resultado ser un canal de desarrollo y de monetización de reservas que, de otra manera, no se hubieran desarrollado. Además, los desarrollos exportadores apalancan naturalmente el desarrollo de los mercados domésticos, contribuyendo al crecimiento económico y a la reducción de la intensidad de emisiones de gases de efecto invernadero.

En el caso de los países importadores se dan muchas situaciones, pero creo que podemos resumirlo en que el GNL ha aportado seguridad y flexibilidad a los sistemas energéticos de la región.

Por ejemplo, en el caso de Chile, el GNL se ha consolidado fuertemente luego de haberse instalado dos terminales para sustituir las importaciones por gasoducto desde Argentina tras la crisis del gas hace ya casi 20 años.

Por otra parte, tenemos el caso de países muy dependientes de la energía hidroeléctrica, en que el GNL es el encargado de cubrir la variabilidad estacional, como quedó más que en evidencia en Brasil tras la sequía récord sufrida en 2021, o como sucede por ejemplo en Colombia, tan expuesta a las oscilaciones del fenómeno de El Niño y La Niña.

En el caso de Argentina, si bien el GNL ha tenido un rol cambiante, siempre ha sido fundamental en la cobertura de la variabilidad estacional, no de la energía hidroeléctrica, sino del consumo de gas, el cual se duplica durante los meses fríos del invierno y no tiene, como sí existe en Europa, capacidad de almacenamiento subterráneo.

Por último, cabe mencionar también a países en que el driver principal del GNL ha sido ser parte de la base del abastecimiento, diversificando la matriz energética, y sustituyendo combustibles más contaminantes como el diésel o el fueloil; podemos ubicar en esta categoría a países como Panamá, República Dominicana o El Salvador.

En síntesis, el GNL ha traído crecimiento y desarrollo económico, fundamentalmente en países exportadores, mientras que también ha traído seguridad y flexibilidad a los mercados energéticos, a la vez que contribuyó también a la descarbonización de las matrices.

Sr. Garibaldi, en la actualidad ¿Cómo esta compuesto el mercado de GNL de América Latina y el Caribe?

Resp: Como mencioné anteriormente, existen dos países exportadores en la región, en el caso de Trinidad & Tobago, con una capacidad de licuefacción de 14,5 mtpa y Perú, con una capacidad de 4,5 mtpa. Según datos publicados por la IGU, en 2021, el primero exportó 6,2 MT, principalmente a la región y a Europa y el segundo 2,5 MT, principalmente a Asia, aunque con un rol creciente de Europa también. Ambos algo por debajo del promedio de los últimos años, alcanzando alrededor del 3% del total del mercado.

En el caso de las importaciones, Argentina, Brasil y Chile son los principales importadores, y a pesar de la variabilidad, sobre todo en Brasil, las importaciones de la región en su conjunto representan aproximadamente el 4% del mercado.

Si bien a nivel global la región es relativamente marginal en el mercado de GNL, el mismo ofrece grandes posibilidades de desarrollo futuro y cumple un rol fundamental en las matrices energéticas de los diferentes países.

Se ha dicho mucho que el GNL contribuye con la flexibilidad y la seguridad energética de los países importadores, ¿Cuáles han sido los principales retos y desafíos que enfrenta la industria del GNL en la región?

Resp:: Como toda industria de infraestructura, creo que los principales desafíos tienen que ver con el desarrollo y el financiamiento de proyectos en condiciones de incertidumbre.

De todas formas, en la región se han desarrollado más de 20 terminales en las últimas dos décadas, y existen grandes proyectos en curso, por ejemplo, en Brasil, pero también en otros países.

Creo que a futuro uno de los principales retos estará en el financiamiento, y en la comprensión del rol del gas natural y el GNL en la transición energética, tanto de Latinoamérica como a nivel global.

Instituciones como la que represento tenemos la misión de establecer el diálogo fluido entre los diferentes stakeholders, principalmente entre industria, gobierno y sector financiero. De hecho, este documento que hemos lanzado recientemente “Natural gas in the transition to low-carbon economies – the case for Latin America and the Caribbean” (https://arpel.org/library/publication/542/) junto a la Organización Latinoamericana de Energía (OLADE) y la International Gas Union (IGU), tiene precisamente este fin, el de contribuir al diálogo informado y encontrar caminos en común para facilitar los proyectos que la región necesita para continuar su senda de desarrollo y descarbonización, con seguridad energética y en el marco de la transición energética justa.

Pero además, atraer los ingentes capitales necesarios para emprendimientos energéticos de cualquier índole requiere de ecosistemas legislativos, fiscales, regulatorios y judiciales que sean sólidos, alineados, eficientes, transparentes y, sobre todo estables, para dar predictibilidad a importantes factores de la decisión de inversión.

¿Es posible hablar de Integración Energética con GNL en la región?

Resp: Sin dudas que sí, pero no como algo que hoy esté sucediendo, sino como potencial de desarrollo futuro.

El mercado de GNL ha madurado y va a seguir madurando, en la medida de que se sigan incorporando puntos de entrada y salida, es decir, nuevos proveedores y demandantes; adquiriendo así una mayor liquidez y seguridad.

De esta manera, no tenemos que pensar solamente en mercados que se integren a través de gasoductos que requieren grandes inversiones y estabilidad, sino también a través del GNL que provee una mayor capacidad de adaptación a condiciones cambiantes.

Por ejemplo, el gasoducto bajo construcción a una nueva terminal de licuefacción a construirse en Argentina para el gas de Vaca Muerta (potencial de 200 Tcf), serviría tanto para exportar a países de la región, como al mundo.

Ya para finalizar, de cara el futuro, ¿Cuál considera Usted es el rol que juega el GNL en la Transición Energética de la región y cuáles países tiene un potencial para exportarlo?

Resp: Parecería ser bastante cierto que el GNL va a jugar un rol creciente en la región en el corto y mediano plazo, y así lo plantean los escenarios de las principales agencias internacionales del sector energético, en línea con lo que sucedería también a nivel internacional.

Como mencioné antes, el rol depende mucho del país en cuestión y sus condiciones particulares; pero en este caso creo que las palabras clave son seguridad energética y flexibilidad, además de todos los demás atributos que sabemos que provee el gas natural como energético para la transición.

En cuanto a la exportación, lógicamente que esto requiere de disponer abundantes recursos, competitivos en cuanto a su costo de extracción y costos logísticos, y de excedentes para poder comercializar. En tal sentido, vemos diferentes polos que podrían desarrollarse en la región.

En primer lugar, Argentina, con los virtualmente infinitos recursos de Vaca Muerta, que han demostrado ser muy competitivos, una buena infraestructura de transporte que está ampliándose y la capacidad de salir hacia la cuenca del Atlántico. Entendemos que existe un nivel de acuerdo sobre la temática a nivel de las autoridades, que hay interés de empresas y que se han realizado avances concretos, sin embargo, se requieren grandes inversiones, estimadas en 5.000 millones de dólares, por lo tanto, el proyecto también tiene su grado de complejidad, pero creo que se puede ser optimista en cuanto a su realización.

Otro polo crítico en esta historia es Trinidad & Tobago. El país caribeño, un exportador tradicional de GNL, el primero en la región, el cual inició sus operaciones de exportación hace más de 20 años. Sin embargo, la producción de este país ha iniciado su declinación desde los picos obtenidos en 2014; y la restitución de la producción no puede ser algo inmediato, más allá de los esfuerzos que el país se encuentra realizando en este sentido. La capacidad ociosa que pueda generarse a nivel de la planta de licuefacción y la industria química[1] podría abrir las puertas al gas venezolano, dado que existen grandes volúmenes de reservas probadas en el offshore, por ejemplo el campo Dragón, que podría ser desarrollado como un tie-back a la infraestructura del campo Hibiscus en Trinidad & Tobago.

Se podría generar así una rápida oportunidad de offtake, algo que siempre es tan complejo en esta industria. También se han visto movimientos en este sentido, es algo que tiene lógica para ambos países y para las empresas involucradas, pero todavía existen barreras políticas y la necesidad de desarrollar infraestructura.

Otro polo interesante lo tenemos en México, que está revirtiendo su condición de importador de GNL hacia una potencial posición exportadora, llevando hacia la cuenca del Pacífico el gas producido en Estados Unidos, más precisamente en Texas, aprovechando la gran infraestructura de transporte construida para la importación de shale gas. Por otra parte, en muchos países de la región se están confirmando recursos offshore, es el caso de Colombia, Brasil, Guyana y Surinam. Sin embargo, vería a los dos primeros más volcados al mercado interno, mientras que Guyana y Surinam, confirmando grandes volúmenes de recursos, pero debido a las escalas de sus mercados internos, más enfocados en la exportación. En esos dos casos, son proyectos complejos porque requieren asegurar una demanda para apalancar grandes obras de infraestructura.

Por último, el caso de Perú, el único país exportador de GNL de América del Sur, con recursos de gas en la región de la selva amazónica, e infraestructura de exportación ya existente, podría pensarse a futuro en expansiones de capacidad si los esfuerzos exploratorios acompañan.

[1] Trinidad y Tobago es uno de los principales exportadores mundiales de amoníaco y metanol, y el país más industrializado del Caribe.
Para descargar la publicación accede al siguiente enlace => ARPEL

Carlos Garibaldi

Carlos Garibaldi es el Secretario Ejecutivo de ARPEL, con sede en Montevideo. ARPEL es la asociación de las empresas de petróleo, gas y energía renovable de Latinoamérica y el Caribe.

Con más de 40 años de experiencia en la industria del petróleo y del gas, Carlos se ha especializado en estrategia corporativa, planeación y valorización de portafolios de producción y de exploración, desarrollo de negocios, transacciones de activos y corporativas, diseño de términos contractuales y fiscales y de rondas licitatorias, y en negociaciones internacionales.

Carlos ha tenido cargos técnicos, supervisores y ejecutivos en Amoco, San Jorge, Chevron, The Scotia Group, Harrison Lovegrove, Standard Chartered Bank, Tecpetrol, HSBC, Ecopetrol, Arthur D. Little y Plata Energy. Cuenta con título de Ingeniero Químico (U. de Buenos Aires), M.Sc. en Ingeniería del Petróleo (U. of Tulsa) y MBA (Rice University).


GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia mantienen tendencia a la baja

Precios del GNL en Asia mantienen tendencia a la baja 1788 1318 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) vendido en los mercados de Asia continúan marcando una tendencia a la baja.

De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL, para las entregas en julio, al noreste de Asia (LNG-AS), disminuyó a USD 9,50 por millón de unidades térmicas británicas (MMBtu), un 3% menos con respecto a la semana anterior y marca el precio más bajo registrado desde principios de mayo de 2021, estimaron fuentes de la industria.

Asia

“El norte de Asia sigue estando prácticamente vacía de demanda. Los precios han seguido bajando semana tras semana y las empresas de servicios públicos japonesas no han ayudado al apoyo a vender en un mercado ya débil”, dijo Toby Copson, director global de comercio de Trident LNG.

“Para agregar a esto, una licitación india logró romper la marca de USD 9,00 y actuará como un ancla en el corto plazo en ausencia de interrupciones en el suministro o una demanda real”, agregó.

Alex Froley, analista de GNL de la firma de inteligencia de datos ICIS, dijo que es probable que los precios de USD 9-10 / MMBtu alienten un aumento de las compras en Asia, particularmente para la generación de energía, aunque el GNL spot sigue siendo costoso para muchos usuarios industriales.

La semana pasada, se abrió el arbitraje entre cuencas para las cargas de EE. UU., y los precios de GNL de entrega en el noreste de Asia obtuvieron una prima suficiente para alejar los cargamentos del Atlántico de Europa, dijo Samuel Good, jefe de precios de GNL en la agencia de precios de productos básicos Argus.

“La apertura se debe principalmente a una demanda europea más débil y precios más bajos para la región, en lugar de un aumento considerable en la demanda del noreste de Asia, con ligeras caídas en los precios del noreste de Asia palideciendo en comparación con las fuertes caídas observadas esta semana en los precios (del gas) en Europa”, agregó Good.

Europa

En Europa, el precio de referencia mayorista del gas holandés tocó su nivel más bajo en dos años el viernes, ya que los precios en todo el complejo energético cayeron en respuesta a las noticias de que Alemania entró en recesión, en medio de temperaturas suaves y un suministro saludable.

El mercado del gas mantiene un suministro saludable, con almacenamiento lleno en torno al 66,7 %, en comparación con el 44 % de hace un año, y con la ayuda de un clima más templado, el interés de compra sigue siendo bajo, dijo Allen Reed, editor gerente de Atlantic LNG en S&P Global Commodity Insights.

S&P evaluó su precio de referencia diario del Marcador de GNL del noroeste de Europa (NWM) para las cargas entregadas en julio sobre una base ex-buque (DES) en USD 7,350/MMBtu el 25 de mayo, un descuento de USD 0,75/MMBtu al precio del gas de julio en los mercados holandeses centro TTF de gas, dijo Reed.

Mientras tanto, Argus evaluó el precio de NWE DES en USD9,675 /MMBtu el 25 de mayo, un descuento de 1,16 USD con respecto al precio del gas en el TTF.

Fletes

Las tarifas de flete de GNL spot se suavizaron la semana pasada, alcanzando nuevos mínimos desde el verano de 2022, dijo Edward Armitage, analista de Spark Commodities.

Segun las cifras de Armitage, las tarifas spot del Atlántico cayeron a USD 33,500 / diarios el viernes y las tarifas del Pacífico cayendo a USD 38,750 /diarios.

Fuente: Reuters

GNL GLOBAL

Futuros del gas natural en los principales mercados de referencia al 26 de mayo 2023

Futuros del gas natural en los principales mercados de referencia al 26 de mayo 2023

Futuros del gas natural en los principales mercados de referencia al 26 de mayo 2023 1524 832 GNL GLOBAL

Los precios del gas natural en los contratos futuros en los principales mercados de referencia cayeron durante la semana del 22 al 26 de mayo 2023.

En EE. UU.: El precio del contrato NYMEX de junio de 2023 cayó casi 40 centavos, desde los 2,59 USD/MMBtu registrados el viernes 19 de mayo a los 2,18 USD/MMBtu liquidados el viernes 26 de mayo. El precio promedio semanal fue de 2,32 USD/ MMBtu, un 5,6% por debajo del precio promedio indicado la semana anterior.

Asimismo, el precio de la franja de 12 meses con un promedio de contratos de futuros de junio de 2023 a mayo de 2024 subió 3,9 centavos a 3,099 USD/MMBtu.

En Europa: Los futuros de gas natural para entrega en el Title Transfer Facility (TTF), en los Países Bajos, cayeron 1,37 dólares a un promedio semanal de 8,43 USD/MMBtu, 15% menos con respecto al promedio semanal anterior.

En Asia: los precios de futuros promedio semanales de los cargamentos de gas natural licuado (GNL) en el este de Asia cayeron un dólar y 10 centavos, a un promedio semanal de 9,48 USD/MMBtu, 10,1% por debajo del promedio semanal anterior.

En la misma semana del año pasado (semana que terminó el 26 de mayo de 2022), los precios en los contratos futuros fueron de 8,70 USD/MMBtu en el Henry Hub, de 26,83 USD/MMBtu en el TTF y de 22,27 USD/MMBtu al este de Asia para el JKM.

Nota importante: Los precios están basados en los promedios semanales de las cotizaciones diarias de liquidación de los contratos publicadas por CME Group, y son únicamente referenciales.

GNL GLOBAL

Exportaciones de GNL

Exportaciones semanales de GNL en EE. UU. al 24 de mayo

Exportaciones semanales de GNL en EE. UU. al 24 de mayo 1386 804 GNL GLOBAL

De acuerdo con el informe Actualización Semanal de Gas Natural, publicado el jueves por la Administración de la Información de Energía de EE. UU. (EIA, por sus siglas en inglés), durante la semana del 18 al 24 de mayo, un total de veinticinco (25) embarcaciones partieron de las plantas de exportación de gas natural licuado (GNL) ubicadas en EE. UU., una más con respecto a la semana anterior (ver gráfico).

De acuerdo con las cifras de la EIA, las veinticinco embarcaciones registraron una capacidad combinada de transporte de unos 93 mil millones de pies cúbicos (Bcf) de GNL.

Exportaciones de GNL por planta

Según los datos de envío proporcionados por Bloomberg Finance, L.P, durante la semana del informe, ocho cargamentos con GNL partieron de la planta Sabine Pass, cinco de la planta Freeport LNG, cuatro de la planta Corpus Christi, tres de planta Calcasieu Pass, dos de la planta Cameron, otros dos de la planta Cove Point, y una de la planta Elba Island (ver gráfico).

Entregas de gas natural

Con relación a las entregas de gas a las plantas de exporación, los datos de S&P Global Commodity Insights indicaron que las entregas promedio semanales de gas natural a las plantas de exportación de GNL de EE. UU. disminuyeron un 0,5 % (0,1 Bcf/d) semana tras semana hasta un promedio de 12,7 Bcf/d durante la semana del 18 al 24 de mayo.

Las entregas de gas natural a las plantas ubicadas al sur de Texas disminuyeron un 9,0 % (0,4 Bcf/d) a 3,8 Bcf/d, mientras que las entregas a las plantas ubicadas al sur de Luisiana aumentaron un 4,3 % (0,3 Bcf/d) a 7,7 Bcf/d.

Las entregas de gas natural a las plantas fuera de la Costa del Golfo se mantuvieron esencialmente sin cambios en 1,2 Bcf/d.

GNL GLOBAL

Mapa de Trinidad y Tobago

Trinidad y Venezuela continuarán conversaciones sobre desarrollo conjunto del campo de gas Dragon Offshore

Trinidad y Venezuela continuarán conversaciones sobre desarrollo conjunto del campo de gas Dragon Offshore 624 400 GNL GLOBAL

Venezuela y Trinidad & Tobago continuarán las negociaciones sobre el desarrollo conjunto de un campo de gas natural inactivo en alta mar, con una reunión programada para mediados de junio en Caracas, según tres fuentes familiarizadas con el asunto.

Funcionarios de ambos gobiernos se reunieron por última vez en marzo en Venezuela, donde firmaron los acuerdos de confidencialidad necesarios para establecer un marco de negociación, luego de la emisión en enero de una licencia de dos años en EE. UU. para dar luz verde a las conversaciones para el proyecto.

El campo Dragón, que se encuentra a lo largo de la frontera marítima de las dos naciones, contiene hasta 4,2 billones de pies cúbicos de gas.

Trinidad necesita el combustible para impulsar sus industrias de gas natural licuado (GNL) y petroquímica, y Venezuela espera tener acceso al flujo de caja de las exportaciones de gas.

Si las negociaciones van bien, técnicamente el gas podría comenzar a fluir en dos años, dijo a Reuters el ministro de Energía de Trinidad, Stuart Young, en marzo.

Se espera que la Compañía Nacional de Gas (NGC) de Trinidad y el Ministerio de Energía de la nación realicen talleres técnicos en preparación para las reuniones de Caracas el próximo mes, dijeron dos de las fuentes.

Trinidad y Tobago, el mayor exportador de GNL de América Latina y uno de los mayores exportadores de metanol y amoníaco del mundo, no está produciendo suficiente gas, lo que ha llevado a la suspensión de uno de sus trenes de licuefacción y a los otros tres operando por debajo de su capacidad.

El subsecretario de Estado de Recursos Energéticos de EE. UU., Geoffrey Pyatt, dijo la semana pasada a los medios locales en Trinidad que cualquier extensión de la licencia «dependerá del presidente de Venezuela, Nicolás Maduro, y de lo que suceda en Venezuela».

Fuente: Offshore Engineer

GNL GLOBAL

eia: consumo de gas natural de China y las importaciones de GNL disminuyeron en 2022

EIA: Consumo de gas natural y las importaciones de GNL en China disminuyeron en 2022

EIA: Consumo de gas natural y las importaciones de GNL en China disminuyeron en 2022 1140 1256 GNL GLOBAL

En 2022, el consumo anual de gas natural en China disminuyó un 1 % (0,400 millones de pies cúbicos por día [Bcf/d]) en comparación con el año anterior, según datos de S&P Global Commodity Insights, esta es la primera disminución en el consumo anual registrada desde 1990, señaló el Informe Semanal de Gas Natural, publicado por la Administración de la Información de Energía de los EE. UU. (EIA por sus siglas en inglés).

Consumo

De acuerdo con la agencia, la disminución en el consumo de gas natural observado en China fue el resultado de un crecimiento económico más lento, principalmente de las políticas de cero COVID implementadas, que llevaron a cierres generalizados, así como a políticas gubernamentales que volvieron a priorizar la seguridad del suministro (incluido el crecimiento de la producción de carbón) sobre los objetivos de emisiones.

Según las cifras de la EIA, el consumo de gas natural de China se triplicó con creces entre 2010 y 2022, de 10,4 Bcf/d a 35,1 Bcf/d. El sector industrial lideró el crecimiento del consumo de gas natural en ese país durante este período, aumentando en 10,3 Bcf/d, seguido por el sector residencial y comercial con 6,5 Bcf/d y el sector de la energía eléctrica con 3,4 Bcf/d.

El rápido crecimiento en el consumo de gas natural de China durante la última década fue el resultado de un fuerte crecimiento económico, urbanización y políticas ambientales que apoyaron el cambio de carbón a gas natural en un esfuerzo por reducir la contaminación del aire y cumplir con los objetivos de emisiones.

Producción nacional

Asimismo, el rápido crecimiento de la producción nacional de gas natural, que se duplicó con creces de 8,9 Bcf/d a 20,5 Bcf/d entre 2010 y 2022, cubrió aproximadamente la mitad del aumento de la demanda. La producción nacional se expandió en más de 1,0 Bcf/d cada año desde 2017, principalmente debido al crecimiento en la producción de reservorios de gas discretos y gas natural asociado de la producción de petróleo.

Incentivos

La producción también ha aumentado a partir de formaciones de baja permeabilidad que incluyen gas compacto, gas de esquisto y metano de capas de carbón. En 2019, el gobierno chino introdujo un programa de subsidios que estableció nuevos incentivos para la producción de gas natural a partir de formaciones de gas compacto y amplió los subsidios existentes para la producción a partir de recursos de metano de capas de carbón y esquisto. Entre 2019 y 2022, la producción de gas compacto aumentó en 0,6 Bcf/d y la producción de gas de esquisto aumentó en 0,8 Bcf/d.

Importaciones de gas natural

A pesar del crecimiento significativo en la producción nacional de gas natural, China se ha vuelto cada vez más dependiente de las importaciones de gas natural para satisfacer la creciente demanda de gas natural. Las importaciones de gas natural [por gasoducto y gas natural licuado (GNL)] representaron el 46% del suministro total de gas natural de China en 2021 y el 42% en 2022, un aumento del 15% con respecto a 2010.

Después de convertirse en el mayor importador de GNL del mundo en 2021, las importaciones de GNL de China cayeron un 20% (2,0 Bcf/d) en 2022, principalmente debido a la menor demanda y los altos precios spot del GNL.

Según datos de la Administración General de Aduanas de China, las importaciones de GNL de China promediaron 8,3 Bcf/d en 2022, el nivel más bajo desde 2019.

Antes de 2022, las importaciones de GNL de China disminuyeron solo una vez, en 2015, en un volumen mucho menor.

Las importaciones por gasoducto compensaron algunas de las disminuciones en las importaciones de GNL, aumentando un 8 % (0,4 Bcf/d) en 2022 en comparación con 2021, principalmente debido al aumento de los flujos desde Rusia a través del gasoducto Power of Siberia.

GNL GLOBAL

Puerto de Kiel en Alemania alcanza un hito con la primera operación de abastecimiento de GNL

Puerto de Kiel en Alemania alcanza un hito con la primera operación de abastecimiento de GNL

Puerto de Kiel en Alemania alcanza un hito con la primera operación de abastecimiento de GNL 904 946 GNL GLOBAL

Titan, el proveedor de gas natural licuado (GNL) como combustible a barcos, y la firma global de cruceros Carnival Corporation dijeron el martes (23 de mayo) que concluyeron su primera operación de búnker de GNL en el puerto de Kiel, Alemania, el 6 de mayo.

El Optimus, un buque de búnker de GNL fletado a largo plazo por Titan con una capacidad de 6000 y propiedad de Elengir, entregó el GNL al crucero AIDAnova.

Imagen cortesía de Titan

“La operación se llevó a cabo con éxito y funcionó sin problemas según lo planeado. Esta fue la primera entrega de búnker de GNL jamás realizada en el Puerto de Kiel”, dijo Titan en una publicación en las redes sociales.

“Estamos agradecidos por las conversaciones constructivas que hemos tenido con las Autoridades Portuarias de Kiel por el permiso que permite a Titan ejecutar entregas de búnker de GNL en el Puerto de Kiel. Esta fue la primera entrega de GNL de una serie de búnkeres que Titan entregará al crucero AIDAnova”.

Imagen cortesía de Titan

“Esta operación no hubiera sido posible sin la estrecha cooperación entre todas las partes”.

«Esta operación no hubiera sido posible sin la estrecha colaboración entre todas las partes. Por lo tanto, nos gustaría agradecer a la tripulación de ambos barcos que hizo un excelente trabajo, SEEHAFEN KIEL GmbH & Co. KG, TB Marine Shipmanagement (Riga), Sartori & Berger y Carnival Corporation por confiar en nosotros» agregó Titan en su cuanto oficial en la red social LinkedIn.

GNL GLOBAL

Bandera China

Factbox: Principales gasoductos de importación de China

Factbox: Principales gasoductos de importación de China 1024 576 GNL GLOBAL

China importa gas natural en sus dos formas: en forma líquida, en forma de gas natural licuado (GNL) y en forma gaseosa a través de gasoductos de larga distancia desde tres fuentes: Asia central, predominantemente Turkmenistán, además de Rusia y Myanmar.

El año pasado, China importó 63,4 millones de toneladas de gas natural licuado (GNL) recibidas en buques especializados. Las importaciones totales de GNL cubrieron el 41 % de la demanda china.

Adicional a las importaciones de GNL, los volúmenes de gas recibidos a través de gasoductos totalizaron 45,8 millones de toneladas en 2022, cubriendo el 17% de la demanda de gas de China.

El resto del gas de China se obtuvo en el país.

ASIA CENTRAL

Desde 2008, China ha instalado tres líneas troncales a un costo combinado estimado de más de USD 14 mil millones, conectando los campos de gas en Turkmenistán con la frontera con la región noroccidental china de Xinjiang.

Las líneas A y B comienzan en la frontera de Turkmenistán y Uzbekistán y cruzan Kazajstán antes de ingresar a China en la ciudad fronteriza de Khorgos. Cada uno abarca 1.833 kilómetros (1.138,97 millas) y juntos pueden transportar 30.000 millones de metros cúbicos (bcm) de gas al año.

La línea C, paralela a A y B, comenzó a bombear gas a China en 2014 con una capacidad anual diseñada de 25 bcm, aunque la línea ha estado operando por debajo de su capacidad debido al retraso de la infraestructura de gasoductos nacionales.

Un alto ejecutivo de CNPC dijo a los medios chinos en 2017 que China debería haber recuperado la inversión de las tres líneas en 7,5 años si operaba a toda velocidad.

LÍNEA D

La más nueva, la Línea D, comienza en el gigantesco campo Galkynysh de Turkmenistán, uno de los campos de gas más grandes del mundo con reservas que superan los 21 billones de metros cúbicos.

La línea, que sería la primera en cruzar también Uzbekistán y Kirguistán y Tayikistán, tendría una longitud de 966 km con una capacidad de carga anual de 30 bcm. Los países firmaron acuerdos preliminares con China en 2013/14.

En septiembre de 2014, el presidente chino, Xi Jinping, asistió a una ceremonia en Dushanbe, capital de Tayikistán, que marcó el inicio de la construcción de la línea D, informó entonces el medio estatal People’s Daily.

Sin embargo, el proyecto ha tardado en llegar debido a las complejas negociaciones de precios entre China y Turkmenistán, los desafíos técnicos en el desarrollo del campo de Galkynysh y las dificultades para tender los oleoductos a través de los terrenos montañosos.

PODER DE SIBERIA 1

El gigante del gas ruso Gazprom comenzó a entregar gas a China a fines de 2019 a través del proyecto Power of Siberia de 3,000 km que une los campos siberianos con el noreste de China. Los suministros alcanzaron los 16 bcm el año pasado con planes de aumentar hasta alcanzar los 38 bcm para 2025.

El gasoducto es parte de un acuerdo de USD 400 mil millones de 30 años firmado en 2014, un acuerdo histórico que marcó la diversificación de las exportaciones de Moscú lejos de su principal cliente Europa.

PROYECTO SAKHALIN DEL LEJANO ORIENTE

En febrero de 2022, durante la visita del presidente ruso, Vladimir Putin, a Beijing, China acordó importar gas desde la isla rusa de Sajalín, en el Lejano Oriente, a través de un nuevo gasoducto a través del mar de Japón hacia el noreste de China, con entregas que alcanzarían los 10 bcm al año alrededor de 2026.

Poder de Siberia 2

Para compensar el ahora desaparecido gasoducto Nord Stream 1 que une Rusia con Alemania, Putin comenzó en septiembre pasado a revivir Power of Siberia 2, que se propuso por primera vez hace años.

El gasoducto propuesto de 2.600 km traería 50 bcm de gas de las enormes reservas de la península de Yamal en el oeste de Siberia. Gazprom comenzó un estudio de factibilidad sobre el proyecto en 2020 y el viceprimer ministro de Rusia, Alexander Novak, dijo a fines de marzo que Moscú tenía como objetivo firmar contratos este año.

PROYECTO MYANMAR-YUNNAN

El gasoducto Myanmar-China de 793 km, que une la isla Ramree en la costa occidental de Myanmar con la ciudad fronteriza china Ruili en la provincia suroccidental de Yunnan, comenzó a operar en 2013. Está diseñado para transportar 12 bcm al año.

Alrededor del 20% de los suministros de gas están reservados para el mercado local de Myanmar.

Pero debido a la baja producción de los campos de gas en alta mar de Myanmar, el gasoducto ha estado funcionando por debajo de su capacidad durante años, con entregas a China en 2022 a 3,8 bcm según las aduanas chinas.

Fuente: Reuters

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.