Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Precios del GNL en Asia

Precios spot del GNL en Asia superan la barrera de los USD 17/MMBtu

Precios spot del GNL en Asia superan la barrera de los USD 17/MMBtu 800 532 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en los mercados de Asia continuaron su tendencia al alza impulsados por una demanda firme.

Precios spot del GNL en Asia

De acuerdo con el reporte semanal de la agencia Reuters, el precio spot promedio del GNL para las entregas de septiembre, al noreste de Asia LNG-AS, al cierre de la semana pasada, se estimó en alrededor de USD 17,05 por millón de unidades térmicas británicas (MMBtu), esto es 15 centavos más que la semana anterior.

Asimismo, fuentes de la industria informaron a Reuters que las entregas para el mes de octubre ya rondaban los USD 17,30 por MMBtu, esto es un premium de 0,25 centavos con relación a las entregas de septiembre.

Analistas de Bank of America dijeron a agencia que los precios mundiales del gas han subido más este verano debido a la combinación de la demanda asiática insaciable y los inventarios de almacenamiento europeos insosteniblemente bajos.

Movimiento Semanal

La semana pasada comerciantes indicaron que la demanda en los mercados de Asia se mantuvo firme con varias empresas activas buscando o comprando cargamentos de GNL.

En China, Shenzhen Energy compró un cargamento para este mes de agosto en alrededor de los USD 16,20 por MMBtu.

También en China, el grupo Guangdong Energy cerró una licitación que buscaba unos 13 cargamentos de GNL para su entrega entre junio de 2022 y diciembre de 2023.

Una fuente indicó a Reuters que las interrupciones de envío actualmente registradas en China, debido a casos de coronavirus, podrían afectar los precios.

En Japón, la compañía eléctrica Kansai Electric estuvo buscando un cargamento para intercambiar (swap) un cargamento de GNL de Australia para octubre por uno de entrega en septiembre.

En Corea, el grupo GS Energy y la compañía SK Energy compraron conjuntamente un cargamento de GNL para septiembre a unos 17 dólares por MMBtu.

En la India, la compañía Gail vendió un cargamento FOB para octubre desde Sabine Pass, con una prima de aproximadamente USD 3 a los precios del Henry Hub y compró un cargamento para entrega en septiembre en su terminal Hazira.

Indian Oil Corp compró un cargamento para septiembre en alrededor de los USD 16,60/MMBtu a USD 16,70/MMBtu,

La semana pasada, GAIL Ltd emitió una licitación de intercambio en la cual ofreció 12 cargamentos de GNL de los Estados Unidos y buscaba 12 cargamentos para su entrega en India entre 2021 y 2022.

También en la India, ArcelorMittal Nippon Steel estuvo buscando 80 cargamentos para su entrega entre 2024 y 2030, y Torrent Power buscó unos 34 cargamentos para su entrega entre 2022 y 2026.

GNL GLOBAL

Exportaciones-semanales-de-GNL-EE.UU_.-al-11.08.2021-Por-planta

Exportaciones estadounidense de GNL se mantuvieron estables esta semana

Exportaciones estadounidense de GNL se mantuvieron estables esta semana 826 507 GNL GLOBAL

Exportaciones estadounidenses de gas natural licuado (GNL) se mantuvieron estables esta semana.

De acuerdo con el reporte semanal de gas natural publicado por la Administración de la Información Energética de los EE.UU. (EIA por sus siglas en inglés) durante la semana del 05 al 11 de agosto de 2021 un total de veintiún embarcaciones con GNL partieron de las instalaciones de exportaciones ubicadas en los EE.UU., el mismo número registrado la semana pasada.

Fuente: Datos sobre las exportaciones semanales de GNL estadounidense publicados por la EIA

Según los datos de la EIA, las 21 embarcaciones registraron una capacidad combinada de transporte de unos 77 mil millones de pies cúbicos (bcf) de GNL.

Exportaciones semanales de GNL por planta

Del total exportado durante la semana en revisión, seis buques partieron de la planta Sabine Pass, cinco de Freeport, cuatro de Corpus Christi, tres de Cameron, dos de Cove Point y uno la planta Elba Island.

Fuente: Datos sobre las exportaciones semanales de GNL estadounidense publicados por la EIA

Entregas de gas

Con relación a las entregas de gas natural a las instalaciones de exportación de GNL en los EE. UU., la EIA indicó que durante la semana del 05 al 11 de agosto, las entregas de gas a las plantas de exportación cayeron a 9,9 Bcf / d, esto es un 6,3 por ciento menos con respecto a la semana pasada.

Fuente: Datos sobre las exportaciones semanales de GNL estadounidense publicados por la EIA

Precios del gas natural en los EE.UU.

El reporte de la EIA indicó que el precio spot en el Henry Hub cayó de los USD 4,12 por millón de unidades térmicas británicas (MMBtu) registrados el miércoles pasado a USD 4,07 por MMBtu el miércoles de esta semana.

En su más reciente reporte «Perspectiva de Energía a Corto Plazo» (STEO por sus siglas en inglés), la EIA señaló que espera que las exportaciones estadounidenses de GNL permanecen igual semana tras semana.

GNL GLOBAL

IEnova

Sempra lanza una oferta pública para las acciones restantes en propiedad pública de IEnova

Sempra lanza una oferta pública para las acciones restantes en propiedad pública de IEnova 700 401 GNL GLOBAL

El desarrollador estadounidense de proyectos de gas, Sempra lanzó una oferta pública de adquisición en efectivo para las acciones restantes en propiedad pública de IEnova.

La oferta pública de Sempra busca comprar el 3,6% de las acciones en circulación de IEnova (Infraestructura Energética Nova , SAB de CV) que no son propiedad de Sempra.

Esta oferta de adquisición en efectivo sigue a la oferta de canje completada por Sempra por las acciones de IEnova, que se cerró el 28 de mayo de 2021 y aumentó la propiedad de Sempra de las acciones de IEnova del 70,2% al 96,4%.

Como resultado de la oferta de canje, las acciones ordinarias de Sempra ahora cotizan tanto en la Bolsa de Valores de Nueva York como en la Bolsa Mexicana de Valores, SAB de CV (la «BMV»), y los accionistas de IEnova han aprobado la exclusión de las acciones de IEnova de la BMV tras la finalización de la oferta pública de adquisición en efectivo lanzada el día de ayer.

En la oferta, Sempra ofreció comprar cada acción de IEnova en circulación que no posee, por un total de 52,227,526 acciones, a 78,97 pesos mexicanos por acción. El precio por acción se calcula de acuerdo con la ley mexicana y es igual al precio promedio ponderado por volumen al que las acciones de IEnova han cotizado durante el período de 30 días de negociación que finaliza el día inmediatamente anterior al lanzamiento de la oferta pública en efectivo. Si todas las acciones de IEnova que cotizan en bolsa se licitan válidamente y no se retiran de la oferta pública de adquisición en efectivo, el precio de compra total de todas esas acciones sería de 4,124 millones de pesos mexicanos.

Se espera que la oferta pública expire a las 3 p.m. ET (hora de la ciudad de Nueva York) o 2 p.m. CT (hora de la Ciudad de México) el 10 de septiembre de 2021, a menos que el período de oferta se extienda como se describe en el Memorando de Oferta.

Sempra espera que la liquidación de la compra y venta de todas las acciones de IEnova licitadas válidamente (y no retiradas) ocurra cuatro días hábiles después del vencimiento del período de oferta, que será el 17 de septiembre de 2021, a menos que se extienda el período de oferta. La oferta pública de adquisición en efectivo está sujeta a la satisfacción o renuncia de ciertas condiciones como se describe en el Memorando de Oferta, pero no está condicionada a la licitación de un número mínimo de acciones de IEnova.

De acuerdo con la ley mexicana, en caso de que la Comisión Nacional Bancaria y de Valores (la «CNBV») y la BMV aprueben la exclusión de la Bolsa de Valores de IEnova de la BMV después de la finalización de la oferta pública de adquisición en efectivo. Sempra mantendrá un fideicomiso, durante al menos seis meses después de la exclusión de la cotización de las acciones de IEnova, con fondos suficientes para adquirir las acciones de IEnova que cotizan en bolsa no adquiridas en la oferta pública de adquisición en efectivo con el fin de comprar las acciones restantes de IEnova que cotizan en bolsa al mismo precio por acción que se ofrece en la oferta pública de adquisición en efectivo.

El Memorando de Oferta para la oferta pública de adquisición en efectivo se encuentra disponible sin cargo en el sitio web de la CNBV en www.gob.mx/cnbv y en el sitio web de Sempra en sempra.com/ienovaoffer.

Las preguntas sobre la oferta pública en efectivo pueden dirigirse a cualquiera de los siguientes representantes de Casa de Bolsa BBVA Bancomer, SA de CV, Grupo Financiero BBVA Bancomer, que actúa como agente de información e intermediario en la oferta pública de adquisición en efectivo: Arturo Medina, +52 55 1807 4850, josearturo.medina@bbva.com; o Carlos Pacheco, +52 55 5057 6633, carlosjavier.pacheco@bbva.com, o puede dirigir sus preguntas a los siguientes contactos de Sempra: Nelly Molina, (619) 696-2005, NMolina@sempra.com; o Lindsay Gartner, (619) 696-2461, L2Gartner@sempra.com.

IEnova desarrolla, construye y opera infraestructura energética en México.

GNL GLOBAL

Gail

Gail India emite licitación de canje por 12 cargamentos de GNL para 2021-2022: fuentes

Gail India emite licitación de canje por 12 cargamentos de GNL para 2021-2022: fuentes 636 424 GNL GLOBAL

SINGAPUR, 13 de agosto (Reuters) – GAIL (India) Ltd emitió una licitación de intercambio que ofrece cargamentos de gas natural licuado (GNL) para cargarlas en los Estados Unidos y buscar cargamentos para su entrega en India entre 2021 y 2022, informaron a Reuters dos fuentes de la industria este viernes.

La empresa de gas natural está buscando 12 cargamentos para su entrega en India desde el 19 de noviembre hasta el 10 de octubre de 2022, y ha ofrecido 12 cargamentos para cargar desde Estados Unidos desde el 26 de noviembre hasta el 10 de octubre de 2022, dijeron las fuentes.

La licitación se cierra el 17 de agosto.

El importador indio tiene acuerdos a 20 años para comprar 5,8 millones de toneladas al año de GNL de EE. UU. Dividido entre la planta D.N Cove Point de Dominion Energy y el sitio de LNG.AS Sabine Pass de Cheniere Energy en Louisiana.

Reuters|Jessica.Jaganathan@thomsonreuters.com; Twitter: https://twitter.com/j3ssi3 | Traducción y edición libre al Español por GNL GLOBAL

Peru LNG

Alto riesgo de liquidez y baja producción, Fitch y Moody’s rebajan calificación de Peru LNG

Alto riesgo de liquidez y baja producción, Fitch y Moody’s rebajan calificación de Peru LNG 644 376 GNL GLOBAL

A pesar de los sólidos precios de las materias primas, las perspectivas de Peru LNG para este año son negativas.

En dos informes publicados por separado, las calificadoras Moody’s Investors Service (Moody’s) y Fitch Ratings señalaron esta semana que habían rebajado la calificación corporativa de PERU LNG S.R.L.

Rebaja en la calificación de Peru LNG

En el informe de Moody’s la calificación senior no garantizada de las notas existentes de la compañía bajó a B3 desde B1. Mientras que Fitch Ratings bajó la calificación de incumplimiento de emisor de largo plazo en moneda local y extranjera de PERU LNG S.R.L. a ‘B +’ de ‘BB-‘. Además, Fitch rebajó la calificación de los pagarés senior no garantizados por USD 940 millones de PLNG con vencimiento en 2030 a ‘B +’ / ‘RR4’ de ‘BB-‘

«La perspectiva de la calificación sigue siendo negativa» señalaron ambas calificadoras

De acuerdo Woody’s, la acción de calificación se basó en la débil posición de liquidez de la compañía, consecuencia de paradas prolongadas inesperadas de la planta que afectan la generación de flujo de efectivo.

«En los últimos tres años, Peru LNG ha experimentado paradas recurrentes de la planta debido a eventos externos o paradas no planificadas, lo que evidencia un alto riesgo operativo continuo».

Para Woody’s «Las calificaciones B3 de Peru LNG se basan en su exposición a la volatilidad de los precios del gas natural y del gas natural licuado (GNL); alto riesgo operativo; apalancamiento elevado; pequeña base de activos operativos únicos; y acceso limitado a financiación externa. Estos factores son contrarrestados de alguna manera por el bajo riesgo de suministro de Peru LNG, las altas tasas de utilización de la capacidad, el riesgo de competencia limitado, el riesgo de cambio mínimo, el apoyo implícito de los accionistas y su alta relevancia para la balanza comercial y la industria energética de Perú.».

Similarmente para Fitch Ratings:

«La rebaja de calificación de Peru LNG y las perspectivas reflejan el desempeño operativo más débil dados los precios internacionales del gas natural, las interrupciones operativas en la planta y el consecuente mayor apalancamiento debido a la disminución de la generación de EBITDA. Según la plataforma de precios de petróleo y gas actualizada de Fitch para los índices Henry-Hub (HH) y National Balance Point (NBP), la deuda neta total a EBITDA de PLNG alcanzará 16,0x durante 2021 y se mantendrá por encima de 7,0x durante 2022, exacerbando el flujo de caja de la compañía. volatilidad«.

Menor producción

Woody’s dijo que espera que la generación de efectivo de Peru LNG sea débil este año debido a los bajos volúmenes de producción, causados ​​por más de 80 días de paradas de planta en los primeros tres trimestres del año, provocadas principalmente por problemas mecánicos inesperados en la única planta de la compañía.

«La administración de Peru LNG espera que la producción este año alcance los 156 billones de unidades térmicas británicas (TBtus), cerca de un 30% por debajo de los 217 Tbtus originalmente esperados para el año.»

Según las estimaciones de la agencia, el EBITDA de la compañía alcanzará alrededor de 30 millones de dólares, si Henry Hub promedia USD 3 por millón de BTU (MMBtu) en el año. Asimismo agregó que los pagos de intereses anuales ascenderán a USD 51 millones y el gasto de capital en 2021 rondará los USD 46 millones (en comparación con aproximadamente USD 12 millones en años de mantenimiento importante, como 2022, y un nivel normalizado de USD 5 millones en años sin importantes trabajos de mantenimiento programados), lo que aumenta el riesgo de liquidez de la compañía.

«Si bien los accionistas de Peru LNG son, en su mayoría, sólidos financieramente y pueden brindar apoyo, queda por ver cómo podrían ayudar a la situación de liquidez de la empresa«, dijo la consultora. Aunque también destacó que la administración de la compañía está trabajando con los accionistas para desarrollar un plan de apoyo a la empresa.

Por su parte, Fitch Ratings indicó:

Para el LTM a marzo de 2021, el EBITDA de Peru LNG registró USD 51 millones, principalmente debido a una disminución en la utilidad bruta reflejada en las contracciones de margen de la compañía, que fueron resultado de menores precios internacionales del GNL durante 2020. Fitch espera que el EBITDA de Peru LNG alcanzará aproximadamente USD 54 millones durante 2021, asumiendo el 67% de los envíos a destinos indexados por HH, lo que hace que una parte sustancial del desempeño operativo de Peru LNG esté vinculado a este índice. La porción restante debe distribuirse uniformemente entre los índices NBP y JKM.

Riesgo de Liquidez

Moody’s destacó que Peru LNG tiene un alto riesgo de liquidez. El efectivo disponible de la compañía ascendió a USD 100 millones en julio de 2021 y espera que su efectivo operativo sea negativo en USD 31 millones en 2021 dados los bajos volúmenes de ventas.

Actualmente, la compañía tiene una disponibilidad de USD 20 millones bajo su línea de crédito renovable comprometida de USD 40 millones, que vence en marzo de 2023. La mayoría de las cuentas por pagar de Peru LNG se refieren al crédito de USD 110 millones recibido del comprador Shell International Trading Middle East Limited (SITME), una subsidiaria de Shell, accionista, indicó el reporte.

El vencimiento de la deuda de Peru LNG sigue siendo cómodo porque la amortización de las notas existentes comienza en septiembre de 2024 (alrededor de USD 78 millones en pagos de amortización, dos veces al año). La administración espera recibir cierto reembolso del seguro de daños a la propiedad, pero el monto y el momento aún no están claros.

En términos generales, Woody’s señaló que la perspectiva de calificación negativa refleja el riesgo de que el perfil crediticio de Peru LNG continúe deteriorándose si el riesgo operativo sigue siendo alto a medida que se acerca el inicio de la amortización de los pagarés existentes.

Para Fitch Ratings

A marzo de 2021, Peru LNG reportó USD125 millones en efectivo disponible. Peru LNG no enfrenta vencimientos significativos en el corto plazo, ya que el bono comienza a amortizarse durante 2024. Además, la línea de crédito comprometida no utilizada original de 75 millones de dólares de PLNG se redujo a 40 millones de dólares durante la primera mitad de 2021, de los cuales 20 millones están actualmente disponibles. Fitch anticipa que la liquidez de PLNG se verá erosionada durante 2021 debido a eventos operativos que detuvieron la producción de la planta, lo que aumentó los costos totales y el gasto de capital de Peru LNG en aproximadamente USD21 millones.

Dada la estructura del Acuerdo de compra y venta de la compañía con SITME, Fitch estima que la exposición al riesgo de precios de las materias primas sigue siendo un tema clave para Peru LNG, dados los bajos precios del gas HH y NBP.

Además, destacó que las interrupciones de la planta debido a varios eventos operativos, reducirán el volumen esperado de exportaciones a aproximadamente 156 Tbtu durante 2021, significativamente menor a las 205 Tbtu de gas natural exportadas durante 2020.

Estos eventos inesperados alcanzarán aproximadamente USD21 millones en costos adicionales y capex y aumentará el gasto de capital total a casi USD46 millones durante 2021.

Fitch estima que estas interrupciones materiales en el suministro de gas debido a interrupciones operativas extenderán la interrupción de la planta de Peru LNG hasta finales de agosto de 2021.

GNL GLOBAL

Petronas

Petronas emite licitación para su tercera unidad flotante de producción de GNL

Petronas emite licitación para su tercera unidad flotante de producción de GNL 680 368 GNL GLOBAL

La compañía de petróleo y gas de Malasia Petronas emitió una licitación para la ingeniería y diseño del front-end (FEED) para luna nueva unidad flotante de producción de gas natural licuado (FLNG), informó la agencia Platts.

De acuerdo con la información, la nueva unidad que llevará por nombre PFLNG Tiga, será la tercera FLNG de Petronas.

Hoy día la compañía opera las unidades PFLNG Satu y PFLNG Dua.

Platts destacó que las partes interesadas en esta licitación deberían presentar sus ofertas este mes de agosto.

El estudio FEED comenzará antes de finales de este año.

Se espera una decisión final de inversión (FID) sobre este proyecto para la segunda mitad de 2022.

La nueva FLNG tendrá una capacidad de producción de alrededor de dos millones de toneladas por año de GNL y su ubicación está prevista en la isla de Borneo, al norte de Java, al oeste de Sulawesi y al este de Sumatra.

Borneo es la tercera isla más grande del mundo y la más grande de Asia.

GNL GLOBAL

New Fortress Energy

New Fortress Energy firma acuerdos para suministrar gas natural a 2 plantas de Fertilizantes en Brasil

New Fortress Energy firma acuerdos para suministrar gas natural a 2 plantas de Fertilizantes en Brasil 512 512 GNL GLOBAL

El desarrollador estadounidense de proyectos de importación de gas natural licuado (GNL), New Fortress Energy Inc. anunció la firma de dos acuerdos de suministro de gas con las subsidiarias de Unigel Participações para suministrar gas natural a Unigel Agro-BA y plantas de fertilizantes Unigel Agro-SE ubicadas en los estados brasileños de Bahía y Sergipe.

Los acuerdos también incluyen una opción para suministrar la planta de productos químicos de Unigel en Candeias, estado de Bahía, Brasil.

En total, New Fortress Energy espera suministrar a Unigel hasta 41 Tbtu de gas natural anualmente (equivalente a aproximadamente 1,4 millones de galones de GNL por día) por un período de 5 años a partir del primer trimestre de 2022.

Unigel es una de las empresas químicas más grandes de Brasil, ocupando una posición de liderazgo en estirénicos, acrílicos y fertilizantes nitrogenados en América Latina.

“Estamos entusiasmados de convertirnos en el socio estratégico de suministro de gas de Unigel, una de las principales empresas industriales de Brasil”, dijo Wes Edens, presidente y director ejecutivo de NFE. «Esta asociación demuestra el valor que nuestros terminales de importación de GNL brindarán a los clientes en Brasil, ya que brindamos un suministro de energía asequible y confiable y una industria de soporte en todo Brasil».

Por su parte, Andrew Dete, Director Gerente de agregó: “NFE se enorgullece de asociarse con Unigel para respaldar la producción nacional de fertilizantes en el noreste de Brasil. Estos acuerdos son excelentes ejemplos de la misión de New Fortress Energy de asociarse con clientes industriales líderes en Brasil para proporcionar un suministro de energía confiable «.

El suministro de gas desde las terminales de importación de GNL Suape y Sergipe, ubicadas estratégicamente en el noreste de Brasil, conectará las operaciones de Unigel con los mercados globales de GNL y gas natural, además de reducir significativamente los cargos de transporte por gasoductos.

Roberto Noronha Santos, CEO de Unigel dijo “Creemos que este acuerdo a 5 años con NFE proporcionará una operación más confiable y estable para nuestras plantas en el largo plazo, lo cual es clave para mejorar nuestra competitividad y solidificar nuestra presencia comercial en Brasil”.

Las plantas de fertilizantes de Unigel son capaces de producir más de 3.000 toneladas diarias de urea en total.

La transacción está sujeta a la recepción de ciertas aprobaciones regulatorias y otras condiciones habituales.

New Fortress Energy

Actualmente, New Fortress Energy construye y opera infraestructura y logística de gas natural en México, Nicaragua, Jamaica, Puerto Rico y Brasil.

GNL GLOBAL

Esperas-de-15-dias-en-el-Canal-de-Panama-limitan-suministro-de-GNL-a-Asia-ICIS-LNG-Edge

Esperas de 15 días en el Canal de Panamá limitan suministro de GNL a Asia

Esperas de 15 días en el Canal de Panamá limitan suministro de GNL a Asia 700 394 GNL GLOBAL

Las extensas horas de espera para cruzar el Canal de Panamá continúan afectando el tránsito de los buques que transportan gas natural licuado (GNL), en momentos en que la demanda en Asia se ha fortalecido debido a las altas temperaturas y las compras para reabastecer los inventarios.

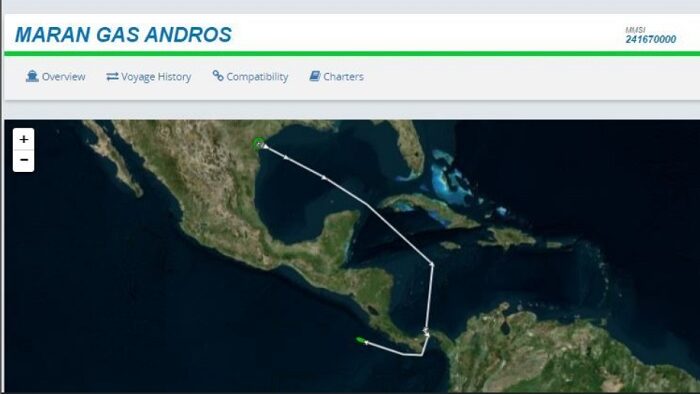
De acuerdo con los datos de la plataforma ICIS LNG Edge, el buque de GNL Maran Gas Andros, propiedad de la compañía Maran Gas Maritime, tardó 15 días en cruzar el Canal de Panamá.

Fuente: Alex Froley. Plataforma ICIS LNG EDGE

El analista del mercado de gas de la compañía ICIS, Alex Froley indicó que el buque Maran Gas Andros llegó a la vía marítima el 24 de julio con un cargamento de GNL procedente de la planta estadounidense Corpus Christi y no logró cruzar el Canal sino hasta el pasado 8 de agosto.

En condiciones normales, Froley explicó que un buque de GNL procedente de la costa este de los EE.UU. podría tomarse alrededor de 24 días en llevar una carga de GNL a Japón, si cruza a través del Canal de Panamá. Esto es mucho menos que los 39 días aproximados que le tomaría al mismo buque entregar la carga a Japón si decidiera tomar la ruta más larga a través del Cabo de Buena Esperanza en África.

«La congestión del canal puede limitar el suministro spot a Asia«

La espera de 15 días, que le tomó al buque Maran Gas Andros para cruzar el Canal de Panamá, estaría igualando el tiempo que hubiese necesitado el buque para llevar la carga a través de la ruta marítima más larga. Además, para el Maran Gas Andros tomar la ruta del Canal de Panamá probablemente debió haber sido más costoso si le añadimos que además de la extensa espera, el buque tuvo que haber pagado las tarifas correspondientes para poder cruzar esta ruta marítima.

Froley también señaló que los retrasos no solo han sido registrados en el cruce del Atlántico hacia al Pacífico, sino que del Pacífico al Atlántico también estaban ocurriendo.

De acuerdo con los datos de la plataforma ICIS LNG Edge, el buque Marvel Swan tuvo que esperar unos 10 días para poder cruzar el Canal de Panamá. Marvel Swan llegó a Panamá, procedente de Japón, el 31 de julio y a penas hoy, 10 de agosto, fue que pudo transitar el Canal hacia el Atlántico: «Una espera bastante larga también» dijo Froley.

Recordemos que el significativo incremento en la demanda de Asia, debido a las bajas temperaturas, en combinación a una escasez de suministros, de barcos y el cuello de botella en el Canal de Panamá llevaron a los precios spot del GNL a registrar más de USD 30 / millón de unidades térmicas británicas (MMBtu) durante el invierno pasado.

Esta temporada de verano, los precios spot promedio del GNL han alcanzado más de USD 16/ MMBtu, para las entregas de septiembre, este precio representa el nivel más alto registrado desde 2013 para esta época del año.

El fuerte e inusual aumento en los precios del GNL observado este verano ha sido atribuido, por un lado, a la escasez de suministro (debido a que algunas plantas de exportación han estrado en mantenimiento) y por el otro a una fuerte demanda que ha sido impulsada por las altas temperaturas registradas en los mercados de Asia, Suramérica y a los bajos inventarios observados en Europa.

Los retrasos en el Canal de Panamá podrían representar un cuello de botella para las exportaciones de GNL estadounidense, que buscan satisfacer la fuerte demanda registrada esta temporada en los mercados de Asia, añadiendo más tensión al alza, de la ya existente, en los precios del GNL registrados en el mercado spot este verano.

GNL GLOBAL

TBG

TBG planea completar la conexión a la Terminal de Gas del Sur de Brasil en febrero de 2022

TBG planea completar la conexión a la Terminal de Gas del Sur de Brasil en febrero de 2022 700 488 GNL GLOBAL

Transportadora Brasileira Gasoduto Bolívia-Brasil (TBG) solicitó autorización para construir el punto de conexión entre el gasoducto Itapoá-Garuva de New Fortress Energy y Gasbol.

TBG, propietaria y operadora del Gasoducto Bolivia-Brasil (en suelo brasileño), cuenta con una capacidad de entrega de hasta 30,08 millones de metros cúbicos de gas natural por día.

De acuerdo con la información, se espera que la construcción comience en el último trimestre de este año arrancando las operaciones del gasoducto en febrero de 2022.

El gasoducto Itapoá-Garuva, que será construido por New Fortress, conectará la red de TBG con la Terminal De Gas del Sur (TGS), que se espera entre en operación el próximo año.

Según el proyecto, el gasoducto moverá inicialmente 5 millones de m³/día de gas natural, en el futuro el volumen podría alcanzar hasta 15 millones de m³/día.

El gasoducto Itapoá-Garuva comenzará con un gasoducto marino en la bahía de Babitonga en el sur de San Francisco (SC) tendrá una extensión de unos 2,35 km. El tramo terrestre del gasoducto tendrá una longitud de 33 km, conectando con Gasbol en el municipio de Garuva (SC), ocupando una franja compartida con el gasoducto Ospar, que conecta la Terminal de São Francisco do Sul con Repar, lo que requiere una nueva intervención territorial.

En enero de este año, la Brazilian National Agency for Petroleum, Natural Gas and Biofuels (ANP) aprobó la declaración de utilidad pública para la construcción del gasoducto, permitiendo intervenciones en cualquier área de preservación permanente a lo largo del tramo del Ospar. La declaración se refiere a la franja de tierra de 613 km² entre los municipios de Santa Catarina que dan nombre al gasoducto.

TBG dijo que el pronóstico actual es hacer la convocatoria pública a finales de este año o principios de 2022.

GNL GLOBAL

S&P Global Platts

Platts: Aumento repentino del precio spot del GNL en Asia genera preocupación sobre las condiciones del mercado

Platts: Aumento repentino del precio spot del GNL en Asia genera preocupación sobre las condiciones del mercado 600 381 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) de Asia se dispararon a nuevos máximos de verano esta semana apoyados por la fuerte demanda regional y el aumento de los precios del gas en los centros de gas europeos, con fundamentos ajustados que significan que hay pocas perspectivas de que los precios bajen de los niveles actuales.

De acuerdo con un informe de la consultora y evaluadora de precios, S&P Global Platts, la semana pasada, el GNL spot entregado al noreste de Asia cruzó los USD 16 / MMBtu por primera vez durante el verano del hemisferio norte en ocho años.

El S&P Global Platts JKM se evaluó en USD 16,155 / MMBtu el 5 de agosto para los cargamentos de entrega de septiembre, en comparación con alrededor de USD 3,2 / MMBtu en este momento el año pasado, y alrededor de USD 4,2 / MMBtu en 2019.

«Es probable que JKM se mantenga en los niveles actuales o por encima de ellos en las próximas semanas en medio de un mercado fundamental ajustado», dijo Jeff Moore, gerente de análisis de GNL en S&P Global Platts.

«Es poco probable que los precios al contado experimenten una presión a la baja significativa en los próximos meses a menos que haya una fuerte corrección en los precios del carbón o del carbono, lo que permitiría que los precios de los centros europeos bajen», dijo Moore.

Los comerciantes y compradores en Asia ya estaban mirando los precios TTF de referencia europeos para guiar sus compras spot para los meses intermedios, y las primeras consultas mostraron que parte de la atención del mercado ya se estaba desplazando hacia la temporada de calefacción de gas de invierno.

Platts evaluó el contrato TTF para septiembre en USD 14,925 / MMBtu el 5 de agosto, manteniéndose por encima de USD 14 / MMBtu, un nivel no visto en los últimos años.

Según Platts Analytics, las existencias de almacenamiento de Europa se encuentran en su nivel más bajo para esta época del año, los que ha alimentado el apetito de los compradores por los cargamentos de GNL spot, en medio de la incertidumbre sobre los volúmenes de gas entrante de Rusia que se dirigen al invierno. Esto ha intensificado la competencia por cargamentos entre las cuencas del Atlántico y el Pacífico.

Fuerte Demanda

La demanda spot de India sorprendió al mercado con el cierre de licitaciones de Petronet LNG e Indian Oil Corp por dos cargamentos en el rango alto de USD 15 / MMBtu para entrega en agosto y septiembre a Dahej.

Un comerciante describió estos acuerdos como «compras técnicas para cubrir posiciones», posiblemente para satisfacer la demanda de fertilizantes y producción química, dos sectores que impulsan las importaciones de GNL de la India. Los compradores indios generalmente se han abstenido de comprar GNL en el mercado spot a precios altos dada la disponibilidad de fuentes de energía alternativas como el carbón.

El 5 de agosto, Pakistan State Oil adjudicó una licitación a Qatar Petroleum Trading a 22,1311% del Brent, o alrededor de USD 15,93 / MMBtu, y las ofertas de los comerciantes Vitol y Guvnor a 24-28%, que eran relativamente altas a pesar de la pronta entrega de finales de agosto.

Más al este, la ola de calor del verano ha aumentado la generación a gas, lo que en algunos casos ha provocado que las empresas de servicios públicos del sur de China regresen al mercado spot.

«Este verano se siente más caluroso de lo habitual, algunas plantas de energía han aumentado las tasas de operación al 90% en nuestra región», señaló una fuente de una empresa de servicios públicos con sede en el sur de China, y agregó que se escuchó a los compradores chinos que buscaban cargamentos adicionales para abastecer a nivel nacional.

«Hay un clima cálido, un tifón, demasiadas variables … tenemos que asegurarnos de que haya suficiente suministro de gas aguas abajo en caso de que el clima se vuelva más caluroso», dijo un importante comprador chino de GNL.

Se escuchó que la actividad de venta al contado de varias compañías chinas, incluidas las NOC y un par de jugadores de segundo nivel, se detuvo a medida que la demanda interna se recuperaba y los precios del GNL en camiones desde la terminal aumentaban significativamente.

Los precios del GNL transportado en camiones desde la terminal en las terminales en China aumentaron a alrededor de 5200 yuanes / tm el 30 de julio, equivalente a alrededor de USD 13 / MMBtu, debido a los mayores costos de importación y la reducción de los envíos de camiones tras el embate del tifón al este de China, dijeron fuentes nacionales.

Esto sería $ 2 / MMBtu más alto que el promedio del JKM de julio, que se ubicó en USD 10,924 / MMBtu.

JAPÓN Y COREA DEL SUR

Según mostraron los datos de Platts Analytics, Japón y Corea del Sur han apoyado la demanda asiática de GNL con un aumento del consumo de energía del 10% y el 13%, respectivamente, en julio del año pasado.

Sin embargo, el interés de compra de Japón ha sido relativamente moderado en los últimos tiempos, ya que los aumentos repentinos de JKM llevaron a varios participantes del mercado a evaluar sus posiciones. También en Corea del Sur, varios compradores de GNL expresaron dudas en ingresar al mercado spot.

«Muchos de nosotros estamos monitoreando [el mercado], el precio es un problema … [Esperemos] y veremos por ahora, no tenemos claro la dirección del precio a corto plazo», dijo un comprador surcoreano.

La dependencia de Japón de la generación de energía a gas se ha reducido desde que se reiniciaron siete plantas de energía nuclear, de dos a tres el invierno pasado.

«Lo peor del calor del verano en Japón también ha pasado, aunque la ola de calor en Corea del Sur durará hasta finales de agosto«, dijo Andre Lambine, analista de energía senior de S&P Global Platts Analytics.

Corea del Sur también cuenta con una mayor capacidad nuclear este verano, pero estuvo expuesta a cortes en tres plantas durante julio. Aún así, el país está buscando apuntalar los inventarios de GNL y los altos precios plantearán desafíos.

«La demanda de Asia ahora no es para fines de almacenamiento estratégico, es una ola de calor, alta generación de energía a gas … luego, cuando agoten sus inventarios [después del verano], tendrían que reabastecerse para el invierno nuevamente», dijo un comerciante dijo.

Fuente: S&P Global Platts | Traducción y edición al Español GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.