Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Colombia

Colombia adjudicará contrato para construir y operar el segundo terminal de importación de GNL a principios de 2021

Colombia adjudicará contrato para construir y operar el segundo terminal de importación de GNL a principios de 2021 520 353 GNL GLOBAL

Publicado por MundoMaritimo

El Gobierno de Colombia adjudicará el contrato para construir y operar el segundo terminal de importación de GNL del país a principios de 2021. Esto ocurre en el marco de los esfuerzos para evitar un déficit de suministro de gas, informó BNamericas.

El viceministro de Energía, Diego Mesa, dijo durante un seminario que «seguramente sacaremos los términos de referencia para esa licitación de la planta de regasificación entre julio y agosto de este año, pensando en una adjudicación en marzo de 2021, para que pueda comenzar la etapa de construcción».

Se estima que el terminal, destinado al Puerto de Buenaventura, regasificará hasta 400 millones de pies cúbicos diarios y almacenará 170.000m3 de gas. El proyecto incluye un gasoducto asociado de 75km que conecte el terminal con Yumbo.

Se prevé que el terminal, la planta de regasificación y la instalación de almacenamiento requerirá cerca de US$400 millones, mientras que para el gasoducto el monto sería de US$260 millones.

Según Mesa el proyecto estará listo a principios de 2024, seis meses después de lo planeado y a tiempo para cuando Colombia empiece a registrar un déficit de gas natural. «Por allá en el primer trimestre al 2024 tendremos el primer faltante y tenemos que hacer algo al respecto, sabiendo que el tema del costa afuera y las otras cuencas pueden tardarse más de cuatro o cinco años entre la exploración y la producción», explicó.

Asimismo, informó que a fines de junio se publicaría una versión actualizada del plan de suministro de gas natural del gobierno.

Para leer más visita MundoMaritimo
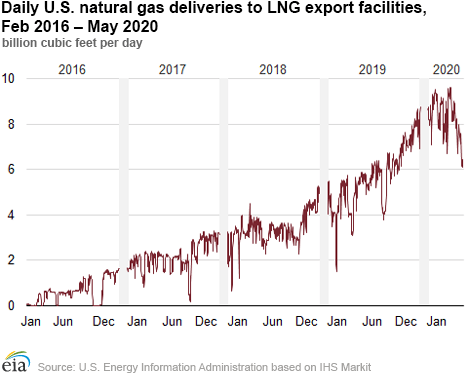
Entregas diarias de GN a las plantas de exportación en los EE.UU.

Disminuyen las entregas de gas a las plantas de exportación de GNL en los EE.UU.

Disminuyen las entregas de gas a las plantas de exportación de GNL en los EE.UU. 468 378 GNL GLOBAL

GNL GLOBAL |Kenna Bravo

Las entregas de gas natural (gas de alimentación) a las plantas que producen gas natural licuado (GNL) para exportación en los EE.UU. alcanzaron recientemente el nivel mas bajo registrado desde octubre de 2019.

Según la U.S. Energy Information Administration (EIA) las entregas de gas natural disminuyeron a 5,6 mil millones de pies cúbicos por día (Bcf / d) el pasado 24 de mayo de 2020, promediando los 6,7 Bcf / d desde el 1 de mayo hasta el 26 de mayo, de acuerdo con los datos de IHS Markit (ver gráfico con información sobre las entregas diarias).

Daily U.S. natural gas deliveries to LNG export facilities, Feb 2016—May 2020
Entregas diarias alcanzaron el pico en marzo

De acuerdo con las cifras de la EIA, tanto las entregas de gas de alimentación como las exportaciones de GNL en los EE.UU. alcanzaron niveles récords durante el invierno (diciembre de 2019 a febrero de 2020), con un promedio de 8,3 Bcf / dy 7,6 Bcf / d, respectivamente, continuando durante marzo y abril, con un promedio de 8,6 Bcf / d y 8,2 Bcf / d, respectivamente, antes de caer por debajo de 6 Bcf / d del 20 al 24 de mayo.

Si bien los volúmenes de entrega durante diciembre y abril estuvieron respaldados por la fuerte demanda de GNL en Europa y Asia. Para la EIA, los esfuerzos de mitigación relacionados con el coronavirus, han creado una disminución estacional de la demanda de gas natural en los principales mercados consumidores de Asia y Europa.

Cancelaciones

La caída en la demanda aunada a la caída en los precios spot a nivel mundial han reducido la vialidad económica de las exportaciones de GNL de los EE.UU. haciendo que muchos compradores consideren cancelar o demorar sus cargamentos.

Según las cifras de la EIA, en enero de 2020, las plantas de GNL de los EE.UU. exportaron 74 cargamentos de GNL, el volumen mensual más alto registrado hasta la fecha, seguidos de 66 cargamentos en febrero, 71 en marzo y un estimado de 61 cargamentos en abril.

Fuente: Datos de la U.S. Energy Information Administration (EIA)

Sin embargo, entre el 1 de mayo y el 24 de mayo, la EIA estima que las plantas de GNL en los EE.UU. exportaron apenas 40 cargamentos de GNL, lo que representa un estimado de 5,8 Bcf / d, en comparación con 7,0 Bcf / d exportados durante el mismo período en abril. Con las plantas de Sabine Pass, Corpus Christi y Cameron LNG registrando las mayores reducciones en la carga de buques en mayo.

Las cancelaciones anunciadas de 20 cargamentos en el mes de junio y hasta 45 cargas en el mes de julio podría reducir las exportaciones de GNL en un estimado de 2,3 Bcf / d en junio y más de 5,0 Bcf / d en julio.

Mapa de Argentina

El gas natural y los retos del GNL en Argentina

El gas natural y los retos del GNL en Argentina 624 400 GNL GLOBAL

GNL GLOBAL | Iris Mujica

En la cuenca de Neuquén al suroeste de Argentina se encuentra la conocida formación Vaca Muerta. Con una extensión de 30.000 km2. Vaca Muerta posee cuantiosos reservorios de hidrocarburos no convencionales estimados en 308 billones de pies cúbicos (TCF) en reservas de gas natural (Shale Gas) y 16.200 millones de barriles de crudo (Shale Oil). Estas reservas han abierto nuevamente las puertas para la exportación de gas natural argentino y han materializado su ambición de convertirse en el país número 21 en la lista de exportadores de gas natural licuado (GNL) en el mundo.

En la última década, Argentina ha visto recuperar progresivamente sus niveles de producción de gas natural, principalmente impulsado por el Shale Gas de Neuquén. A diferencia de los volúmenes de gas natural convencional que han venido descendiendo de forma continua cada año. Según el Centro de Investigación en Economía y Planeamiento Estratégico de la Universidad de San Martín en Argentina (CIEPE), la cuenca Neuquina ha venido incrementando su tasa de producción anual y hoy en día representa alrededor del 40% del total de la producción de gas natural del país.

Las potencialidades de Vaca Muerta son tales que superan el pico de demanda argentino, por lo que si se desarrolla plenamente no solo podría cubrir la demanda local, sino podría evitar la importación y aumentar las exportaciones de gas a otros mercados.

Ventajas

Argentina comenzó a importar GNL en el año 2008. El GNL regasificado inicialmente servía para cubrir parte de la demanda durante el invierno, cuando el consumo local alcanzaba un pico y superaba la producción nacional. Sin embargo, gracias a la producción de gas en Vaca Muerta, si bien la importación de GNL no ha sido eliminada por completo, ahora Argentina cuenta con excedentes de gas durante el verano, cuando el consumo local es menor. Este comportamiento estacional en el consumo local le da una importante ventaja a Argentina de exportar GNL justamente cuando países del hemisferio norte se encuentran en temporada de invierno.

Monetización del gas argentino

Pensando en el desarrollo nacional, la monetización del gas de Vaca Muerta debería pasar primero por cubrir la demanda nacional, luego la regional y, finalmente, la exportación. Sin embargo, es claro que el mercado local, por sí solo, no permite el desarrollo de la producción debido a que se requieren de cuantiosas inversiones que no encuentran cabida ante la coyuntura económica y política que ha venido enfrentando el país desde hace algún tiempo.

La construcción del gasoducto de 1.000 km que conecta Vaca Muerta con la entrada de Buenos Aires, la zona de mayor demanda del país, requiere una inversión de 2.000 millones de dólares. El proyecto había encontrado un inversionista interesado hasta el año pasado. La importancia de este gasoducto radica en que daría salida al gas natural proveniente de Vaca Muerta para el consumo local.

Las exportaciones podrían darle un mayor impulso al desarrollo de las cuantiosas reservas de gas de Vaca Muerta.

YPF y las exportaciones de GNL

YPF es la empresa líder en el desarrollo y la explotación de Vaca Muerta. Según sus cifras, YPF posee una concesión de 12.000 km en el campo, mantiene aproximadamente el 40% de participación en la producción, y junto con sus socios ha realizado una inversión de aproximadamente 9.000 millones de dólares en el área. Para la empresa argentina emprender la búsqueda de mercados para ese gas natural ha sido una tarea prácticamente obligada.

Con las dificultades en el panorama interno, YPF vio la oportunidad de entrar en el mercado mundial de GNL con el gas natural producido en Vaca Muerta.

La exportación hacia mercados internacionales a través del GNL ha resultado más rápida que su colocación en el mercado local argentino. Exportar GNL ha sido posible gracias a la unidad de producción flotante, Tango FNLG de EXMAR, contratada por YPF por un periodo de diez años.

Tango FLNG es una de las pocas unidades en el mundo y la primera en América para esta tarea, esta unidad de producción de GNL posee una capacidad para procesar alrededor de 2,3 MM m3/d, almacenar 16.100 m3 de gas, demorando 45 días en abastecer a un buque de GNL.

Argentina realizó su primera exportación de GNL en junio de 2019, cuando puso en funcionamiento la unidad con un envío de 30.000 m3 de GNL a Brasil, seguido del primer envío comercial en noviembre 2019 (20.000 M3). Los siguientes dos cargamentos zarparon desde Bahía Blanca rumbo a España en diciembre 2019 (con alrededor de 130.000 m3) y luego en febrero 2020 (120.000 m3). Y el quinto envío en marzo 2020 que fue recibido su terminal en Escobar.

YPF tiene previsto exportar otros cargamentos durante este mes, antes de que comience el invierno en hemisferio sur y el consumo local argentino repunte. El plan de YPF es obtener ingresos por el orden de 200 millones de dólares con el envío de alrededor de 8 cargamentos al año.

Proyectos y retos futuros

YPF espera también espera ser pionera en la construcción de otra planta de GNL a mayor escala en Argentina. Con una inversión estimada en 5.000 millones de dólares, la nueva planta coadyuvaría a viabilizar la producción de shale gas en Vaca Muerta. No obstante, el escenario de precios actual debe mejorar.

La paralización de la economía mundial y el descenso en la demanda energética.

Pese a las ambiciones de YPF las proyecciones son poco alentadoras. Por un lado, la guerra de precios entre Arabia Saudita y Rusia ha afectado seriamente los precios del petróleo amenazando con impactar a otros sectores energéticos. Y por el otro, los efectos de la pandemia COVID-19 que

ha derivado en una paralización de la economía mundial reduciendo el consumo de energía, impactando negativamente en los precios con inventarios de hidrocarburos alcanzando sus topes a nivel mundial. Incluso en los mercados asiáticos, los compradores de GNL han solicitado reducciones en los volúmenes de compra y retrasos en las entregas de los cargamentos.

Las áreas operativas de Vaca Muerta no escapan de la realidad mundial. Sumado al reto de las necesidades de inversión para continuar desarrollando los yacimientos, así como las inversiones requeridas en una planta de licuefacción y en líneas de distribución para dar salida al gas, tanto para el mercado local, como externo, y poder dar viabilidad al proyecto, Vaca Muerta debe atravesar la coyuntura actual que deja en expectativa la explotación de esta preciada reserva Neuquina.

Petronas

En mayo, las exportaciones de GNL en Malasia caerán a su nivel más bajo registrado desde 2018

En mayo, las exportaciones de GNL en Malasia caerán a su nivel más bajo registrado desde 2018 700 460 GNL GLOBAL

SINGAPUR, 28 may (Reuters) – Las exportaciones de gas natural licuado (GNL) de Malasia caerán a su nivel más bajo registrado desde mediados de 2018, debido que los productores de todo el mundo están presionados para reducir la producción en medio de los precios spot récord del combustible súper refrigerado, el comercio y dijeron las fuentes de envío.

Los bloqueos para frenar la pandemia de coronavirus están golpeando la demanda de gas en todo el mundo, empujando los precios spot de Asia a mínimos históricos y obligando a algunos proveedores a comenzar a reducir la producción.

Según muestran los datos de seguimiento de envíos de Refinitiv y Kpler, Malasia, el cuarto mayor exportador de GNL del mundo, enviará entre 1,5 y 1,64 millones de toneladas de combustible en mayo, el nivel más bajo registrado desde junio-julio de 2018.

Según datos de Refinitiv, Alrededor de 1,92 millones de toneladas se exportaron en abril.

El principal exportador de GNL de Malasia, Petronas, de propiedad estatal, redujo sus envíos de cargas puntuales, dijeron tres fuentes de la industria anónimas ya que no estaban autorizados a hablar con los medios.

El productor de petróleo y gas ahora exporta alrededor de uno o dos cargamentos al contado, de cinco a diez durante los meses de verano en años anteriores, dijo una de las fuentes, y agregó que la reducción se debió a un corte en la producción.

Petronas no respondió de inmediato a una solicitud de comentarios de Reuters.

La compañía seguirá cumpliendo sus compromisos a plazo por ahora, dijeron dos fuentes.

La semana pasada registró una caída del 68% en las ganancias del primer trimestre y dijo que reduciría los gastos de capital y los gastos operativos, ya que se prepara para un gran éxito en el desempeño de la pandemia de virus durante todo el año.

A pesar del corte de producción y la cancelación de hasta 45 cargas de los EE.UU. para la carga de julio, los precios spot de GNL en Asia LNG-AS para el mes todavía se encuentran cerca de un mínimo histórico.

(Informe de Jessica Jaganathan; Edición de Clarence Fernandez)

Mapa de Turquia

Importaciones de GNL en Turquía superan por primera vez las importaciones de gasoducto

Importaciones de GNL en Turquía superan por primera vez las importaciones de gasoducto 624 400 GNL GLOBAL

Publicado por Daily Sabah

Las importaciones de gas natural licuado (GNL) de Turquía durante el mes de marzo superaron por primera vez a las importaciones de gasoducto, así mostraron los datos del organismo de control de energía de ese país.

Según datos de la Autoridad Reguladora del Mercado de Energía (EMRA), Turquía importó 2.060 millones de metros cúbicos de GNL en marzo, lo que representa el 52,5% de las importaciones totales de gas de ese país.

El aumento en las importaciones de GNL puede atribuirse en parte a la expansión de su capacidad de infraestructura de GNL en los últimos años.

Recordemos que las instalaciones de GNL de Turquía pueden hacer frente a hasta 120 millones de metros cúbicos de gas natural por día ya que posee tanto terminales de GNL en tierra como unidades flotantes de almacenamiento y regasificación (FRSUs).

A medida que los precios spot del GNL continúan cayendo y con el exceso de oferta, Turquía quiere beneficiarse de los precios internacionales más bajos y ha aumentado las importaciones de GNL al tiempo que mantiene las importaciones de gasoducto al mínimo.

El país importó 3.900 millones de metros cúbicos de gas natural en marzo, marcando una disminución del 8,2% en comparación con marzo del año pasado, mostraron los datos.

La Compañía de Oleoductos de Petróleo de Turquía (BOTAŞ) realizó la mayoría de las importaciones, representando un 95,3%, mientras que el sector privado importó la parte restante.

Según mostraron los datos de EMRA, el GNL constituyó más de la mitad de las importaciones totales de gas del país en marzo. Turquía importó 786 millones de metros cúbicos de GNL spot de Qatar y 370 millones de metros cúbicos de GNL spot de los Estados Unidos.

Las importaciones de GNL de los EE.UU. aumentaron en un 300% en marzo en comparación con el mismo mes del año pasado. La parte restante de las importaciones de GNL provino de Argelia, Nigeria, Camerún y Egipto.

Las importaciones de gasoducto en marzo totalizaron 1,87 mil millones de metros cúbicos. Azerbaiyán tomó la mayor parte con 924 millones de metros cúbicos, mientras que Irán y Rusia siguieron con 557 millones de metros cúbicos y 389 millones de metros cúbicos, respectivamente.

Las importaciones de Rusia, un país que históricamente suministra una gran parte de los suministros de gas natural de Turquía, disminuyeron un 72% en marzo en comparación con marzo de 2019. Las importaciones de Irán también disminuyeron un 33%.

El viceministro de Energía y Recursos Naturales de Turquía, Alparslan Bayraktar, dijo a principios de este mes que las importaciones de GNL representaban el 28% de las importaciones totales de gas natural de Turquía en 2019 y que se espera que al menos un tercio del suministro de gas natural del país provenga de GNL en 2020.

Señaló que el 44% del gas llegó a través de GNL en los primeros cuatro meses del año, pero que la cantidad bajaría en los próximos meses.

Bayraktar dijo que el 40% de las importaciones de GNL en los primeros cuatro meses provenían de Estados Unidos, y agregó que esto contribuyó a un objetivo comercial de US$ 100 mil millones entre Turquía y Estados Unidos.

Importaciones de GNL en la India

Importaciones de GNL en la India caen 29,4% en abril

Importaciones de GNL en la India caen 29,4% en abril 672 485 GNL GLOBAL

GNL GLOBAL | PPAC

La decisión del gobierno indio de bloquear el país como medida preventiva ante la pandemia del Covid-19 redujo la actividad económica en la India y con ella las importaciones de gas natural licuado (GNL).

De acuerdo con el reporte mensual de la Oficina de Análisis y Planificación del Ministerio de Petróleo (PPAC) de la India, durante el mes de abril las importaciones registraron 1,95 mil millones de metros cúbicos (MMm3) de GNL esto representa una caída del 29,4% en comparación con las importaciones de abril 2019 y un 32,1% en comparación a marzo 2020 (ver gráfico).

Fuente: PPAC

India pagó $ 0,4 mil millones de dólares por las importaciones de GNL de marzo en comparación con los $ 0,8 mil millones en abril de 2019.

Si bien las importaciones indias de GNL de abril registran una caída significativa, de enero a abril, las importaciones acumuladas alcanzan 11,06 MMm3, esto es 18% de aumento en comparación con el volumen importado durante el mismo periodo de 2019.

Recordemos que durante los primeros tres meses del año, tras la caída en los precios spot del GNL en Asia y la reducción de la demanda de GNL en China, la India aumentó significativamente las importaciones de GNL. Sin embargo, el repunte mundial de casos del Covid-19, el gobierno indio tomó la decisión de bloquear el país llevando a compradores de GNL a retrasar y/o cancelar sus cargamentos.

Uniper, LTW & MOL

Mitsui OSK y LTW firman contrato por una FSRU para terminal de GNL en Alemania

Mitsui OSK y LTW firman contrato por una FSRU para terminal de GNL en Alemania 547 309 GNL GLOBAL

GNL GLOBAL | Mitsui OSK

El grupo japonés Mitsui OSK Lines y LTW firmaron un acuerdo para construir y alquilar una unidad flotante de almacenamiento y regasificación (FSRU) para manejar las entregas de gas natural licuado (GNL) para uno de los terminales de importación previstos en Alemania.

LTW es el desarrollador y operador del proyecto detrás del futuro terminal de GNL en Wilhelmshaven y es una subsidiaria de propiedad total de la empresa alemana Uniper S.E.

La FSRU se construirá en un astillero perteneciente a la compañía surcoreana DSME (Daewoo Shipbuilding Marine Engineering Co., Ltd., Geoje, Corea), y luego será autorizada por LTW durante 20 años.

La unidad ha sido planificado y diseñado a medida por las dos partes contratantes de acuerdo con los requisitos locales y ambientales para el mercado alemán y el sitio Wilhelmshaven.

La FSRU para el futuro terminal permitirá descargar, almacenar y regasificar el GNL para el mercado alemán. La unidad estará amarrada en la costa, no lejos de Wilhelmshaven, y manejará desde allí los buques tanque de GNL.

El gas regasificado será luego bombeado desde la FSRU a lo largo de una pequeña tubería de conexión debajo del mar hasta las instalaciones portuarias y finalmente alimentado a la red de transmisión de gas alemana. Esto elimina la necesidad de construir complejas instalaciones de regasificación en tierra.

Actualmente Alemania importa gas natural vía gasoducto de fuentes procedentes de los Países Bajos, Noruega y Rusia.

Reuters informó recientemente que Uniper vendió 220 mil millones de metros cúbicos de gas el año pasado, más del doble del consumo de Alemania.

El miembro de la junta de Uniper, David Bryson, dijo que su compañía manejaría el acceso a los clientes de GNL en Europa y abriría nuevos canales de suministro para sus clientes.

«El acuerdo para construir y alquilar esta FSRU es un hito importante para ambas partes en el camino hacia el establecimiento y el terminal de GNL en Wilhelmshaven», dijo.

De acuerdo con la agencia Reuters, los proyectos alternativos para las ubicaciones de terminales de importación de GNL en Alemania incluyen Brunsbuettel en el canal Kiel y el puerto fluvial interior Stade.

Consumo de gas natural

EIA pronostica un menor consumo de gas natural en los EE. UU. en 2020

EIA pronostica un menor consumo de gas natural en los EE. UU. en 2020 787 436 GNL GLOBAL

Publicado por la U.S. Energy Information Administration (EIA)

La EIA espera que el consumo interno de gas natural en los EE.UU. en 2020 caiga unos 3.400 millones de pies cúbicos por día (Bcf / d) en comparación con 2019, liderado por una disminución de 1,6 Bcf / d en el consumo industrial de gas natural.

El último reporte Short-Term Energy Outlook (STEO) publicado por la U.S. Energy Information Administration (EIA) indica que la disminución en el consumo de gas natural en los Estados Unidos en 2020 se verá impactado por la disminución en la demanda de gas natural en los sectores industrial, comercial & residencial y eléctrico (ver gráfico).

U.S. natural gas consumption by sector

Source: U.S. Energy Information Administration, Short-Term Energy Outlook (STEO), May 2020


Factores que afectan el consumo de gas natural en los EE.UU.

De acuerdo con las proyecciones de la EIA, el menor consumo de gas natural esperado para este año se atribuye por un lado a la reducción de la actividad económica relacionada con el impacto del coronavirus (COVID-19) y por el otro, a las temperaturas más suaves de lo normal registradas durante el primer trimestre de 2020 que redujeron la demanda de calefacción.

Temperaturas más cálidas registradas durante el invierno

Un clima más cálido registrado durante el primer trimestre de 2020 fue el mayor contribuyente en la caída de la demanda residencial y comercial.

Enero de 2020 fue el quinto enero más cálido registrado y tuvo 15,3% menos días de grado de calefacción (HDD) que los 10 años promedio, un factor que contribuye a disminuir la demanda para el trimestre.

La demanda del sector residencial y comercial combinada disminuyó 5,6 Bcf / d en el primer trimestre de 2020 en comparación con el primer trimestre de 2019.

En 2020, la EIA espera que el consumo de gas natural en los sectores residencial y comercial disminuya en 3,7% y 6,9%, respectivamente.

La demanda residencial y comercial representa una pequeña fracción del consumo de gas natural de los EE. UU. fuera de los meses de invierno, cuando la demanda de calefacción es alta. Sin embargo, EIA espera que las condiciones económicas más débiles en los próximos meses reduzcan aún más el consumo promedio de gas natural 2020 en el sector comercial.

Impacto del COVID-19

Las condiciones económicas débiles también contribuyen a una menor demanda de gas natural industrial. La EIA espera que la demanda industrial disminuya en los EE.UU. de un promedio de 21,4 Bcf / d en 2019 a un promedio de 19,9 Bcf / d en 2020, la primera vez que ha bajado más que 20,0 Bcf / d desde el verano de 2016.

De acuerdo con el STEO de mayo, el índice de producción ponderado de gas natural, que estima la actividad manufacturera basada en subsectores de la industria manufacturera y su importancia relativa para el consumo total de gas natural, caerá 15,3% entre enero de 2020 y Octubre de 2020. Si este pronóstico se materializa, se espera que el índice de producción ponderado por gas natural alcanzará su punto más bajo desde 2009.

Mayor caída durante el segundo semestre

En el primer semestre de 2020, EIA espera que el gas natural utilizado para la energía eléctrica crezca 1,6 Bcf / d en comparación con el primer semestre de 2019 debido a los bajos precios del gas natural y las adiciones de capacidad de gas natural más bajas de lo esperado. Sin embargo, para el segundo semestre la EIA espera que el consumo disminuirá 2,2 Bcf / d en comparación con la segunda mitad de 2019.

monthly U.S. natural gas consumption in select sectors

Source: U.S. Energy Information Administration, Short-Term Energy Outlook (STEO), May 2020


Pronóstico en los Precios del gas natural en los EE.UU.

La EIA pronostica un aumento de los precios del gas natural en la segunda mitad de 2020, lo que reducirá el consumo de gas natural para el sector eléctrico.

De acuerdo con el STEO de mayo, se espera que el precio spot de Henry Hub aumente de $ 1,88 por millón de unidades térmicas británicas (MMBtu) en mayo de 2020 a $ 2,94 / MMBtu en diciembre de 2020.

Mayores precios del gas natural harán que algunas unidades de generación alimentadas con carbón se vuelvan más económicas para despachar en relación con las unidades de gas natural.

Además, las condiciones económicas más débiles conducirán a una menor demanda total de energía eléctrica, la EIA espera que disminuya un 6% en la segunda mitad de 2020 en comparación con el mismo periodo en 2019.

Mapa de China

El puerto de Tianjin encabeza las importaciones de GNL en China

El puerto de Tianjin encabeza las importaciones de GNL en China 500 316 GNL GLOBAL

Publicado por Xinhua

TIANJIN, 25 may (Xinhua) – El puerto Tianjin del norte de China ocupó el primer lugar en importaciones de gas natural licuado (GNL) en los primeros cuatro meses de este año, representando casi el 20 por ciento de las importaciones totales de GNL del país, según la Aduana de Tianjin.

De enero a abril, las importaciones de GNL a través del puerto de Tianjin aumentaron un 25,6 por ciento interanual hasta alcanzar los 3,92 millones de toneladas.

El GNL importado a través del puerto provenía principalmente de Australia, Rusia y miembros de la Asociación de Naciones del Sudeste Asiático (ASEAN).

Como una fuente de energía eficiente y ecológica, el GNL importado asegura el suministro de calefacción de invierno y vehículos de nueva energía como los autobuses de GNL en el norte de China.

Precios del gas natural

Precios del gas natural en Europa y Asia desvanecen competitividad del GNL estadounidense

Precios del gas natural en Europa y Asia desvanecen competitividad del GNL estadounidense 620 348 GNL GLOBAL

GNL GLOBAL |Kenna Bravo

Las economías para enviar gas natural licuado (GNL) estadounidense a los mercados de Asia y Europa se ha deteriorado rápidamente.

Los precios del gas natural en el punto de referencia de Henry Hub en los EE. UU., el principal enlace de precios para el GNL estadounidense, ahora está por encima de los precios en los centros europeos (TTF virtual gas trading) (ver gráfico).

Precios del gas natural

Fuente: EIA, ICE, Platts

La reciente caída en los precios del gas natural en el principal marcador Europeo (TTF) en combinación con los mínimos históricos registrados en los precios spot del GNL en los mercados de Asia han hecho que las exportaciones del GNL procedente de los EE.UU. sean cada día menos rentables para los compradores.

Anna Borisova, la analista de BloombergNEF, indicó en un reporte el viernes que los precios a plazo del GNL indican que los comerciantes perderán más de US$ 0,70 por millón de unidades térmicas británicas (MMBtu) en las operaciones de exportación de GNL desde la costa del Golfo a Rotterdam (Europa) y más de US$ 0,40 por millón de Btu por exportaciones a Tokio (Asia) en julio de 2020.

Gráfico: Futuros de gas natural para el mes de julio TTF
Dutch July gas futures

Fuente: Gráfico Bloomberg con datos de Nymez y ICIS Heren

Borisova señaló que «Los márgenes de beneficio negativos para las exportaciones de GNL de EE.UU. sugieren que las cancelaciones podrían continuar hasta octubre de 2020».

«Incluso los compradores que consideran tanto la licuefacción más los buques de GNL [transporte] como un costo hundido sufrirán pérdidas si deciden exportar el producto» agregó Borisova.

Almacenamiento limitado

Para hacer más compleja la situación para los productores estadounidenses, los sitios de almacenamiento en Europa, el mercado más cercano para las cargamentos estadounidenses, ya están más llenos de lo normal, lo que limita la capacidad en Europa de recibir más importaciones en la última parte del verano, indicó Bloomberg al cierre de la semana pasada.

La agencia estimó que los productores de GNL en los EE.UU. podrían recibir entre 35-45 cancelaciones de cargamentos para el mes de julio, cifra superior a las cancelaciones de junio.

Contrariamente, Bloomberg señaló que los envíos de otros proveedores mundiales han sido sólidos a pesar del cálido invierno y la crisis sanitaria actual que ha erosionado la demanda de gas en los principales países importadores.

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.