Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Jorge Hidalgo

Hidalgo: Buscamos invertir en la industrialización del gas natural de Ecuador

Hidalgo: Buscamos invertir en la industrialización del gas natural de Ecuador 600 446 GNL GLOBAL

Durante el 2020, el gobierno de Ecuador dio pasos importantes para convertir al país petrolero en importador de gas natural. En el primer trimestre, se especuló sobre la apertura de una primera licitación para la importación de gas natural. En septiembre, el presidente ecuatoriano, Lenin Moreno, a través del Decreto Ejecutivo 1158, autorizó la libre importación de gas licuado y gas natural, entre otros combustibles, por parte de sector privado. Un mes después, el Ministerio de Energía y Recursos Naturales No Renovables anunció el lanzamiento oficial de un proceso público para la concesión, construcción y operación de una nueva central de generación termoeléctrica que se espera sea alimentada con gas natural importado.

Sin embargo, si bien la importación de gas natural podría permitirle al país sudamericano diversificar sus fuentes energéticas, particularmente en el sector eléctrico -altamente dependiente de fuentes hidráulicas-, para muchos las acciones del gobierno estarían desestimando el potencial de la producción doméstica de gas natural que el país petrolero posee, lo que cuestionaría sí realmente Ecuador necesita importar el combustible.

GNL GLOBAL conversó con el ingeniero Jorge Luis Hidalgo, Gerente General de la empresa GreenPower International S.A. quien compartió algunas opiniones e inquietudes, así como sus planes para el desarrollo de gas en Ecuador.

Potencial gasífero de Ecuador

Para el empresario, Ecuador posee una trayectoria petrolera importante que le permite contar con un potencial para la producción de gas:

“Ecuador es un país petrolero con casi 100 años de producción con un alto potencial gasifero por desarrollar. De acuerdo con el Informe Anual Hidrocarburifero 2018, firmado por el exministro Carlos Pérez, las reservas probadas y certificadas de Campo Amistad por Ryder Scott Company son de 165,715 millones de pies cúbicos standard (MMSCF), equivalentes a 28 millones de barriles de petróleo en gas natural, de estos las reservas probadas NO desarrolladas representan un volumen que sobrepasa los 23 millones de barriles equivalentes”.

Hablando sobre el potencial del campo amistad, Hidalgo señaló que el campo Amistad (ubicado en el Golfo de Guayaquil) tiene un alto potencial de incremento de reservas con nuevos pozos exploratorios, ademas requiere inversiones para mantenimiento (work-over) de pozos que salieron de operación y este campo solo representaba el 10% del bloque 6: “Solo en explotación de reservas probadas NO desarrolladas generaría una producción diaria incremental de 50 (millones de pies cúbicos MSCF por los próximos 7 a 10 años.”

Hidalgo también advirtió sobre la necesidad de inversiones aguas arriba:

“Amistad no ha recibido inversiones desde 2015, excepto en diciembre 2020, cuando se invirtió la pequeña cantidad de un poco más de un millón de dólares en dos pozos no operativos. Esto está teniendo un resultado espectacular ya que ha levantado la producción 4 MSCF (incremento del 20%) ¿Qué pasaría si se invierte más?

Sobre los comentarios del Ministro de Energía, René Ortiz, en los que ha dicho que Ecuador no tiene potencial para la producción de gas natural, Hidalgo considera que tales comentarios aluden la realidad y el potencial de Ecuador que ha sido y sigue siendo un país petrolero:

“No existe país petrolero en el mundo que no tenga potencial de producción de gas natural. Eso es como querernos convencer de que para el Ecuador es más conveniente importar banano o camarón. El mismo ministro Ortiz ha firmado el Informe Balance Energético 2019 donde se señala que se queman 80 millones de pies cúbicos de gas natural asociaso en el Oriente y muy poco de ese gas se aprovecha. Además existen tecnologías que pueden procesar gas desde 1 millón de pioes cúbicos”.

Sobre la apertura al sector privado para las importaciones de gas natural y otros combustibles, aprobada el año pasado, Hidalgo considera que el país debería fomentar tanto a la producción nacional como la importación de gas natural, siempre y cuando se tengan las mismas condiciones:

“Mismas reglas para que exista competencia en igualdad de condiciones y que el cliente final sea el que tenga el mayor beneficio de costos, servicio y calidad. Además, la importación de gas ayudará a que se concrete una transición energética más rápida”.

Sin embargo, Hidalgo hizo énfasis en que el país y el gobierno deberían fomentar la producción nacional basado en el desarrollo nacional:

 “Se debe fomentar la producción nacional por que es mas competitiva en costos y porque es la única manera de sacar a la economía a flote, Se debe buscar nuestra independencia energética”.

Hidalgo insistió “La apertura de gas importado y nacional jugarán un rol importante para evitar abusos. Consideramos las mismas reglas para todos los actores y sobre todo si somos rigurosos con el cumplimiento de la ley y reglamentos hará que estos proyectos sean sostenibles. Sin embargo, aunque desconozco los detalles de los proyectos propuestos, saltan algunas inquietudes al querer utilizar alguna de la infraestructura existente como por ejemplo el gasoducto de Petroamazonas. ¿Qué pasa con la producción actual? ¿Se cobrará por mezclar un gas importado con un gas nacional? ¿Qué pasa si el próximo gobierno sí da paso a la producción nacional? ¿Cuál es el costo de tener una barcaza anclada versus el de extracción local de pozos y los mantenimientos de los actuales? Estaremos pendientes de las decisiones que sean tomadas sobre estos posibles desarrollos”

Planes de inversión

Finalmente, con respecto a los planes de inversión, el representante de Greenpower International S.A. indicó: “Greenpower es una empresa ecuatoriana con socios nacionales e internacionales quienes buscamos invertir en la industrialización del gas natural (licuefacción) con tecnologías modernas acopladas a nuestra realidad y que permitan flexibilidad. Arrancaremos con una inversión de $25 millones de USD y esperamos crecer acorde a la penetración del combustible en el mercado ecuatoriano”.

“En nuestra empresa hemos cumplido con la ley, reglamento y todo el proceso al que nos ha impuesto la autoridad. Lo que queda es que se nos entreguen la autorización vía Decreto Ejecutivo para poder iniciar la construcción de nuestra planta”.

GNL GLOBAL

Woodside

Woodside, de Australia, optimista sobre las perspectivas de GNL después del difícil 2020

Woodside, de Australia, optimista sobre las perspectivas de GNL después del difícil 2020 600 446 GNL GLOBAL

MELBOURNE (Reuters) – La compañía australiana Woodside Petroleum Ltd prevé que el mercado del gas natural licuado (GNL) se endurezca este año impulsado por un aumento de la demanda, especialmente en Asia, después de que los precios se vieron afectados por un exceso de oferta en 2020, dijo el jueves su director ejecutivo.

El suministro de GNL en 2021 será en parte más limitado debido a que Woodside, el principal productor independiente de gas de Australia, pronosticó que su propia producción podría caer hasta un 10% en 2021 debido al mantenimiento planificado en dos de las cinco unidades de producción en su planta de GNL North West Shelf en Australia.

Las acciones de Woodside cayeron un 1,5% en su perspectiva de producción de entre 90 millones de barriles de petróleo equivalente (mmboe) y 95 mmboe en 2021, por debajo de las previsiones de los analistas de alrededor de 96,5 mmboe.

Sin embargo, la compañía espera beneficiarse de los precios más altos este año, dijo el presidente ejecutivo Peter Coleman.

Gracias a un aumento en los precios al contado del GNL asiático a principios de enero en medio de interrupciones en el suministro y un clima gélido en el norte de Asia, Woodside vendió un cargamento al contado para entrega en el primer trimestre a un precio récord de $ 20 por millón de unidades térmicas británicas. Coleman se negó a revelar el precio específico.

«Creemos que veremos precios más fuertes a lo largo de 2021 de lo que habíamos pronosticado en este momento el año pasado, antes de COVID», dijo Coleman a Reuters.

Una avalancha de nuevos suministros de los Estados Unidos que llegó al mercado el año pasado se ha absorbido rápidamente, debido al crecimiento anual del 4% en la demanda de GNL en Asia, respaldado por China.

«El endurecimiento de ese mercado se ha acelerado y hemos vuelto al equilibrio (oferta-demanda) ahora muy rápidamente», dijo Coleman. «Pero a mediano y largo plazo, también estamos viendo que el mercado se equilibrará durante ese período de 2025 en adelante». Woodside anticipa que una gran cantidad de proyectos de GNL de sus rivales, que se esperaba inundarían el mercado a partir de 2025, no seguirán adelante, ya que las empresas no podrán permitirse construirlos después de la caída de las ganancias del año pasado. Eso podría ser una buena noticia para el propio proyecto de expansión de Scarborough y Pluto LNG de Woodside de $ 11 mil millones, suponiendo que siga adelante: la compañía apunta a tomar una decisión final de inversión en la segunda mitad de 2021.

Reporte de Sonali Paul; Información adicional de Shruti Sonal en Bengaluru; Edición de Sriraj Kalluvila y Kenneth Maxwell

GNL GLOBAL

Generacion-Electrica-Anual-por-tipo-de-combustible-2010-2022

EIA: Generación a gas en los EE.UU disminuirá aproximadamente 8% este año

EIA: Generación a gas en los EE.UU disminuirá aproximadamente 8% este año 959 443 GNL GLOBAL

El aumento esperado este año en los precios del gas natural será el principal impulsor del pronóstico de la U.S Energy Information Administration (EIA) de que se generará menos electricidad a partir del gas natural y de que más electricidad provendrá de las centrales eléctricas de carbón en 2021 que en los últimos años.

Disminución de la generación a gas

En su último reporte Short-Term Energy Outlook (STEO), la EIA estimó que la generación térmica a gas natural en los EE.UU. disminuirá en aproximadamente un 8 por ciento este año, esta disminución sería la primera disminución anual registrada en la generación a gas natural desde 2017.

De acuerdo con la EIA, se espera que alrededor del 36 por ciento de la generación total de electricidad de EE. UU. para este año será impulsada por gas natural, frente al 39 por ciento registrados el año pasado.

Fuente: U.S. Energy Information Administration
Aumento en los precios del gas natural

En 2020, los precios del gas natural fueron los más bajos registrados en décadas: el precio nominal del gas natural entregado a los generadores eléctricos en los EE.UU. promedió los US$ 2,37 por millón de unidades térmicas británicas (Btu).

Sin embargo, para este año, la EIA prevé que el precio nominal promedio del gas natural para la generación de energía aumente en un 41 por ciento a un promedio de US$ 3,35 por millón de Btu, registrando prácticamente el nivel de 2017.

Si bien la sustitución del carbón por gas natural marcó un cambio significativo en las fuentes de energía utilizadas para generar electricidad en los Estados Unidos en la última década. La EIA indicó que este cambio había sido impulsado principalmente por los bajos precios sostenidos del gas natural.

Aumento en la generación a carbón y renovables

La EIA espera que los precios nominales del carbón aumenten solo un 6 por ciento en 2021.

Contrario al consumo de la generación a gas, la EIA prevé que la generación a carbón aumentará en un 14 por ciento en 2021, después de disminuir en un 20 por ciento en 2020.

Para la EIA, la proporción de generación a carbón prevista en 2021 se espera aumente a 22 por ciento desde 20 por ciento el año pasado. Sin embargo, estas cuotas de generación previstas siguen siendo diferentes a las de 2017, cuando el gas natural y el carbón alimentaron cada uno el 31 por ciento de la generación total de electricidad de los EE. UU. también es probable que el crecimiento significativo de la capacidad de generación de electricidad a partir de fuentes de energía renovables en 2021 afecte la combinación de combustibles utilizados para la generación de energía, indicó la EIA.

EIA espera que la generación a partir de fuentes de energía renovables (no hidroeléctricas), como la energía solar y eólica, crecerá un 18 por ciento en 2021, alcanzando la tasa de crecimiento anual más rápida registrada desde 2010.

Los desarrolladores de energía están programados para agregar 15,4 gigavatios (GW) de nueva capacidad solar a escala de servicios públicos este año, lo que sería un récord.

De acuerdo con la EIA, se espera que este año entren en funcionamiento 12,2 GW adicionales de capacidad eólica, luego de 21 GW de capacidad eólica que se agregaron el año pasado.

Gran parte de esta nueva capacidad de generación renovable se ubicará en áreas que han dependido del gas natural como combustible principal para la generación de energía en los últimos años, como en Texas, concluyó la EIA.

GNL GLOBAL

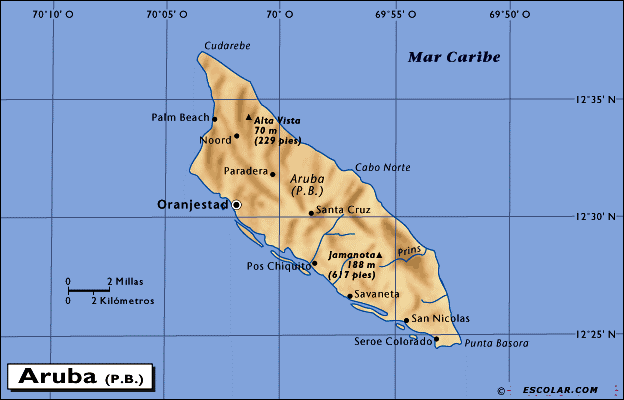
Mapa de Aruba

Eagle LNG firma acuerdo preliminar para construir un terminal de GNL en Aruba

Eagle LNG firma acuerdo preliminar para construir un terminal de GNL en Aruba 624 400 GNL GLOBAL

La compañía estadounidense, Eagle LNG firmó la semana pasada una carta de exclusividad con la Refineria di Aruba para establecer un terminal de gas natural licuado (GNL) que incluirá instalaciones de regasificación y abastecimiento de combustible en la isla.

En un comunicado enviado al portal Bunkerspot, Eagle LNG dijo que «El terminal de Eagle LNG actuará como una estación de combustible de GNL para los barcos propulsados ​​por GNL que operan rutas comerciales hacia y por Aruba».

Construcción de terminal de GNL en Aruba

La compañía agregó que la construcción del terminal de GNL «estabilizará y reducirá el precio del combustible utilizado en la producción de agua y electricidad para los ciudadanos de Aruba y sus negocios», mientras que «el acceso a energía más barata también beneficiará la reapertura propuesta de Refinería de Aruba»

Eagle LNG dijo que «financiará al 100% el proyecto de Aruba».

El presidente de Eagle LNG, Sean Lalani, comentó: “Estamos comprometidos a invertir en la cuenca del Caribe. La firma del Acuerdo de Exclusividad con RdA es un paso importante en el camino de traer gas estadounidense de combustión limpia y bajo costo para la región».

El acuerdo permite a Eagle comenzar a invertir y crear empleos en la isla.

“Nuestra prioridad inmediata es avanzar en los diseños de proyectos para la terminal receptora con el objetivo de comenzar la construcción este verano«. “Eagle no solo traerá energía estable y de bajo costo para todos los arubeños, sino que tener un suministro de GNL listo en nuestra terminal brinda la oportunidad de abastecer de combustible a los barcos que operan rutas comerciales en la región«.

«Prevemos que Aruba operará como un centro para las crecientes necesidades energéticas de la región, muy parecido a lo que sucedió cuando Eagle LNG construyó su primera instalación de producción de GNL en la Primera Costa de Florida».

El acuerdo entre Eagle LNG y RdA fue recibido por la Primera Ministra de Aruba, Evelyn Wever-Croes, quien dijo: ‘RdA hará la transición del fueloil pesado (HFO) al gas natural con el beneficio de estabilidad de precios y beneficios ambientales, energía más limpia y más importante desarrollo económico. A medida que Eagle LNG establezca operaciones en Aruba, se crearán nuevos puestos de trabajo con la posibilidad adicional de abrir una nueva industria de exportación de gas natural con Aruba como centro «.

GNL GLOBAL

Prelude FLNG

Dos buques de GNL con destino a Prelude, en Australia, fueron desviados

Dos buques de GNL con destino a Prelude, en Australia, fueron desviados 768 405 GNL GLOBAL

SINGAPUR, 19 de enero (Reuters) – Los datos de seguimiento de barcos mostraron este martes que dos buques para el transporte de gas natural licuado (GNL), que inicialmente habían señalado que cargarían en la instalación Prelude FLNG de Royal Dutch Shell en Australia, cambiaron de curso.

Esto se produce a tan solo una semana de que Shell anunciara que Prelude reanudaría las cargas de GNL, luego de casi un año de haber suspendido la producción debido a un problema eléctrico.

La instalación flotante cargó su primer cargamento de GNL el pasado 8 de enero en el buque Symphonic Breeze teniendo como destino Japón.

La analista de la firma de inteligencia de datos Kpler, Rebecca Chia indicó que luego de la entrega, el buque Symphonic Breeze se dirigía nuevamente a Prelude, donde inicialmente se había estimado llegaría el 7 de febrero, sin embargo, el buque cambió su destino a Singapur este lunes, donde ahora se espera llegue el 24 de enero.

Un segundo buque de GNL, el buque Gaslog Glasgow, que ya había llegado a la costa del área de Prelude, el 12 de enero, y que originalmente había señalado que debía cargar en la instalación el 21 de enero, tambien fue desviado.

«…, después de dar vueltas en el área durante tres días, se desvió … y actualmente se dirige hacia el Cabo de Buena Esperanza», dijo Chia, agregando que el buque está señalando como nuevo punto de carga a la planta de GNL Punta Europa, en Guinea Ecuatorial

Los datos de seguimiento de barcos de Refinitiv también mostraron los cambios en los destinos de los buques.

Shell se negó a comentar sobre el asunto.

No está claro por qué los ambos buques cambiaron sus destinos, originalmente de Prelude, sin embargo, ocasionalmente los fletadores pueden desviarlos.

(Reporte de Jessica Jaganathan; Editado por Christian Schmollinger y Louise Heavens)

GNL GLOBAL

Mapa de Brasil

El camino hacia el desarrollo de un mercado spot de gas en Brasil

El camino hacia el desarrollo de un mercado spot de gas en Brasil 624 400 GNL GLOBAL

Por Edmar Almeida

El inicio de un mercado mayorista de gas se lleva a cabo mediante el proceso de liberalización e introducción del libre acceso al sistema de transporte y distribución y a la infraestructura esencial.

Brasil está implementando una liberalización del mercado de gas con el objetivo de desarrollar un mercado de gas natural competitivo. El sector inició un camino hacia el mercado competitivo y al final de este camino se espera surgirán un mercado de corto plazo y un mercado spot de gas natural. En este sentido, es muy importante comprender el camino a seguir para el desarrollo de un mercado spot de gas en Brasil.

Desarrollo de un mercado spot de gas en Brasil

El inicio de un mercado mayorista de gas se da a través del proceso de liberalización y la introducción del libre acceso al sistema de transporte y distribución e infraestructura esencial (terminales de regasificación, unidades de tratamiento de gas – UPGNs y gasoductos). Esta es la etapa en la que nos encontramos. La esperada aprobación de la Nueva Ley de Gas en discusión en el Congreso y la implementación de la agenda regulatoria de la Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) permitirán precisamente superar esta primera fase.

Mercado de Transporte

Otro aspecto extremadamente importante del desarrollo de un mercado spot de gas en Brasil es el acoplamiento entre el mercado de transporte de gas y el mercado de moléculas.

A diferencia del sector eléctrico, el gas natural tiene un alto costo de transporte, por lo que es necesario asociar los flujos físicos con los comerciales.

Si la tarifa de transporte de gas se calcula mediante la metodología punto a punto, es decir, considerando la distancia desde el punto de entrada y el punto de retiro, cada contrato de molécula debe estar asociado a un contrato de transporte específico, lo que representa una barrera importante para el desarrollo de un mercado spot de gas, ya que implica un alto costo de transacción.

El sistema de tarifas de entrada y salida se desarrolló en el Reino Unido en la década de 1990, con el objetivo de introducir un mercado spot en el sistema de transporte de gas. Esta metodología tarifaria permitió la creación del National Balancing Point (NBP), que es un hub virtual para la comercialización de gas. En este hub virtual, todos los agentes que han contratado capacidad de inyección que pueden negociar con agentes que han contratado capacidad de retiro. Esta metodología tarifaria se introdujo en otros países europeos, lo que permitió el desarrollo de varios otros hubs virtuales de gas, incluido el TTF en Holanda, que hoy es el hub más importante de Europa continental. Brasil está en proceso de implementar esta metodología tarifaria y, una vez que este proceso esté completo, habremos dado otro paso importante en el camino hacia el mercado spot.

Mercado de Ajuste de la Capacidad de Transporte

Otro aspecto fundamental para acoplar el mercado de transporte de gas al mercado de moléculas es el desarrollo de un mercado de ajuste de la capacidad de transporte. Es decir, es importante que los códigos de red del sistema de transporte permitan que el equilibrio de inyecciones y extracciones del sistema de transporte se produzca a través del comercio de gas entre transportistas y comerciantes.

En general, el mercado de ajuste del gas juega un papel clave en la creación de liquidez en el mercado spot de gas. En muchos casos, el mercado de ajuste fue la semilla del mercado spot.

El camino para desarrollar un mercado de gas competitivo en Brasil será largo y complejo. La experiencia europea ha demostrado que no existen atajos en este camino. En este sentido, es fundamental acelerar al máximo el proceso de reformas estructurales y regulatorias en curso.

Una vez aprobada la Nueva Ley, será necesario fortalecer la capacidad institucional y sectorial para implementar la compleja regulación técnica necesaria para el funcionamiento de un mercado liberalizado. Para ello, será fundamental que la ANP desarrolle capacitación regulatoria para diseñar y regular un mercado de gas competitivo.

Además, será muy importante que los agentes de diferentes sectores del sector superen las divergencias que surgieron en la discusión de la nueva ley de gas y alineen sus intereses en busca de los beneficios de un mercado competitivo. Todos los agentes del sector tendrán un papel en este proceso y deberán prepararse para esta nueva etapa del sector gasista en el país.

Artículo originalmente publicado por Brasil Energía| A trilha para o desenvolvimento de um mercado spot de gás no Brasil | Autor: Edmar Almeida| Edmar de Almeida es profesor (egresado) del Instituto de Economía de la Universidad Federal de Río de Janeiro e investigador del IEPUC

GNL GLOBAL

Commonweath LNG

Commonwealth LNG lanza licitación para vender los volúmenes de GNL

Commonwealth LNG lanza licitación para vender los volúmenes de GNL 800 448 GNL GLOBAL

El desarrollador estadounidense, Commonwealth LNG en asociación con Gunvor Group, anunció este lunes el lanzamiento de un proceso formal para ofertar los volúmenes de gas natural licuado (GNL) producidos desde su proyecto de exportación planificado en el río Calcasieu, en el Golfo de México cerca de Cameron, Luisiana.

De acuerdo con el comunicado de la empresa, este es el primer proceso de licitación en el que los posibles clientes de GNL podrán asegurar tanto el suministro a futuro de los volúmenes de GNL procedentes del proyecto de licuefacción, como los precios y duración, de su elección, a través de licitaciones competitivas.

Para Commonwealth LNG, el enfoque diferente se justifica luego de los cambios en el mercado de la energía resultantes de la pandemia mundial.

El fundador y director ejecutivo de Commonwealth LNG, Paul Varello, dijo que el enfoque innovador para vender GNL beneficia al proyecto, así como a los compradores potenciales. «Creemos que este proceso ofrece una solución mutuamente ventajosa y de bajo riesgo para que los compradores aborden sus necesidades a largo plazo y, al mismo tiempo, permite que Commonwealth avance en nuestro proyecto de manera expedita para satisfacer la demanda del mercado».

Acuerdo con Gunvor

La licitación de Commonwealth LNG cuenta con el respaldo de la casa comercial Gunvor Group, Ltd.

Gunvor y Commonwealth LNG firmaron un acuerdo estratégico en virtud del cual Gunvor apoya a Commonwealth a asegurar acuerdos vinculantes de suministro de gas y extracción de GNL para la instalación.

El Co-Director de Comercio de GNL de Gunvor, Kalpesh Patel dijo “El proceso de licitación se basa aún más en el impulso generado entre Commonwealth y Gunvor en virtud del Acuerdo Estratégico ejecutado en 2019”.

Agregando: «La flexibilidad que Gunvor puede ofrecer tanto en términos de volúmenes de transición iniciales como de contratos firmes DES / DAP diferencia a Commonwealth de otros proyectos de GNL en desarrollo».

Gunvor se ha comprometido a tomar hasta 3 MTPA del volumen de GNL del proyecto. Además, como parte de la licitación, Gunvor permitirá ofrecer la base DAP a los clientes que deseen esta opción.

Además, la utilización de la cartera de GNL de Gunvor permitirá que la oferta proporcione obligaciones firmes de suministro de GNL, lo que mitigará el riesgo de suministro del proyecto greenfield y / o permitirá las entregas de GNL antes de la puesta en marcha del proyecto Commonwealth LNG a compradores que requieran suministros anteriores, indicó la empresa.

Proyecto Commonwealth LNG

La instalación de GNL en Cameron, Luisiana prevé la construcción de una planta de licuefacción con una capacidad de 8,4 millones de toneladas por año planificadas (MTPA). El GNL estará disponible bajo peaje (tolling agreement), FOB o entregado en el lugar (DAP) bajo acuerdos de compra para adaptarse a las preferencias del cliente.

Commonwealth evaluará cada oferta en función del volumen, precio, plazo del contrato y crédito solicitados por el postor. Los contratos deben adjudicarse en junio de este año.

De acuerdo con el comunicado de la empresa, el proyecto prevé alcanzar el FID en el primer trimestre de 2022, con una primera carga para el segundo trimestre de 2025.

Commonwealth está implementando un cronograma de construcción acelerado que permitirá que el proyecto se construya en tres años utilizando un enfoque predominantemente modular con la fabricación de componentes principales fuera del sitio, lo que, de acuerdo con la empresa, permitirá que el proyecto ofrezca uno de los precios de venta de GNL más competitivos de los Estados Unidos.

Commonwealth ha contratado a Poten & Partners, Inc. para gestionar el proceso de licitación. El proceso de licitación fue lanzado el lunes 18 de enero y requerirá confirmaciones de interés para mediados de febrero y presentación de ofertas para principios de abril de 2021.

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia suben alcanzando niveles récord

Precios del GNL en Asia suben alcanzando niveles récord 800 532 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en los mercados de Asia alcanzaron niveles récord la semana pasada.

Las temperaturas más frías registradas en Asia y Europa, los bajos inventarios, la escases de buques, problemas en los suministros de algunos productores y los retrasos en el Canal de Panamá han llevado a los precios de los cargamentos de GNL a alcanzar niveles récord.

De acuerdo con el reporte semanal de la Agencia Reuters, el precio spot promedio del GNL para las entregas de febrero, al noreste de Asia (LNG-AS), se estimó en alrededor de US$ 29 por millón de unidades térmicas británicas (mmBtu), registrando un aumento de US$ 7,55 con respecto a la semana previa.

Asimismo, para las entregas de Marzo 2021, la agencia indicó que los precios se habían estimaron entre los US$ 8 a US$ 14 por mmBtu.

Récord histórico en el JKM

Según la agencia de precios S&P Global Platts, el pasado miércoles 13 de enero, los precios al spot del GNL en el JKM subieron a un máximo histórico de 32,50 dólares por mmBtu.

«El S&P Global Platts JKM, el punto de referencia para las entregas al spot en el norte de Asia, alcanzó un récord de $ 32,50 / MMBtu esta semana, un nivel de precios en el que es probable que el GNL vea la destrucción de la demanda, especialmente en muchos mercados como China, donde los usuarios finales no puede trasladar sus costos de importación a las fases posteriores» señaló un reporte de Platts.

La agencia Platts publica el marcador JKM (Japan-Korea-Marker) que se utiliza como punto de referencia para las transacciones spot de GNL en los principales mercados de Asia.

Temperaturas y una fuerte demanda

Platts indicó que «Una de las razones de la escasez de gas había sido que las compañías de energía de China se habían visto sorprendidas por la fuerza de la demanda durante un clima invernal más severo en décadas, después de meses de volatilidad causada por la pandemia, al igual que otros importantes usuarios finales de la región, incluidas las empresas de servicios públicos japoneses y Kogas, de Corea del Sur«.

Este mes, las empresas de servicios públicos japoneses han pedido al público que ahorre energía a medida que la demanda de electricidad para calefacción aumenta con temperaturas gélidas que se apoderaron de gran parte del país, lo que ha provocado que las compañías eléctricas se apresuraran a obtener suministros adicionales, especialmente GNL, a las centrales eléctricas de combustible.

Reuters informó que en Japón, los inventarios alcanzaron niveles tan críticos que una empresa de servicios públicos compró el resto del GNL que quedó después de que los buques descargaron el combustible (y que operacionalmente se deja para mantener las bajas temperaturas en los buques luego de descargar el GNL).

Fuentes también indicaron que los altos precios spot del GNL habían mantenido alejados a los compradores ubicados al sur de Asia (India, Bangladesh y Pakistán), mientras que los compradores en China se cree estuvieron disminuyendo y/ o atrasando los requisitos de importación.

Mejoras en los suministros

De acuerdo con Reuters, los problemas en los suministros de Malasia y Qatar se han resuelto por lo que se podría esperar una mayor oferta para las próximas semanas.

Asimismo, añadiendo también una mayor disponibilidad de suministros, Shell anunció la semana pasada que su proyecto flotante de producción de GNL, Prelude FLNG, en Australia, había comenzado las operaciones, luego de estar once meses fuera de línea.

Con más oferta ingresando al mercado y un clima un poco más cálido, se espera que durante las próximas semanas, los precios spot del GNL podrían comenzar a descender.

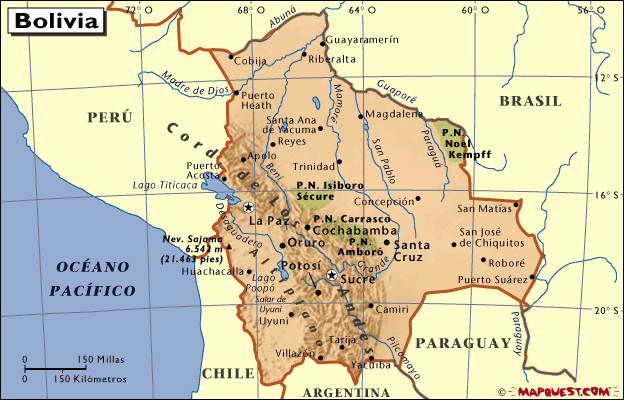
Mapa de Bolivia

El gas boliviano, entre la falta de extracción y la falta de mercados

El gas boliviano, entre la falta de extracción y la falta de mercados 624 400 GNL GLOBAL

Publicado por Sputnik

La firma de un nuevo acuerdo entre Argentina y Bolivia por la venta de gas pone en evidencia que en este país no alcanzan a extraer las cantidades comprometidas. El investigador Carlos Arze, del Centro de Estudios para el Desarrollo Laboral y Agrario (CEDLA), considera necesario impulsar la producción de energías alternativas.

En el último día de 2020, Argentina y Bolivia firmaron una nueva adenda al contrato para la venta de gas vigente desde 2006. Acordaron, hasta finales de este año, que por el gasoducto se irían hasta 20 millones de m cúbicos diarios de gas, cuando el acuerdo original establecía que fueran 27 millones m3 diarios. ¿Por qué se produjo esta baja, que se registra desde 2014? Por una parte, Argentina comenzó a proveerse de su propio shale gas, del yacimiento de Vaca Muerta, con lo cual se dirige al autoabastecimiento. Y Bolivia, por motivos «geológicos», no logra acrecentar su producción de este energético.

En 2006, los entonces presidentes Néstor Kirchner (2003-2007), de Argentina, y Evo Morales (2006-2019) firmaron un acuerdo para la venta de gas boliviano durante 20 años, hasta 2026. En los 15 años que lleva vigente este convenio, se realizaron cinco adendas, que son modificaciones a los términos originales del documento. La última se firmó el 31 de diciembre de 2020.

Son 15 años en los cuales las energías alternativas ocuparon más espacio, así como el mercado de la electricidad. Años en los cuales Estados Unidos, Rusia y Arabia Saudita se convirtieron en los mayores exportadores de gas, podio logrado a partir de la implementación del fracking.

«El primer problema es que no se conocen los textos de los últimos acuerdos, que son las adendas al contrato original. Desde la cuarta adenda que no tenemos acceso público. Pero el dato más importantes del último contrato es la reducción en los volúmenes de gas enviados», dijo a Sputnik Carlos Arze, investigador del Centro de Estudios para el Desarrollo Laboral y Agrario (CEDLA).

Las dos campanas

En la renegociación del contrato entre Argentina y Bolivia hay dos versiones. El país presidido por Alberto Fernández filtró información a través de la agencia estatal Télam. Por su parte, el Ministerio de Hidrocarburos de Bolivia distribuyó un comunicado, cuyos datos disienten en cierta medida con la versión argentina.

De acuerdo a la información de Télam, Bolivia se comprometió a enviar 11 millones de metros cúbicos diarios (MMm3/d) de gas entre enero y abril. Entre mayo y agosto, que son los meses más fríos, incrementarían a 14 MMm3/d. En septiembre se reduciría a 13 MMm3/d y para la llegada del verano bajaría a 10 MMm3/d.

De cumplirse estos números, Bolivia estaría reduciendo su envío de gas en un 30% con relación a 2020, cuando se llegó a enviar 20,4 MMm3/d durante el invierno.

Pero según el comunicado del Ministerio de Hidrocarburos, en el contrato Bolivia se comprometió a enviar un mínimo de nueve millones de metros cúbicos diarios y un máximo de 20,4 MMm3/d. Lo mismo acordado en 2020.

Según la campana argentina, Bolivia en la última adenda redujo el precio de su gas. Esto se debería a que no pudo cumplir con los volúmenes comprometidos en el contrato. De acuerdo a la Secretaría de Energía de ese país, los representantes de Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) acusaron «razones geológicas» que impedirían alcanzar la cifra acordada.

«En 2015, Bolivia estaba produciendo hasta 61 MMm3/d. Pero en el último año no hemos llegado a 50 MMm3/d. Hay una caída vinculada con la reducción de los yacimientos viejos. Los grandes megacampos ya están cansados y entregan muy poco gas. Además, no hay nuevas incorporaciones de yacimientos importantes», explicó Arze, quien estudió Economía en la Universidad Mayor de San Andrés (UMSA), de La Paz.

Más gas

El 24 de diciembre de 2020, el presidente Luis Arce anunció que en el bloque Caipipendi, del departamento de Tarija, se descubrió un campo de gas natural con una reserva de un billón de pies cúbicos —TCF, por sus siglas en Inglés—. Esta zona es explotada por las empresas Repsol, de España, la europea Shell, la argentina Pan American Energy (PAE) y YPFB.

En 2018, la empresa canadiense Sproule informó que Bolivia cuenta con una reserva comprobada de gas de 10,7 TCF, que a este ritmo de explotación se agotaría en 14 años, es decir en 2032. Si el anuncio de Arce se comprueba, el país contaría con 11,7 TCF.

Actualmente, Bolivia solamente vende gas a Argentina y a Brasil, además exporta gas licuado de petróleo (GLP) a Paraguay y a Perú. A partir de 2023 prevé exportar este energético a la empresa Acron, de Rusia.

En 1999, Brasil suscribió un contrato con Bolivia por la compra de hasta 30 MMm3/d durante 20 años, plazo que se cumplió en 2019. Desde entonces, se envían hasta 10 MMm3/d a Brasil, destinados mayormente a empresas privadas de los estados del sur.

«Cambió el mundo del gas. Ahora hay demasiado GNL. Los precios con los que vendemos a Brasil son bastante bajos. Pero en un momento Brasil ha montado estas regasificadoras en sus puertos, adonde traen mucho GNL», explicó Arze. «Además, mediante ley se estableció un programa de impulso a la propia producción de gas de Brasil, para dejar de depender de las importaciones de Bolivia», dijo.

«Un elemento nuevo que ha aparecido, es que hay leyes, normas, programas en muchos países para impulsar las energías limpias alternativas«, comentó el investigador del CEDLA. «Se está apuntando a que haya un cambio en el uso de combustibles fósiles por energía eléctrica», evidenció.

«Es muy difícil la perspectiva para el sector del gas. Se acabó su ciclo. Deberíamos pensar en otros tipos de negocios, en otro tipo de matriz productiva. Es fundamental apuntar a la capacidad hidrológica que tenemos para producir energía eléctrica», además de eólica, solar y térmica, mencionó Arze. Y agregó: «También debemos apuntar al desarrollo de la industrialización del litio, para estar al día en los mercados energéticos».

Ruta del Mar del Norte (

Rusia prepara el primer envío de GNL del Ártico a Asia

Rusia prepara el primer envío de GNL del Ártico a Asia 700 449 GNL GLOBAL

(Bloomberg) – Rusia se está preparando para realizar el primer envío de gas natural licuado a Asia, aprovechando el adelgazamiento del hielo en el Océano Ártico y allanando el camino para una temporada de navegación récord este año.

La carga gas natural licuado (GNL) de la instalación de exportación rusa Yamal de Novatek PJSC a principios de mayo batirá el récord del año pasado para el inicio de los viajes hacia el este a través de la Ruta del Mar del Norte en casi dos semanas si el plan funciona, según personas familiarizadas con la situación.

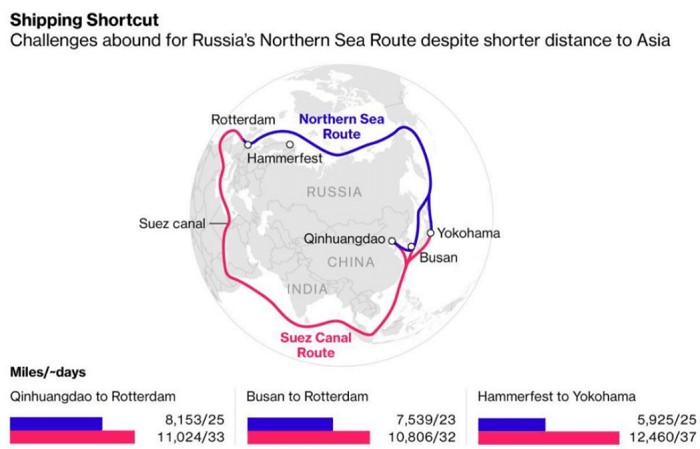
La Ruta del Mar del Norte (NSR), que se extiende más de 3.000 millas náuticas (5.556 kilómetros) entre el mar de Barents y el estrecho de Bering, es el paso más corto entre Europa y Asia. Sin embargo, su parte oriental suele estar cerrada para la navegación durante varios meses a principios de año debido al hielo espeso, lo que limita el potencial de envío.

Su mayor uso subraya la rapidez con que se acelera el ritmo del cambio climático en las regiones más septentrionales de la Tierra.

El momento exacto del envío de GNL dependerá del grosor del hielo y las condiciones climáticas, dijeron los funcionarios, que pidieron no ser identificados ya que el cronograma no es público ni está finalizado.

Nikita Sekretarev, portavoz de la compañía naviera rusa Sovcomflot PJSC dijo «Se está discutiendo la posibilidad de un viaje de este tipo en mayo», sin embargo se negó a proporcionar más detalles.

Sovcomflot proporciona el buque Christoph de Margerie al proyecto de GNL Yamal de Novatek.

La corporación nuclear estatal de Rusia, Rosatom, que opera la NSR, también se negó a comentar sobre el calendario.

Rusia espera que el pasaje compita con el Canal de Suez a medida que el hielo del Ártico se adelgaza. Sin embargo, expertos en clima advierten que un aumento de embarcaciones oceánicas a través de la ruta podría causar más daños al medio ambiente.

El año pasado fue testigo de otro período de intenso calor. Especialmente en partes del Ártico y el norte de Siberia, donde las temperaturas en algunas regiones eran más de 6 grados Celsius más altas que el promedio.

El calentamiento permitió a Novatek enviar un cargamento de GNL en dirección este a través del NSR, con la ayuda de un buque ice-breaker a fines de mayo de 2020, el comienzo más temprano de la temporada de navegación registrado en el área hasta ahora.

Los envíos continuaron a Asia hasta enero, una temporada de navegación récord en el Ártico oriental.

A principios de este mes, Novatek envió dos buques de clase Ice de GNL, el Christophe de Margerie y el Nikolay Yevgenov, a China a través del NSR.

Los barcos no necesitaron el apoyo para romper el hielo ya que las condiciones actuales en el Ártico oriental son suaves, según Rosatom.

El Christophe de Margerie cruzó el Ártico y llegó al cabo Dezhnyov, ubicado entre el mar de Chukchi y el estrecho de Bering, el sábado por la noche, hora de Moscú, navegando 2.474 millas náuticas en casi 11 días, según el comunicado de Sovcomflot enviado por correo electrónico el lunes.

El viaje confirma que «el transporte comercial de cargamentos en la zona este del Ártico de Rusia en la temporada otoño-invierno es posible durante uno o dos meses más, lo que acerca un paso más la navegación durante todo el año a través de la Ruta del Mar del Norte», dijo Sovcomflot.

Sin embargo, los buques, programados para entregar los cargamentos súper refrigerados a China a fines de enero, usarán un rompehielos a su regreso a Rusia a través del pasaje en febrero, según funcionarios de la industria.

Hasta ahora, un buque de carga nunca había hecho un viaje en febrero por el Ártico oriental, según Sovcomflot, propietario del Christophe de Margerie.

Sovcomflot confirmó los planes para el buque.

La empresa estadounidense Teekay LNG Partners LP, propietaria de Nikolay Yevgenov, no respondió a la solicitud de comentarios de Bloomberg.

El viaje de regreso planeado para febrero es parte de «los esfuerzos sistémicos para extender gradualmente la navegación de tránsito en el sector oriental del Ártico», dijo el portavoz de Sovcomflot. «En el futuro, el objetivo es establecer una navegación segura durante todo el año» a través de la Ruta del Norte, dijo.

Para obtener más artículos como este, visita bloomberg.com Suscríbase ahora para mantenerse a la vanguardia con la fuente de noticias comerciales más confiable.

© 2021 Bloomberg L.P.

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.